
Вступительное слово Председателя Агентства по регулированию и развитию финансового рынка Абылкасымовой М.Е. по проекту Закона о банках и банковской деятельности
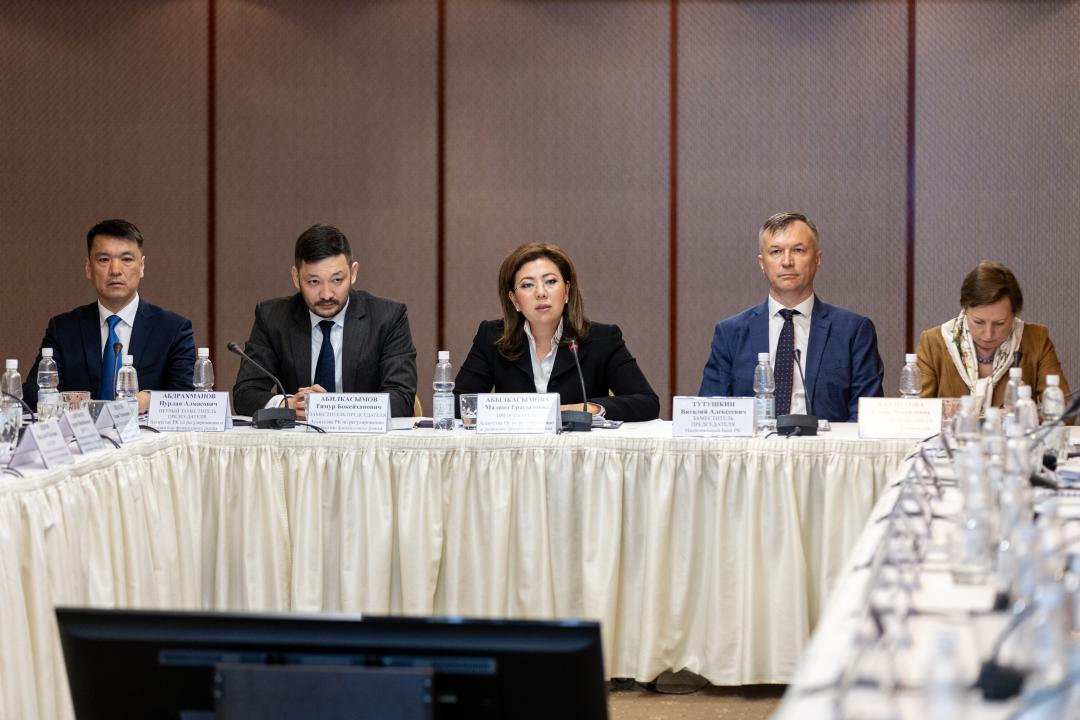
Добрый день, уважаемые коллеги и участники
круглого стола!
Рада приветствовать вас от имени Агентства по регулированию и развитию финансового рынка.
Сегодня мы собрались в расширенном составе - с участием представителей банковского сообщества, международных организаций, независимых экспертов и средств массовой информации - чтобы обсудить один из ключевых документов в сфере финансового регулирования - проект нового Закона о банках.
Разработка нового законодательства осуществляется в рамках поручения Главы государства, озвученного в Послании народу Казахстана «Справедливый Казахстан: закон и порядок, экономический рост, общественный оптимизм» от 2 сентября 2024 года. Закон призван способствовать укреплению устойчивости банковского сектора, развитию инноваций и стимулировать повышение роли банков в финансировании реального сектора экономики.
Принятый в 1995 году Закон о банках и банковской деятельности нуждался в пересмотре. Существенные изменения в бизнес-моделях банков, распространение цифровых сервисов, появление новых участников и изменение потребительских ожиданий требуют глубокой и всесторонней модернизации нормативной базы. Новый закон учитывает эти трансформации и закладывает фундамент для устойчивого развития банковского сектора в текущих условиях.
Банковский сектор является крупнейшим сегментом финансового рынка. Его доля в совокупном объеме активов составляет 90%.
По итогам 2024 года активы банковского сектора выросли на 19,7% достигнув 61,6 трлн тенге (за 1-й квартал т.г. рост 0,7%). В целом, среднегодовой прирост активов банковского сектора за последние 5 лет составил 18%. Позитивные изменения произошли в структуре депозитной базы банков, отмечается ее стабильный рост в 2 раза (с 2020 года), что подтверждает высокий уровень доверия к банковской системе.
Высоколиквидные активы остаются на стабильном уровне и составляют порядка 30% от совокупных активов, что обеспечивает способность банков своевременно выполнять свои обязательства перед клиентами.
Ссудный портфель по итогам 2024 года увеличился на 20%, а его среднегодовой прирост за 5 лет составил 19,4%, достигнув 35,8 трлн тенге (за 1-й квартал т.г. рост 2,4%). При этом доля NPL 90+ остается умеренной - на уровне 3,3% с покрытием провизиями в 67%.
Собственный капитал вырос за 2024 год на 30% и достиг 8,9 трлн тенге, в основном, за счет роста нераспределенной прибыли прошлых лет. Коэффициенты достаточности капитала на начало 2025 года существенно превышают нормативные требования: достаточность основного капитала (k1) составляет 20,4%, а достаточность собственного капитала (k2) - 22,0%.
За последние годы в банковском секторе Агентством реализован ряд ключевых реформ. К числу значимых направлений трансформации относятся полноценное внедрение риск-ориентированного надзора, включая ежегодное проведение оценки качества активов (AQR), надзорное стресс- тестирование, надзорную оценку SREP (Supervisory review and evaluation process). С января 2025 года завершена реализация принципов ICAAP и ILAAP, переход к консолидированному надзору, внедрение надзорной надбавки к капиталу, обеспечено формирование провизий в соответствии с МСФО 9, а также интеграция требований в сфере устойчивого развития (ESG). Эти шаги способствовали формированию сбалансированной и современной регуляторной среды.
Банковская система вступает в новый этап своего развития. Широкое внедрение цифровых технологий и искусственного интеллекта предоставляет новые возможности для повышения точности оценки рисков, усовершенствования кредитных скорингов, усиления защиты данных и механизмов противодействия мошенничеству. Такие инструменты становятся важной частью практики финансовых организаций.
С учетом трансформации самого финансового сектора и новых тенденций в регулировании, Агентством совместно с Национальным Банком подготовлен проект нового закона, а также проекты изменений в смежные кодексы и законы. Всего поправки коснутся 7 кодексов и 16 законодательных актов Республики Казахстан.
Закон разработан при активном участии экспертов, представителей международных организаций, таких как ЕБРР, МВФ, участников финансового рынка, а также использована передовая практика Европейского Центрального Банка, Банка Англии, Центрального Банка Российской Федерации и Центрального Банка ОАЭ. В результате удалось не только отразить актуальные вызовы и учесть мнение участников рынка, но и внедрить передовые международные подходы к регулированию банковской деятельности.
Проект нового закона о банках включает семь ключевых направлений.
Первое направление касается модернизации системы лицензирования и регулирования доступа на банковский рынок. В рамках этого направления предусмотрены следующие изменения.
Во-первых, вводится базовая банковская лицензия, упрощающая выход новых участников на рынок и способствующая усилению конкуренции. В отличие от универсальной лицензии, базовая предусматривает ограничения по размерам активов, а также снижает требования к минимальному капиталу до 10 млрд тенге, системе управления рисками и надзорной нагрузке, что создает более гибкие условия регулирования при сохранении устойчивости системы. При этом будут запрещены отдельные высокорисковые операции и сделки со связанными лицами. Для банков с универсальной лицензией минимальный капитал будет повышен до 20 млрд тенге.
Новый подход особенно актуален для МФО, активно работающих с малым и средним бизнесом, в том числе в регионах, которые уже выразили заинтересованность в получении банковской лицензии.
Во-вторых, усиливаются требования к небанковским организациям, предоставляющим финансовые услуги населению. В частности, это касается таких небанковских организаций, как маркетплейсы, телеком операторы и платежные организации, предоставляющие финансовые и кредитные услуги населению без соответствующей лицензии.
Особое внимание уделяется соблюдению стандартов комплаенса, обеспечению информационной безопасности и защите прав потребителей, что направлено на повышение прозрачности операций, снижение рисков для клиентов и укрепление доверия к финансовой системе в целом.
В-третьих, создаются условия для развития исламского банкинга. В настоящее время для осуществления исламской банковской деятельности необходимо создание отдельного исламского банка. Универсальным банкам будет предоставлена возможность совмещать традиционную банковскую деятельность с исламской банковской деятельностью в виде исламского окна, при условии обязательного раздельного ведения учета и соблюдения установленных принципов, присущих исламским финансовым операциям.
Второе направление связано с развитием поведенческого надзора и усилением защиты прав потребителей. Будет выстроена комплексная система надзора, сопоставимая по значимости с пруденциальным надзором. В основе регулирования заложен подход, который интегрирует принципы ответственности при управлении финансовыми продуктами, включая их разработку, рекламу, предоставление и мониторинг. Усилены требования по раскрытию информации, ограничены недобросовестные практики, введена ответственность финансовых организаций за повышение уровня финансовой грамотности.
Кроме того, для эффективного распределения обязанностей между участниками финансового рынка пересмотрена трехуровневая система рассмотрения обращений на финансовом рынке. Согласно новому подходу финансовая организация обязана, в первую очередь, рассмотреть и принять решение по обращениям потребителей. Далее спор может рассматриваться единой службой финансового омбудсмана, которая теперь является основным механизмом досудебного урегулирования споров на финансовом рынке. При этом у потребителя остается право обратиться в Агентство при несогласии с решением по своему обращению. Агентство со своей стороны обеспечит принятие системных и регуляторных мер в отношении финансовой организации и финансового омбудсмана при выявлении некачественной и ненадлежащей работы с обращениями граждан.
Третье направление касается механизмов урегулирования неплатежеспособных банков. Предполагается внедрение трехступенчатой системы, включающей усиленный надзор, режим восстановления финансовой устойчивости и режим урегулирования.
При первых признаках ухудшения финансового состояния банк будет переведен под усиленный надзор с актуализацией планов восстановления. В случае дальнейшего ухудшения запускается режим восстановления устойчивости с применением стабилизационных мер, а если банк признается неплатежеспособным, реализуется механизм урегулирования, предусматривающий назначение временной администрации и проведение оценки жизнеспособности.
Основная цель состоит в минимизации применения государственной поддержки, которая ограничивается только исключительными случаями для системно значимых банков, с минимальными рисками для финансовой системы.
Четвертое направление охватывает совершенствование банковского регулирования с учётом международных стандартов. По итогам оценки финансового сектора Казахстана (FSAP), проведённой в 2023 году МВФ и Всемирным банком, были даны рекомендации, послужившие основой для предлагаемых изменений. Планируется расширение инструментов макропруденциального регулирования, а также установление квалификационных стандартов для руководителей ключевых блоков, таких как управление рисками, внутренний аудит и комплаенс, расширение сфер применения мотивированного суждения регулятора, ужесточение требований к сделкам со связанными лицами и другие.
Пятое направление посвящено стимулированию кредитования. Будут созданы условия для дальнейшего развития синдицированных кредитов, создания гарантийного фонда для МСБ с участием банков, формирования условий для продвижения инструментов, таких как факторинг, с целью расширения доступа к финансированию для субъектов МСБ и стимулирования деловой активности в экономике.
Шестое направление связано с оптимизацией структуры банковского законодательства. Новый закон будет логически структурирован в соответствии с жизненным циклом банка — от его создания и лицензирования до процедур ликвидации, при этом исключены устаревшие и дублирующие нормы. Требования к акционерам и руководящему составу будут систематизированы и перенесены в отдельный закон «О государственном регулировании, контроле и надзоре», что повысит юридическую ясность и удобство применения норм для участников рынка.
Седьмое направление касается развития национальной цифровой финансовой инфраструктуры, включая регулирование цифровых активов. Этот блок нацелен на формирование технологически продвинутой и устойчивой финансовой системы, предоставляющей правовую и техническую базу для дальнейшей цифровизации.