Жаңалықтар блок


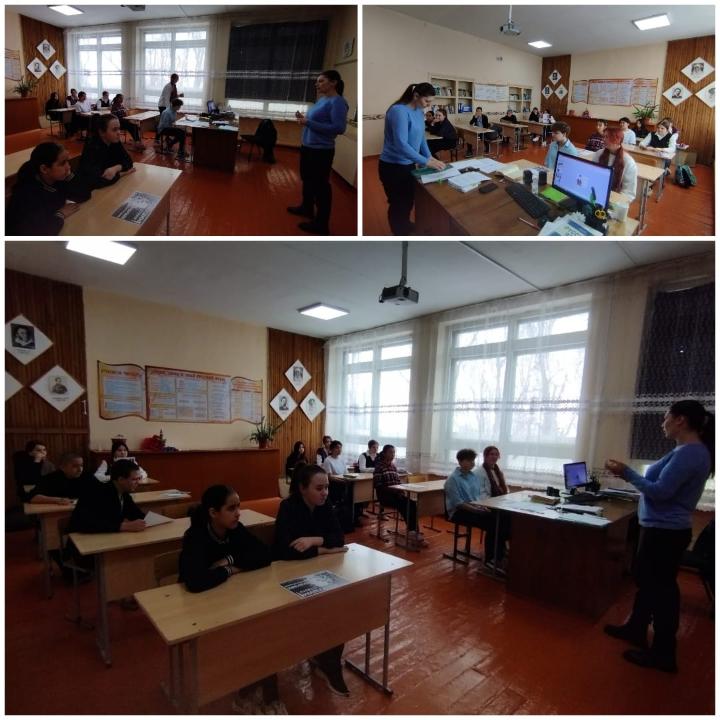
- "Сұңқар ауылдық округі әкімінің аппараты" ММ мамандары "№ 17 негізгі орта мектебі" КММ-де педагогикалық құраммен сыбайлас жемқорлыққа қарсы материалдар тарата отырып акция өткізді. Мақсаты: Сыбайлас жемқорлық құқық бұзушылықтардың алдын алу және оларға жол бермеу. Тапсырмалар: Сыбайлас жемқорлыққа қарсы саясатты іске асыру мәселелері бойынша мемлекеттік билік органдарымен, жеке және заңды тұлғалармен өзара іс-қимылға жәрдемдесу.
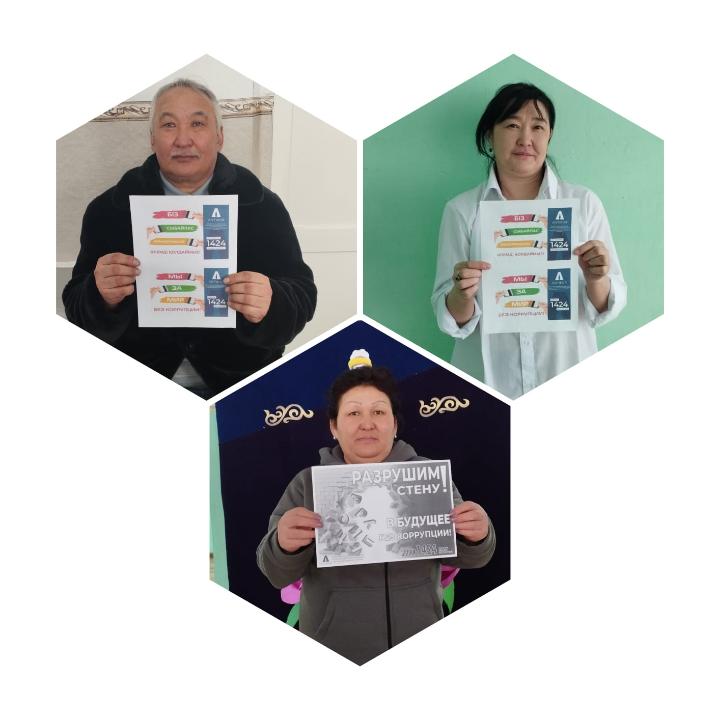
- Сұңқар ауылдық округінің аумағында мемлекеттік қызметшілердің қатысуымен сыбайлас жемқорлық құқық бұзушылықтардың алдын алу бойынша іс-шара өткізілді. Мақсаты: сыбайлас жемқорлық құқық бұзушылықтардың алдын алу және оларға жол бермеу.
- ТЖШ есептеудің жаңа әдістемесі болашақ жинақтаушы зейнетақының лайықты мөлшерін қамтамасыз етуге бағытталған Қоғамның белсенді қызығушылығына және көптеген сауалдардың туындауына байланысты ең төменгі жеткіліктілік шектерін (ТЖШ) есептеу әдістемесіндегі жоспарланған өзгерістерді түсіндіреміз. ТЖШ есептеу әдістемесін қайта қараудың мақсаты - болашақ жинақтаушы зейнетақының жеткіліктілігін қамтамасыз ету үшін қажетті зейнетақы жинақтарының ең төменгі сомасына қойылатын талаптарды арттыру, зейнет жасындағы зейнетақы төлемдері есебінен салымшының кірісті алмастыру коэффициентін (КАК) кезең-кезеңімен (ең төменгі халықаралық стандарттарды ескере отырып) өсіру. Өзгеріс жасауға не себеп болды? Қолданыстағы Әдістемеге сәйкес ТЖШ мөлшері жыл сайын бекітілген әлеуметтік-экономикалық көрсеткіштерді, ең төменгі жалақы мөлшері мен инвестициялық кірістілік негізінде болашақ зейнетақы жарналарының болжамды көрсеткіштерін ескере отырып жүргізілген есептеулер нәтижесінде белгіленеді. Бұл ретте қолданыстағы Әдістеменің бірқатар осал тұстары бар: • ұзақ мерзімді макроэкономикалық болжамдарға тәуелділік, осының әсерінен жыл сайын ТЖШ мөлшері құбылмалы болады; • салымшының болашақ зейнетақы жарналарын нақты төлеуіне кепілдіктердің болмауы; • болашақ зейнетақы төлемдері мөлшерінің аздығы. Қолданыстағы әдістеме бойынша, азамат зейнетақы жинақтарының ТЖШ-дан асатын бөлігін пайдаланған жағдайда міндетті зейнетақы жарналарын (МЗЖ) аударуды одан әрі қарай жалғастырады деп болжанған. Мұндай жағдайда болашақта шамамен қазіргі күнкөріс минимумы (КМ) деңгейін, яғни 50 мың теңгеге жуық төлем алуы мүмкін. Алайда іс жүзінде жарналар тұрақты аударылмауы немесе мүлде тоқтауы мүмкін. Соның себебінен бүгінгі ТЖШ болашақ зейнетақы көлемінің жеткіліктілігін қамтамасыз ете алмайды деген қауіп бар. Жарналар уақытылы аударылып, іс жүзіндегі ТЖШ мөлшерін қамтамасыз еткеннің өзінде 50 мың теңге көлеміндегі жинақтаушы зейнетақы бүгінгі медианды жалақының 15%-на да жетпейді. Жаңа Әдістеме нені көздейді? Ұсынылған ТЖШ-ны анықтаудың жаңа әдістемесі азаматтарға зейнетақы төлемдерінің неғұрлым жоғары және болжамды деңгейін қамтамасыз етуге бағытталған. Жаңа тәсілге сәйкес ТЖШ-дан жоғары жинақтарды алғаннан кейін болашақ жинақтаушы зейнетақы мөлшері медианды жалақының кемінде 40% деңгейіне жуықтайды (Қазақстан Республикасы Стратегиялық жоспарлау және реформалар агенттігі Ұлттық статистика бюросының деректері бойынша 2025 жылғы IV тоқсанда оның мөлшері 339 912 теңгені құрады). Сонымен қатар, ұсынылған Әдістемеде жеткіліктілік шектері болашақ жарналарға және көптеген макроэкономикалық көрсеткіштердің жыл сайынғы болжамды өзгерістеріне байланысты болмайды. ТЖШ шамалары ұлттық статистиканы ескере отырып, БҰҰ үнемі жаңартып отыратын Қазақстан халқының демографиялық кестелерін қоса алғанда, ұзақ мерзімді факторлар негізінде айқындалатын болады. Тиісінше азаматтар болашақ зейнетақы мөлшерін болжай алады және ЭЫДҰ елдерінің нысаналы көрсеткіштеріне кезең-кезеңімен жақындайды. ТЖШ мөлшері қазіргідей салымшының жасына байланысты болады: азамат зейнеткерлік жасқа неғұрлым жақын болса, болашақ зейнетақыны қамтамасыз ету үшін ТЖШ деңгейі соғұрлым жоғары болуы керек. ТЖШ анықтау үшін болашақ зейнетақы төлемінің ағымдағы құнын есептеудің классикалық формуласы пайдаланылатын болады. Басқаша айтқанда, жаңа формула бойынша жинақтардың ең аз сомасы, яғни мақсатты мөлшерде зейнетақы алуды қамтамасыз ету үшін салымшының жеке зейнетақы шотында (ЖЗШ) болуы тиіс ТЖШ шамасы айқындалады. Сонымен қатар, болашақ төлемдерді есептеу инфляция мен инвестициялық кірістің әсерін ескереді, яғни болашақ төлемдердің мөлшері инфляцияны ескере отырып нақты мәнде өседі. Осылайша, ТЖШ-ны айқындаудың жаңа әдістемесі зейнетақы төлемдері есебінен салымшының кірісін алмастыру коэффициентінің жеткіліктілігін қамтамасыз ету мақсатында болашақ жинақтаушы зейнетақыны қамтамасыз ету үшін қажетті зейнетақы жинақтарының ең төменгі сомасына қойылатын талаптарды арттырады. Бұдан басқа, мұндай әдістеме ТЖШ анықтау жүйесін зейнетақымен қамсыздандырудың халықаралық стандарттарына жақындатуға және зейнеткерлікке шыққан кезде зейнетақы жинақтарының жеткіліксіздігі қаупін азайтуға мүмкіндік береді. Халықаралық стандарттар мен тәжірибе Естеріңізге сала кетейік, Халықаралық еңбек ұйымының (ХЕҰ) 102 Конвенциясына сәйкес зейнетақымен қамсыздандырудың ең төменгі деңгейі кемінде 40% КАК болып табылады. Еуропалық Одақ елдерінде ең төменгі зейнетақы мөлшері орта есеппен ең төменгі жалақы мөлшерінің шамамен 60%-ын құрайды. Экономикалық ынтымақтастық және даму ұйымының (ЭЫДҰ) елдерінде ең төменгі жалақы мөлшері медианды жалақының шамамен 50% құрайды. Халықаралық тәжірибе көрсеткендей, бірқатар елдерде зейнетақы жинақтарын мерзімінен бұрын пайдалану мүмкіндігі дағдарысқа қарсы шара ретінде экономикалық күйзелістерге және халықты қолдау қажеттілігіне байланысты ерекше жағдайларда, оның ішінде COVID-19 пандемиясы кезеңінде қатаң шектеулі мөлшерде қолданылған. Сонымен қатар, зейнетақы жинақтары, ең алдымен, егде жастағы азаматтардың табысын қамтамасыз етуге арналғанын атап өтеміз. Сондықтан зейнеткерлікке шыққанға дейін зейнетақы қаражатын үнемі пайдалану жинақтау көлемінің күрт төмендеуіне және сәйкесінше болашақ зейнетақы төлемдері мөлшерінің төмендеуіне әкелуі мүмкін. Ұзақ мерзімді перспективада бұл егде жастағы зейнетақы табысының жеткіліксіздігі қаупін арттырады. Осылайша, зейнетақы жинақтарының бір бөлігін баламалы мақсаттарға пайдалану мүмкіндігі сақталуда, алайда алу үшін қолжетімді қаражат көлемін айқындау тәсілдері азаматтарды болашақта зейнетақы төлемдерінің жеткілікті және тұрақты деңгейде қамтамасыз ету қажеттілігін ескере отырып жетілдіріледі. Қазақстанда жаңа әдістеме бойынша ТЖШ есебі нақты жағдайларға жақындап, озық елдердің зейнетақымен қамсыздандыру тәжірибесімен сәйкестендіруге бағытталатын болады. Азаматтың зейнеткерлікке шыққан кезде жинақ көлемі жеткіліксіз болу қаупі азаяды. Жаңартылған әдістеме жинақтаудың бір бөлігі алынған жағдайда болашақ жинақтаушы зейнетақы нысаналы көрсеткіштерден төмен болмайтындай және зейнеткерлік жастағы азаматтарға тұрақты зейнетақы табысын қамтамасыз ететіндей етіп ЖЗШ-да сақтау үшін қажетті зейнетақы жинақтарының ең төменгі деңгейін айқындауға мүмкіндік береді.
- Қазақстандықтар өздерінің несие тарихын қайда және қалай тегін тексере алады Бүгін, 2026 жылғы 4 маусымда Қазақстан Қаржы нарығын реттеу және дамыту агенттігінде (АРРФР) өздерінің кредиттік тарихын қалай тексеру керектігі айтылды, деп хабарлайды <url> Zakon.kz. Қазақстандықтарға кредиттік есеп – бұл жеке немесе заңды тұлғаға ресімделген барлық кредиттер мен қарыздар туралы, сондай-ақ олардың уақтылы қайтарылуы туралы ақпаратты қамтитын ресми құжат екенін еске салды. "Кредиттік тарихты қалыптастыру бірінші қарыз ресімделген сәттен басталады. Бұл банктердің, микроқаржы ұйымдарының және басқа қаржы институттарының жаңа несиелік өтінімдерін қарау кезінде төлем тәртібін бағалау үшін қажет. Оң несие тарихының болуы болашақта қарыз алу мүмкіндігін арттырады, несиелеудің неғұрлым тиімді шарттарына сенуге мүмкіндік береді". ҚР АРРФР баспасөз қызметі Агенттік Қазақстанның әрбір азаматының күнтізбелік жылы бір рет өзінің жеке кредиттік есебін тегін алуға құқығы бар екенін атап өтті. Сол жылы қайта сұрау ақылы. Есепті келесі жолдармен алуға болады: "Бірінші кредиттік бюро" сайты немесе мобильді қосымшасы арқылы; портал арқылы eGov.kz; ХҚКО, "Қазпошта" бөлімшелерінде және "Бірінші кредиттік бюро"кеңсесінде; Мемлекеттік несие бюросы арқылы. "Егер сіз несиелік есепте дұрыс емес деректерді байқасаңыз-мысалы, өтелген қарыз немесе толық төленген несие бойынша кешіктірілген жазба, міндетті түрде тиісті банкке немесе МҚҰ-ға хабарласыңыз. Шағымдарыңызды тиісті құжаттармен растаңыз". ҚР АРРФР баспасөз қызметі Егер мерзімі өткен берешектің болуы туралы мәліметтер "Бірінші кредиттік бюро"ЖШС деректері бойынша көрсетілсе, жалған ақпаратқа "Бірінші кредиттік бюро" сайтында да дауласуға болады. "Қаржылық қауіпсіздікті арттыру және ықтимал алаяқтық әрекеттерге уақтылы ден қою үшін кредиттік тарих мониторингі қызметін – "кредиттік тарихты бақылау" қызметін қосу ұсынылады. Бұл сіздің несие тарихыңыздағы кез – келген өзгерістер туралы-жаңа несиелер, кешіктірулер, қарыздың өзгеруі және басқа оқиғалар туралы хабарлама алуға мүмкіндік береді. Қызметті портал арқылы қосуға болады eGov.kz. Бірінші несиелік бюроның сайты немесе мобильді қосымшасы. ҚР АРРФР баспасөз қызметі Сіз несие бойынша артық төлемді қалай азайтуға болатындығын сілтеме арқылы біле аласыз.
- Қазақстан мен Моңғолия зейнетақы саласында ынтымақтастық орнатуда
Маңызды

АПК

BORN BOLD


Құжаттар
Барлық құжаттарОқиғалар
Барлық оқиға


Басшылық
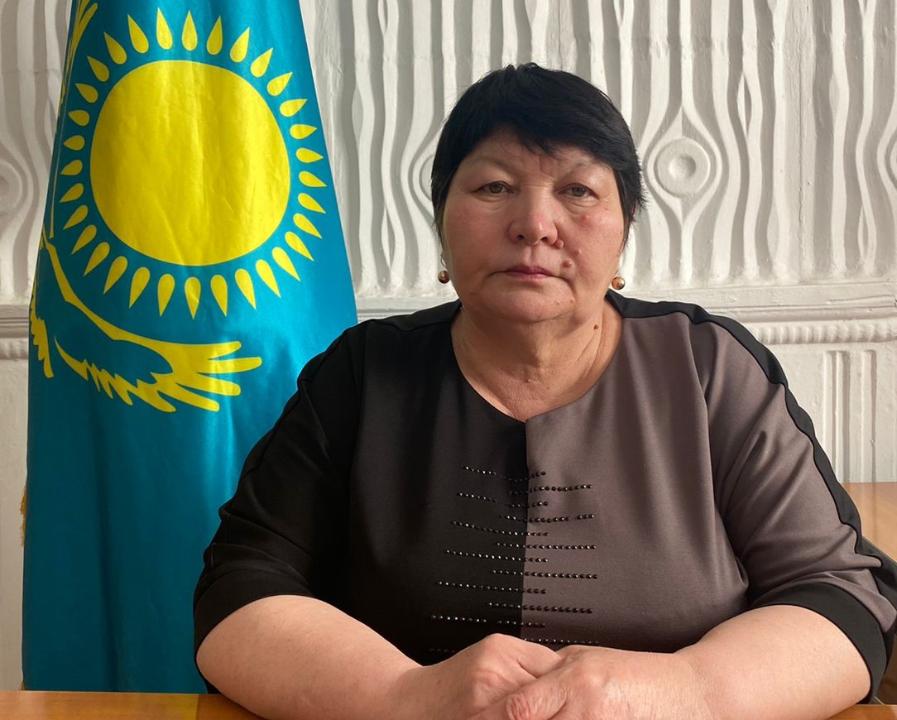
Махметова Карлыгаш Сапаровна
8-72-149-38-635
makhmetova.k@karaganda-region.gov.kz