
Қаржы нарығын реттеу және дамыту агенттігінің Төрағасы М.Е. Әбілқасымованың Банктер және банк қызметі туралы заң жобасы бойынша кіріспе сөзі
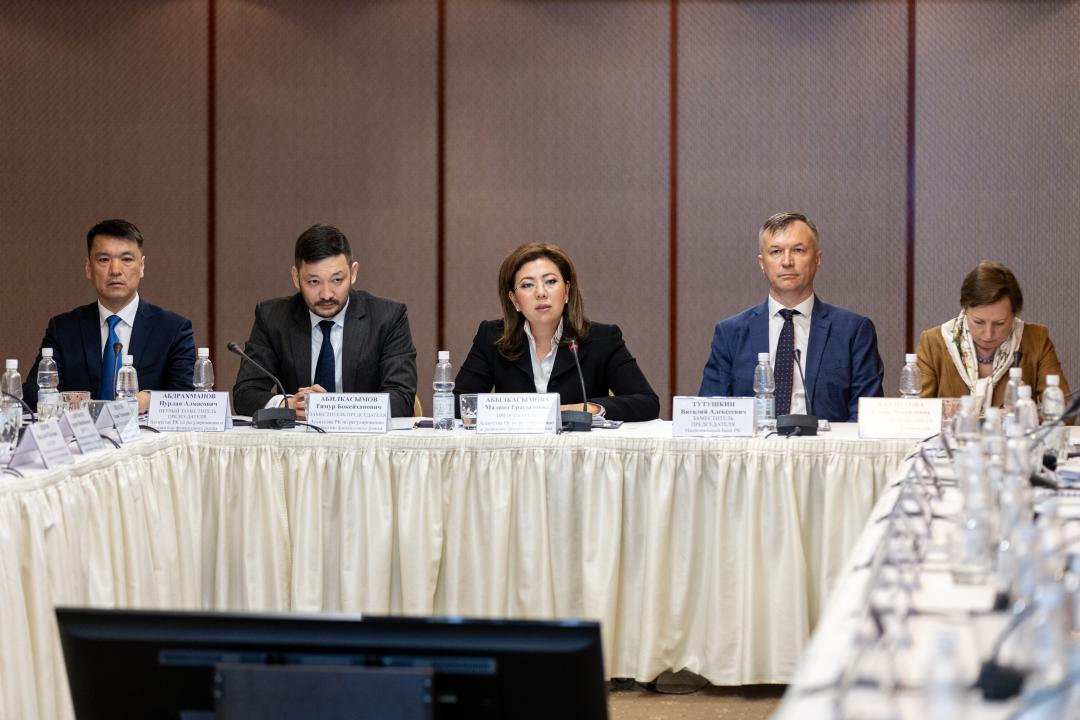
Қайырлы күн, құрметті әріптестер және дөңгелек үстелге қатысушылар!
Қаржы нарығын реттеу және дамыту агенттігі ұйымдастырған іс-шараға қош келдіңіздер!
Бүгін біз кеңейтілген құрамда жиналып отырмыз. Іс-шарамызға банктік қоғамдастықтың, халықаралық ұйымдардың өкілдері, тәуелсіз сарапшылар және бұқаралық ақпарат құралдарының өкілдері қатысып отыр. Біз қаржылық реттеу саласындағы негізгі құжаттардың бірі — Банктер туралы жаңа Заң жобасын талқылау үшін жиналдық.
Жаңа заңнама Мемлекет басшысының 2024 жылғы 2 қыркүйектегі «Әділетті Қазақстан: заң мен тәртіп, экономикалық өсім, қоғамдық оптимизм» атты Қазақстан халқына Жолдауында айтылған тапсырмасы шеңберінде әзірленеді. Заң банк секторының орнықтылығын нығайтуға, инновацияларды дамытуға ықпал етуге және экономиканың нақты секторын қаржыландырудағы банктердің рөлін арттыруды ынталандыруға арналған.
1995 жылы қабылданған Банктер және банк қызметі туралы заң қайта қарауды қажет етті. Банктердің бизнес-модельдеріндегі айтарлықтай өзгерістер, цифрлық сервистердің таралуы, жаңа қатысушылардың пайда болуы және тұтынушылық күтулердің өзгеруі нормативтік базаны терең және жан-жақты жаңғыртуды талап етеді. Жаңа заң осы өзгерістерді ескереді және ағымдағы жағдайларда банк секторының орнықты дамуы үшін негіз болады.
Банк секторы қаржы нарығының аса ірі сегменті болып табылады. Оның активтердің жиынтық көлеміндегі үлесі 90%-ды құрайды.
2024 жылдың қорытындысы бойынша банк секторының активтері 19,7%-ға өсіп, 61,6 трлн теңгеге жетті (биыл 1-тоқсанда 0,7%-ға өсті). Жалпы алғанда, соңғы 5 жылда банк секторы активтерінің орташа жылдық өсімі 18%-ды құрады. Банктердің депозиттік базасының құрылымында оң өзгерістер орын алды, оның 2 есе тұрақты өсуі байқалады (2020 жылдан бастап), бұл банк жүйесіне деген сенімнің жоғары деңгейін растайды.
Өтімділігі жоғары активтер тұрақты деңгейде қалып отыр және жиынтық активтердің шамамен 30%-ын құрайды, бұл банктердің клиенттер алдындағы міндеттемелерін уақтылы орындау қабілетін қамтамасыз етеді. 2024 жылдың қорытындысы бойынша несие портфелі 20%-ға ұлғайды, ал оның 5 жылдағы орташа жылдық өсімі 19,4%-ды құрап, 35,8 трлн теңгеге жетті (биыл 1-тоқсанда өсім 2,4%-ға өсті). Бұл ретте NPL 90+ үлесі қалыпты – 3,3% деңгейде, провизиялармен қамту 67%-ды құрайды.
Меншікті капитал 2024 жылы 30%-ға өсіп, негізінен өткен жылдардағы бөлінбеген пайданың өсуі есебінен 8,9 трлн теңгеге жетті. 2025 жылдың басындағы капитал жеткіліктілігінің коэффициенттері нормативтік талаптардан едәуір асып түседі: негізгі капиталдың (k1) жеткіліктілігі 20,4%-ды, ал меншікті капиталдың (k2) жеткіліктілігі 22,0%-ды құрайды.
Соңғы жылдары Агенттік банк секторында бірқатар негізгі реформаларды іске асырды. Трансформацияның маңызды бағыттарының қатарына активтердің сапасын бағалауды (AQR) жыл сайынғы өткізуді, қадағалап стресс-тестілеуді, SREP (Supervisory review and evaluation process) қадағалап бағалауды қоса алғанда, тәуекелге бағдарланған қадағалауды толыққанды енгізу жатады. 2025 жылғы қаңтардан бастап ICAAP және ILAAP қағидаттарын іске асыру, шоғырландырылған қадағалауға көшу, капиталға қадағалау үстемеақысын енгізу аяқталды, 9 ХҚЕС сәйкес провизияларды қалыптастыру, сондай-ақ орнықты даму саласындағы (ESG) талаптарды интеграциялау қамтамасыз етілді. Бұл қадамдар теңдестірілген және заманауи реттеуші ортаны қалыптастыруға ықпал етті.
Банк жүйесі дамуының жаңа кезеңі басталды. Цифрлық технологиялар мен жасанды интеллектті кеңінен енгізу тәуекелдерді бағалаудың дәлдігін арттыруға, кредиттік скорингтерді жетілдіруге, деректерді қорғауды және алаяқтыққа қарсы іс-қимыл тетіктерін күшейтуге жаңа мүмкіндіктер береді. Мұндай құралдар қаржы ұйымдары практикасының маңызды бөлігіне айналуда.
Қаржы секторының өзгеруін және реттеудегі жаңа үрдістерді ескере отырып, Агенттік Ұлттық Банкпен бірлесіп жаңа заң жобасын, сондай-ақ сабақтас кодекстер мен заңдарға өзгерістер жобаларын дайындады. Түзетулер Қазақстан Республикасының 7 кодексіне және 16 заңнамалық актісіне қатысты болады.
Заң сарапшылардың, ЕҚДБ, ХВҚ сияқты халықаралық ұйымдардың өкілдерінің, қаржы нарығына қатысушылардың белсенді қатысуымен әзірленді, сондай-ақ Еуропалық Орталық Банктің, Англия банкінің, Ресей Федерациясының Орталық Банкінің және БАӘ Орталық Банкінің озық практикасы пайдаланылды. Нәтижесінде өзекті сын-қатерлерді, нарыққа қатысушылардың пікірін ескеріп қана қоймай, банк қызметін реттеудің озық халықаралық тәсілдерін енгізуге де мүмкіндік туды.
Банктер туралы жаңа заң жобасы жеті негізгі бағытты қамтиды.
Бірінші бағыт лицензиялау жүйесін жаңғыртуға және банк нарығына қолжетімділікті реттеуге қатысты. Аталған бағыт шеңберінде мынадай өзгерістер көзделген.
Біріншіден, жаңа қатысушылардың нарыққа шығуын жеңілдететін және бәсекелестіктің күшеюіне ықпал ететін базалық банктік лицензия енгізіледі. Әмбебап лицензиядан айырмашылығы, базалық лицензия активтер мөлшері бойынша шектеулерді көздейді, сондай-ақ 10 млрд теңгеге дейін ең төмен капиталға, тәуекелдерді басқару жүйесіне және қадағалау жүктемесіне қойылатын талаптарды азайтады, бұл жүйенің орнықтылығын сақтаған кезде реттеудің барынша икемді жағдайлар жасайды. Бұл ретте жекелеген жоғары тәуекелді операцияларға және байланысты тұлғалармен мәмілелерге тыйым салынады. Әмбебап лицензиясы бар банктер үшін ең төменгі капитал 20 млрд теңгеге дейін арттырылатын болады.
Жаңа тәсіл әсіресе шағын және орта бизнеспен, оның ішінде банктік лицензия алуға қызығушылық білдірген өңірлерде белсенді жұмыс істейтін МҚҰ үшін аса өзекті.
Екіншіден, халыққа қаржылық қызмет көрсететін банктік емес ұйымдарға қойылатын талаптар күшейтіледі. Атап айтқанда, бұл халыққа тиісті лицензиясыз қаржылық және кредиттік қызмет көрсететін маркетплейстер, телеком операторлар және төлем ұйымдары сияқты банктік емес ұйымдарға қатысты.
Комплаенс стандарттарын сақтауға, ақпараттық қауіпсіздікті қамтамасыз етуге және тұтынушылардың құқықтарын қорғауға ерекше назар аударылады, бұл операциялардың ашықтығын арттыруға, клиенттер үшін тәуекелдерді азайтуға және жалпы алғанда, қаржы жүйесіне деген сенімді нығайтуға бағытталған.
Үшіншіден, ислам банкингін дамыту үшін жағдайлар жасалуда. Қазіргі уақытта исламдық банк қызметін жүзеге асыру үшін жеке ислам банкін құру қажет. Әмбебап банктерге дәстүрлі банктік қызметті исламдық терезе түріндегі исламдық банктік қызметпен, міндетті түрде бөлек есепке алу жүргізілген және исламдық қаржылық операцияларға тән белгіленген қағидаттар сақталған кезде қоса атқаруға мүмкіндік беріледі.
Екінші бағыт іс-қимыл қадағалауын дамытумен және тұтынушылардың құқықтарын қорғауды күшейтумен байланысты. Маңыздылығы жағынан пруденциялық қадағалаумен салыстыруға болатын кешенді қадағалау жүйесі құрылатын болады. Реттеу қаржы өнімдерін әзірлеуді, жарнамалауды, ұсынуды және мониторингтеуді қоса алғанда, оларды басқару кезіндегі жауапкершілік қағидаттарын біріктіретін тәсілге негізделген. Ақпаратты жария ету бойынша талаптар күшейтілді, жосықсыз практикалар шектелді, қаржылық сауаттылық деңгейін арттырғаны үшін қаржы ұйымдарының жауапкершілігі енгізілді. Бұдан басқа, қаржы нарығына қатысушылар арасында міндеттерді тиімді бөлу үшін қаржы нарығындағы жолданымдарды қараудың үш деңгейлі жүйесі қайта қаралды. Жаңа тәсілге сәйкес, қаржы ұйымы бірінші кезекте тұтынушылардың жолданымдарын қарауға және шешім қабылдауға міндетті. Бұдан әрі дауды қаржы омбудсманының бірыңғай қызметі қарауы мүмкін, ол қазір қаржы нарығындағы дауларды сотқа дейінгі реттеудің негізгі тетігі болып табылады. Бұл ретте тұтынушының өз жолданымы бойынша шешіммен келіспеген жағдайда Агенттікке жүгіну құқығы қалады. Агенттік өз тарапынан азаматтардың жолданымдарымен сапасыз және тиісінше емес жұмыс анықталған кезде қаржы ұйымы мен қаржы омбудсманына қатысты жүйелі және реттеушілік шаралар қабылдауды қамтамасыз етеді.
Үшінші бағыт төлемге қабілетсіз банктерді реттеу тетіктеріне қатысты. Күшейтілген қадағалауды, қаржылық орнықтылықты қалпына келтіру режимін және реттеу режимін қамтитын үш сатылы жүйені енгізу көзделеді.
Қаржылық жағдайдың нашарлауының алғашқы белгілерінде банк қалпына келтіру жоспарларын өзектендіре отырып, күшейтілген қадағалауға ауыстырылатын болады. Одан әрі нашарлаған жағдайда, тұрақтандыру шараларын қолдана отырып, орнықтылықты қалпына келтіру режимі іске қосылады, ал егер банк төлемге қабілетсіз банк ретінде танылса, уақытша әкімшілікті тағайындауды және жұмыс істеу қабілетін бағалауды көздейтін реттеу тетігі іске асырылады.
Негізгі мақсаты – мемлекеттік қолдауды барынша азайту, ол тек жүйелік маңызы бар банктер үшін ерекше жағдайлармен шектеледі, қаржы жүйесі үшін тәуекелдері өте аз.
Төртінші бағыт халықаралық стандарттарды ескере отырып, банктерді реттеуді жетілдіруді қамтиды. 2023 жылы ХВҚ мен Дүниежүзілік банк өткізген Қазақстанның қаржы секторын бағалау (FSAP) қорытындысы бойынша ұсынылып отырған өзгерістерге негіз болған ұсынымдар берілді. Макропруденциялық реттеу құралдарын кеңейту, сондай-ақ тәуекелдерді басқару, ішкі аудит және комплаенс сияқты негізгі блоктардың басшылары үшін біліктілік стандарттарын белгілеу, реттеушінің уәжді пайымдауын қолдану аясын кеңейту, байланысты тұлғалармен мәмілелерге қойылатын талаптарды қатаңдату және басқалар.жоспарлануда.
Бесінші бағыт кредит беруді ынталандыруға арналған. Синдикатталған кредиттерді одан әрі дамыту, банктердің қатысуымен ШОБ үшін кепілдік қорын құру, ШОБ субъектілері үшін қаржыландыруға қолжетімділікті кеңейту және экономикадағы іскерлік белсенділікті ынталандыру мақсатында факторинг сияқты құралдарды ілгерілету үшін жағдайлар жасау жоспарлануда.
Алтыншы бағыт банк заңнамасының құрылымын оңтайландырумен байланысты. Жаңа заң банктің өмірлік цикліне сәйкес қисынды түрде құрылатын болады – оны құру мен лицензиялаудан бастап тарату рәсімдеріне дейін, бұл ретте ескірген және қайталанатын нормалар алып тасталады. Акционерлерге және басшы құрамға қойылатын талаптар жүйелендіріліп, «Мемлекеттік реттеу, бақылау және қадағалау туралы» жеке заңға көшірілетін болады, бұл нарыққа қатысушылар үшін нормаларды қолданудың заңдық айқындылығы мен ыңғайлылығын арттырады.
Жетінші бағыт цифрлық активтерді реттеуді қоса алғанда, ұлттық цифрлық қаржы инфрақұрылымын дамытуға қатысты. Бұл блок одан әрі цифрландыру үшін құқықтық және техникалық базаны ұсынатын технологиялық тұрғыдан дамыған және орнықты қаржы жүйесін қалыптастыруға бағытталған.