Меню

Ұялы байланыс
Бекітілген байланыс
Пошта байланысы
Ұялы байланыс сапасын тексеру
Қазақстан Республикасының радиожиілік спектрін пайдалануға рұқсат беру
Байланыс саласындағы жаңа технологиялар мен инфрақұрылымды дамыту
Байланыс саласындағы мемлекеттік саясат
Мемлекеттік аудит және қаржылық бақылау

Мемлекеттік аудитке және қаржылық бақылауға байланысты қоғамдық қатынастар мемлекеттік аудит және қаржылық бақылау органдарының өкілеттіктері мен қызметін ұйымдастыруды айқындайды, «Мемлекеттік аудит және қаржылық бақылау туралы» Қазақстан Республикасының Заңынан және нормативтік-құқықтық актілерден тұратын Қазақстан Республикасының мемлекеттік аудит және қаржылық бақылау туралы заңнамасымен реттеледі.

Қазақстан Республикасы стандарттар мен нұсқаулар шығаратын жоғары аудит органдарының ИНТОСАЙ халықаралық ұйымының мүшесі болып табылады. Осы халықаралық құжаттар Қазақстан Республикасының мемлекеттік аудит және қаржылық бақылау туралы заңнамасында имплементацияланған.

Мемлекеттік аудиттің мақсаты мемлекет пен квазимемлекеттік сектор субъектілерінің бюджет қаражатын, активтерін басқару мен пайдалану тиімділігін арттыру болып табылады.

«Мемлекеттік аудит және қаржылық бақылау туралы» Қазақстан Республикасының Заңында мемлекеттік аудит - мемлекеттік аудит – тәуекелдерді басқару жүйесіне негізделген, бюджеттік қаражатты, мемлекет, мемлекеттік аудит объектілерінің активтерін, байланысты гранттарды, мемлекеттік және мемлекет кепілдік берген қарыздарды, сондай-ақ мемлекет кепілгерлігімен, оның ішінде бюджетті атқаруға байланысты басқа қызметпен тартылатын қарыздарды басқару және пайдалану тиімділігін талдау, бағалау және тексеру деп белгіленген.

Мемлекеттік аудитті сыртқы мемлекеттік аудит (Жоғары аудиторлық палата және тексеру комиссиялары) және ішкі мемлекеттік аудит (ішкі мемлекеттік аудит жөніндегі уәкілетті орган және ішкі аудит қызметі) органдары жүзеге асырады.

Аталған органдар мемлекеттік аудиттің 3 түрін жүргізеді: тиімділік аудиті, сәйкестік аудиті және қаржылық есептілік аудиті.
Документы
Бұйрық
02 июля 2026
ҚР ҚМ Бухгалтерлік есеп, аудит және бағалау әдіснамасы департаменті
«Мемлекеттік сатып алу туралы» Қазақстан Республикасының Заңына сәйкес, прокуратура органының тиісті талабы немесе сұрау салуы, сотқа дейінгі басталған тергеп-тексеру шеңберінде шығарылған қаулы, сондай-ақ соттың ұйғарымы бойынша тексеруге қатысу және қорытынды беру үшін кезектілік пен өңірлік ұсынылу қағидаттарын сақтай отырып, аудиторлық ұйымдарды (аудиторларды), аудиторлық ұйымдардың (аудиторлардың) тізбесінен аудиторлық ұйымды (аудиторды) айқындау туралы»» Қазақстан Республикасы Қаржы министрінің 2021 жылғы 5 қарашадағы № 1143 бұйрығына өзгеріс енгізу туралы
Бұйрық
26 июня 2026
ҚР ҚМ Бухгалтерлік есеп, аудит және бағалау әдіснамасы департаменті
Қазақстан Республикасы Қаржы министрінің кейбір бұйрықтарына өзгерістер енгізу туралы
Бұйрық
26 июня 2026
ҚР ҚМ Бухгалтерлік есеп, аудит және бағалау әдіснамасы департаменті
Қазақстан Республикасы Қаржы министрінің кейбір бұйрықтарына өзгерістер енгізу туралы
Новости
Полезные материалы
Мемлекеттік аудитордың мемлекеттік сатып алу туралы шартты бұзу туралы бұйрық шығаруға құқығы бар ма? Егер болса, онда мемлекеттік аудитордың мұндай өкілеттігі қандай заң нормаларында қарастырылған?
«Келісілген процедураларды орындау тапсырмалары» 4400 (қайта қаралған) Ілеспе қызметтердің халықаралық стандартына сәйкес келісілген процедуралар жүргізілген нақты қорытындылар бойынша есептер (қорытындылар) аудит болып табыла ма?
Медиагалерея
События
28 октября
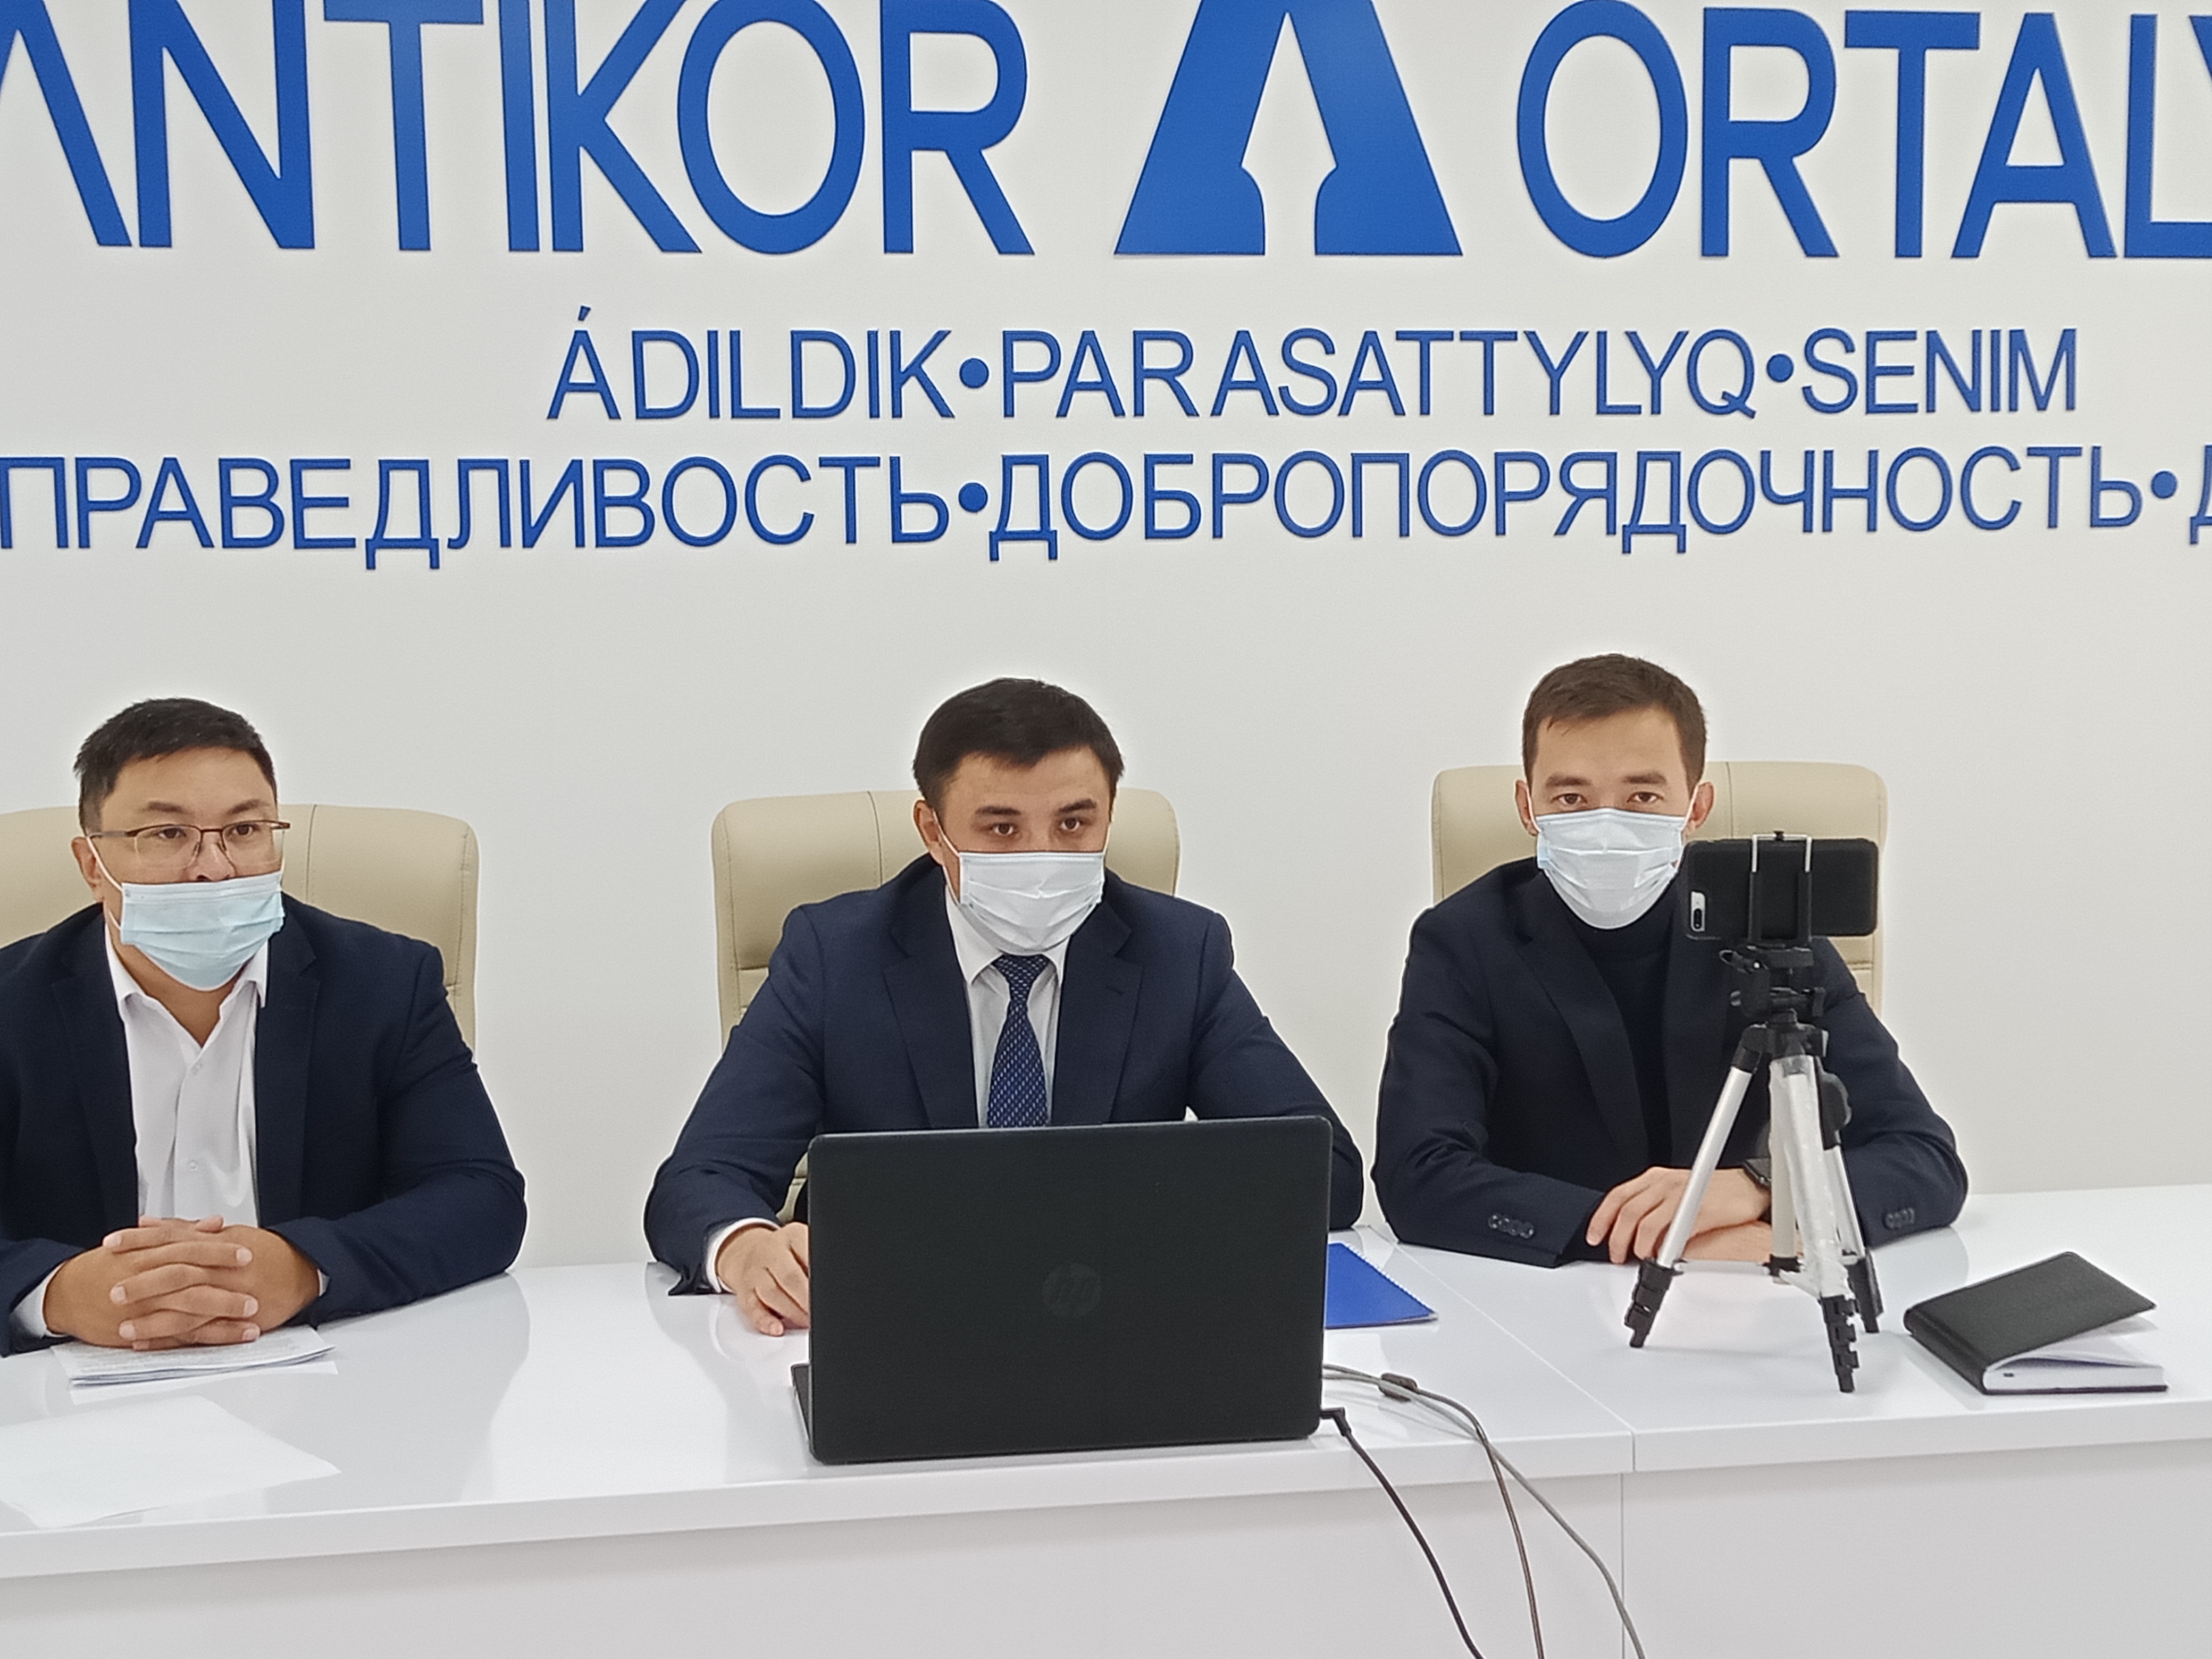
ҚР ҚМ Батыс Қазақстан облысы бойынша ІМАД «ANTIKOR.LIVE» жобасы аясында тікелей эфирде
Реализуемые проекты
Услуги
Организации
ҚР ҚМ Ішкі мемлекеттік аудит жөніндегі апелляция департаменті
ҚР ҚМ Апелляция департаменті
Часто задаваемые вопросы

Социальные медиа

Facebook

Меню подвал

ҚР Президентінің жолдаулары
ҚР Президентінің сайты
ҚР Премьер-Министрінің сайты
Цифрлық трансформация тұжырымдамасы
Өмірлік жағдайлар
ҚР Мемлекеттік рәміздері
Терминдер мен қысқартулар
ҚР Президенті жанындағы Орталық коммуникациялар қызметі
Экран дикторы
Жасанды интеллектті дамытудың 2024 – 2029 жылдарға арналған тұжырымдамасы