В ТУРКЕСТАНЕ ПРОШЛА ВСТРЕЧА ПО РАЗЪЯСНЕНИЮ НОРМ НОВОГО НАЛОГОВОГО КОДЕКСА
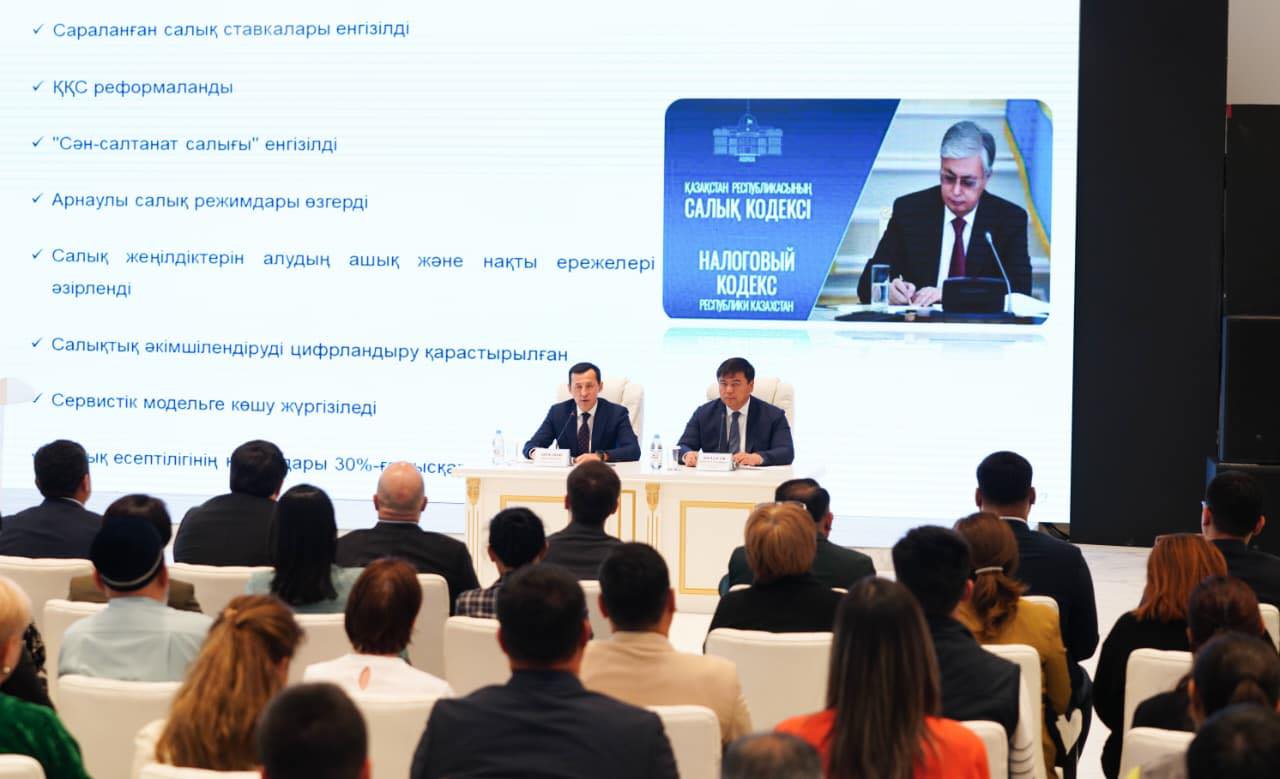
 В городе Туркестане состоялась расширенная встреча с участием вице-министра финансов РК Ержана Биржанова и первого заместителя акима Туркестанской области Зулфухара Жолдасова, посвященная разъяснению экономической политики и основных норм нового Налогового кодекса, который вступает в силу с 1 января 2026 года. Во встрече приняли участие представители Министерства национальной экономики РК, Министерства сельского хозяйства РК, депутаты областного маслихата, местные предприниматели, представители общественных организаций и компетентных государственных органов - всего около 200 человек. На повестке дня были рассмотрены вопросы налоговой политики, поддержки бизнеса и обеспечения социально-экономической стабильности. Встречу открыл первый заместитель акима Туркестанской области Зулфухар Жолдасов, который отметил важность проводимых реформ по совершенствованию налоговой системы и созданию благоприятных условий для бизнеса в соответствии с поручением Главы государства. Он сообщил, что при развитии малого и среднего бизнеса будут сняты обременения, а гражданам, начинающим свое дело, будет оказана помощь. Повышение благосостояния местного населения и подъем экономики страны являются главными приоритетами. Вице-министр финансов разъяснил основные нормы нового Налогового кодекса, предоставив полную информацию о поддержке бизнеса, в том числе о специальных налоговых режимах, изменении ставки НДС и упрощении администрирования. В новом кодексе предусмотрен ряд ключевых изменений, направленных на упрощение налоговой системы. В частности, рассматривается сокращение налоговой отчетности на 30%, уменьшение количества налогов на 20%, оптимизация налоговых льгот, введение дифференцированных ставок, стимулирование инвестиционной активности, увеличение налоговой нагрузки на предметы роскоши и решение других актуальных задач. В завершение встречи предприниматели задали волнующие их вопросы и получили ответы. Они также высказали актуальные проблемы и внесли свои предложения. Вице-министр финансов сообщил, что запросы представителей бизнеса будут обсуждены на заседании штаба, и отметил необходимость продолжения совместной работы с центральными и местными государственными органами.
Пресс-служба акима Туркестанской области