Бүгін ҚР Қаржы министрлігі Мемлекеттік кірістер комитеті алаңында БАҚ өкілдерінің қатысуымен «Жалпыға бірдей декларациялау. Мүліктік табыс. Үйді жалға беру кезінде салықты қалай төлеуге болады» тақырыбында баспасөз конференциясы өтті
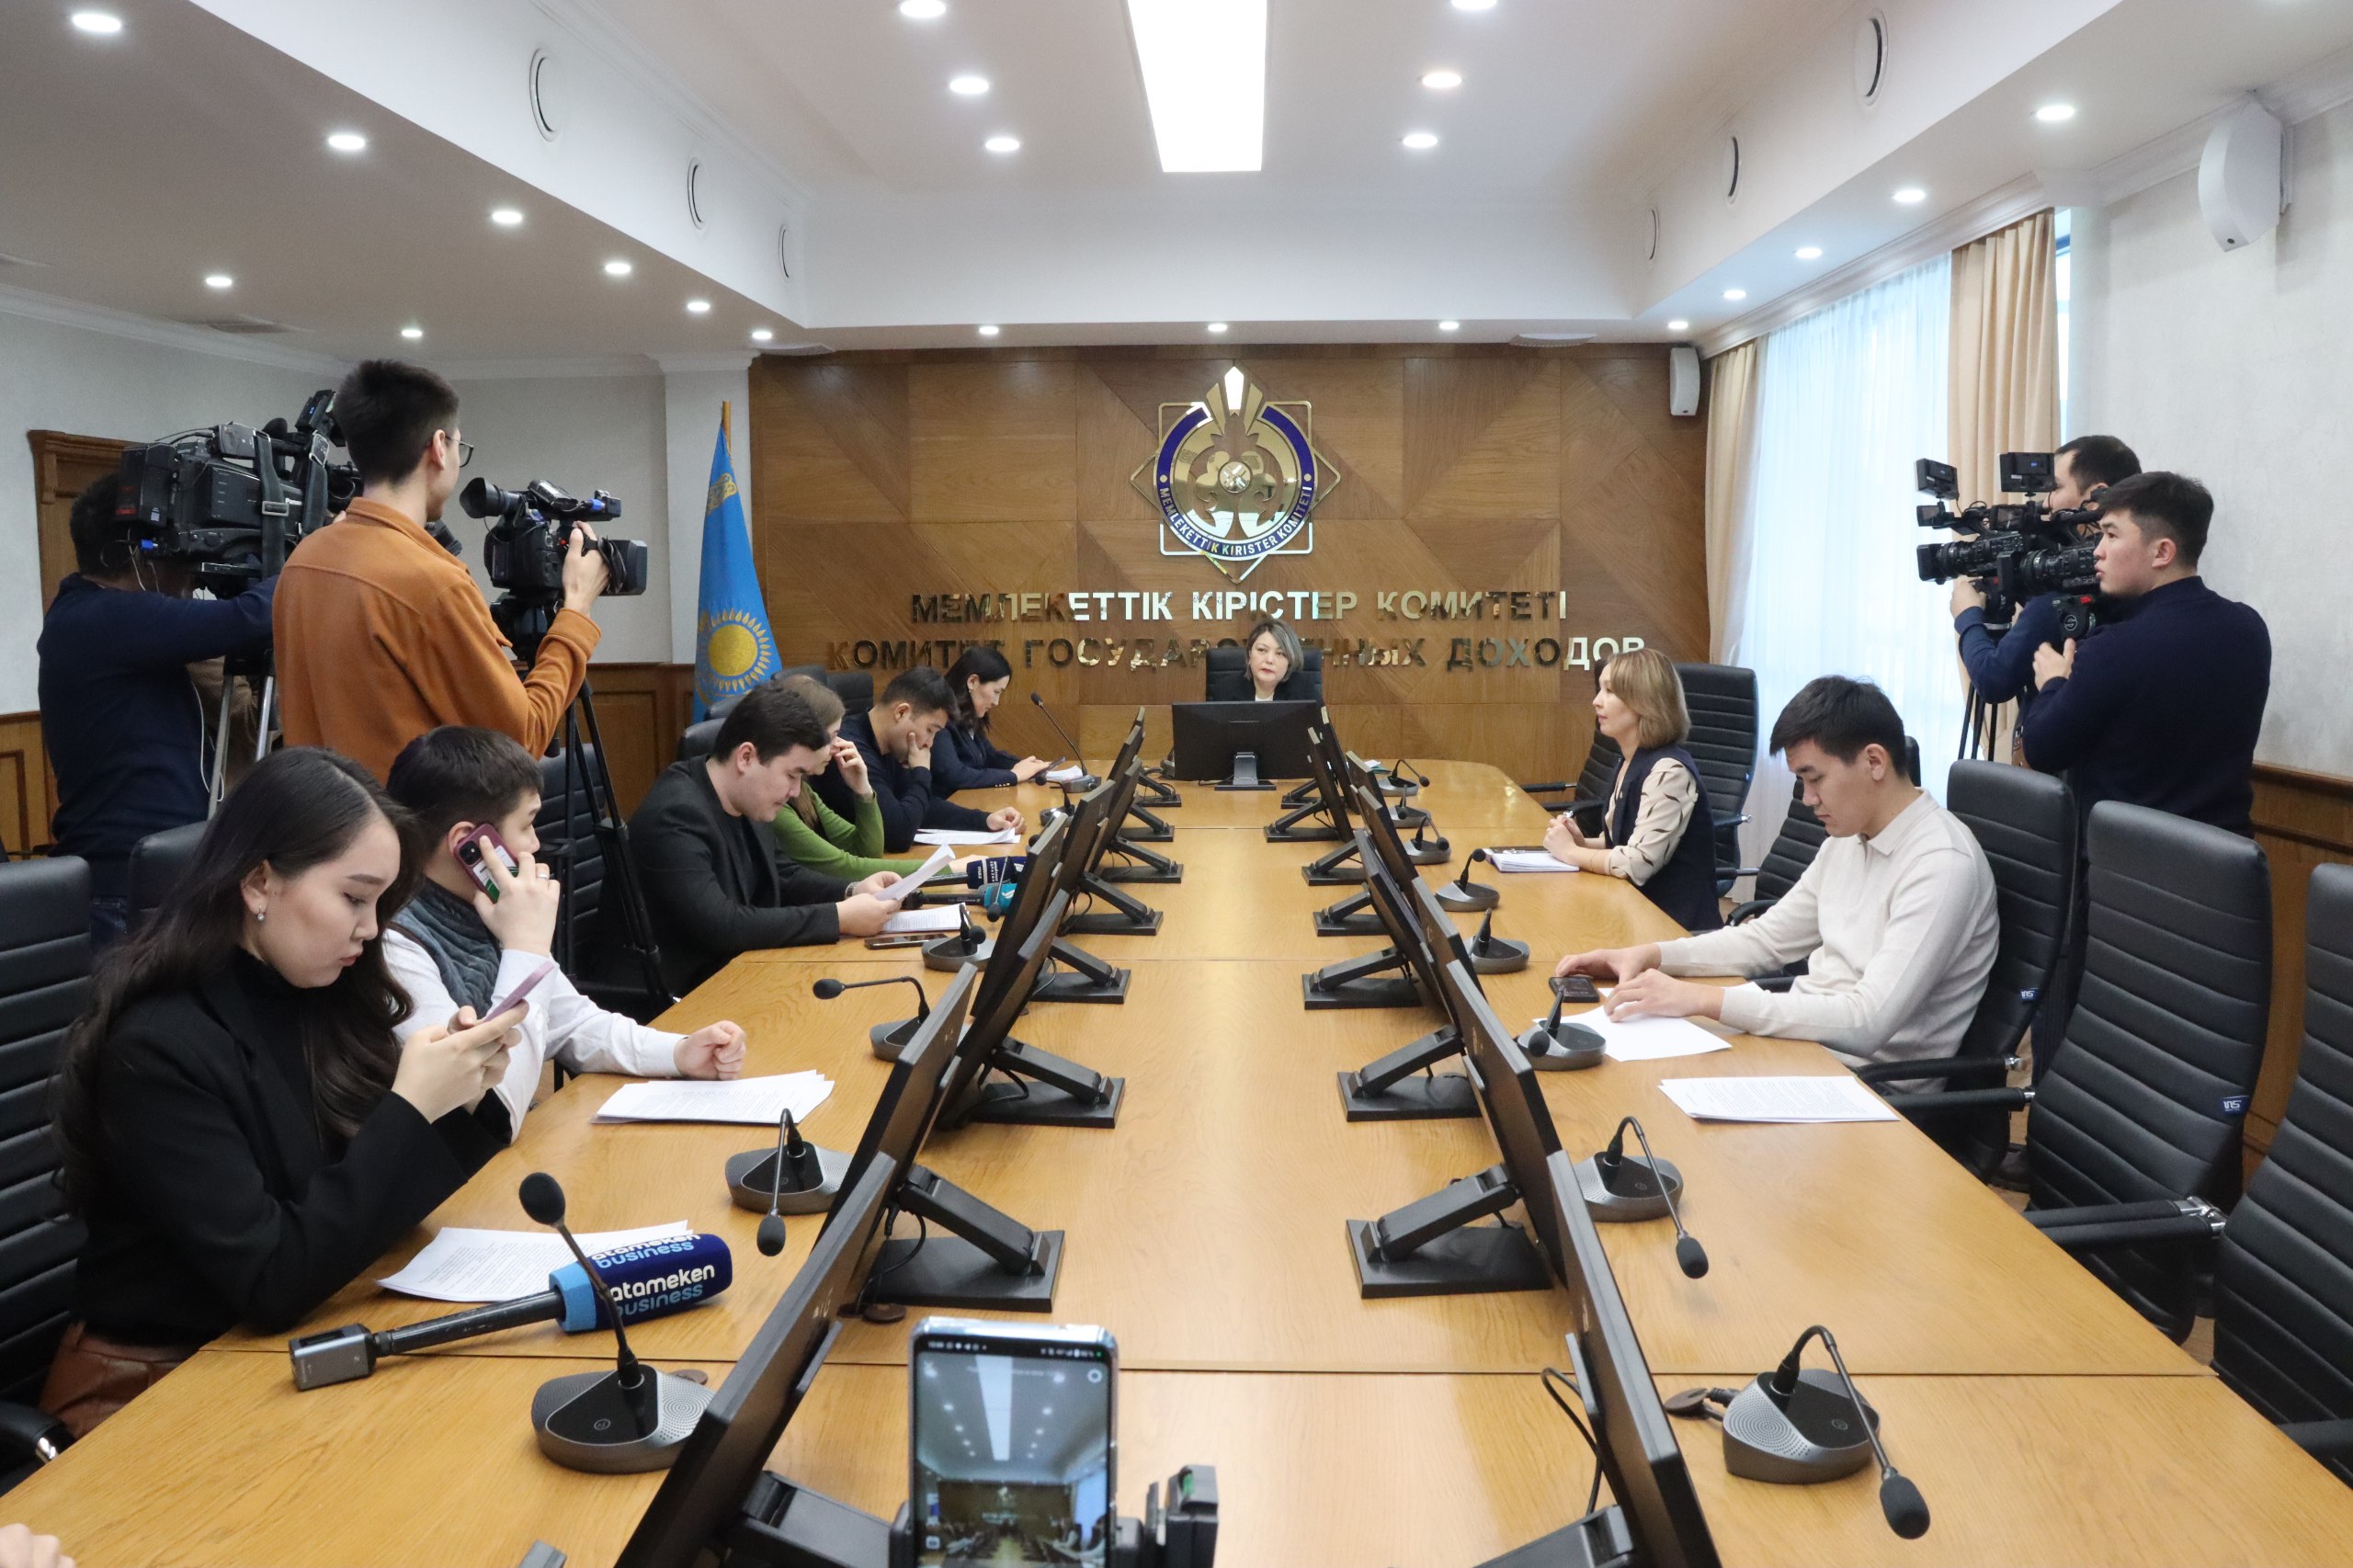
Жалпыға бірдей декларациялаудың ағымдағы жағдайы мен мәселелері, мүлік табыс және мүлікті жалға беруден түскен табыстарға салық салу туралы туралы ҚР ҚМ Мемлекеттік кірістер комитеті Жеке тұлғалардың кірістерін әкімшілендіру басқармасының басшысы Кусаинова Дина баспасөз конференциясы барысында хабарлады.
Жалпыға бірдей декларациялаудың негізгі міндеті:
- әділ салық салуды қамтамасыз ету және әлеуметтік саясатты жетілдіру;
- жеке тұлғалардың кірістерін бақылаудың тиімді тетігін құру;
- сыбайлас жемқорлық пен көлеңкелі экономика деңгейін төмендету.
Бірінші кезең бойынша 2021 жылдың 1 қаңтарынан бастап
580 мыңға жуық мемлекеттік қызметкерлер және оларға теңестірілген адамдар, сондай-ақ олардың жұбайлары "кіру" декларациясын тапсырды.
Екінші кезеңде, 2023 жылдың 1 қаңтарынан бастап декларацияны мемлекеттік мекемелер мен квазимемлекеттік сектордың шамамен 2,1 млн. қызметкері, сондай-ақ олардың жұбайлары табыс етті.
Үшінші кезеңде, 2024 жылдың 1 қаңтарынан бастап декларацияны шамамен 3,9 млн. жеке тұлғалар тапсырады – олар заңды тұлғалардың басшылары мен құрылтайшылары (қатысушылары), дара кәсіпкерлер, сондай-ақ олардың жұбайлары.
Төртінші кезеңде, 2025 жылдың 1 қаңтарынан бастап азаматтардың қалған санаттары табыстайды (мысалы, жеке құрылымдардың қызметкерлері, зейнеткерлер, үй шаруасындағы әйелдер, студенттер және басқалар). Жалпы 6,4 млн жеке тұлға қамтылады деп жоспарлануда.
Жалпыға бірдей декларациялау жүйесіне шамамен 13 млн. адам енеді деп күтілуде.
Жалпыға бірдей декларациялау жүйесі барлық азаматтардың "кіру" декларациясын табыс етуінен тұрады және декларацияда жеке тұлғаның барлық шетелдік активтері, жылжымалы, жылжымайтын мүліктері, атап айтқанда:
• шетелдегі жылжымайтын мүлік және көлік;
• шетелдік банктердегі 7,3 мың АҚШ долларынан асатын ақша қаражаттары (1 000 АЕК);
• шетелдік компаниядағы қатысу үлесі;
• бағалы қағаздар, сандық активтер (биткоиндар және т. б.);
• үлестік қатысу шарты (тұрғын ғимараттағы үлесі);
• инвестициялық алтын (құйма алтын);
• зияткерлік меншік және авторлық құқық объектілері;
• 34,5 млн. теңге (10 000 АЕК ) шегіндегі қолма-қол ақша;
• 31.12.2023 жылға дейінгі басқа тұлғалармен нотариалды куәландырылған қарыз шарттары;
• құны 3,4 млн.теңгеден асатын басқада мүлік (қалауы бойынша) (мәдени құндылықтар, зергерлік бұйымдар, асыл тұқымды жануарлар және т. б.) – бағалауды декларация тапсырылғанға дейін (31.12.2023 ж. жағдай бойынша) жасату қажет.
Декларацияны табыстау кезінде Қазақстандағы және шетелдегі активтер туралы мәліметтер толыққанды болуы тиіс. Себебі, декларацияланған активтердің құны болашақта салық салынатын табысты айқындау кезінде ескерілетін болады.
Сондықтан декларацияны толтырмас бұрын тиісті растайтын құжаттарды алдын ала дайындауды ұсынамыз:
- тәуелсіз бағалаушыға 31.12.2023 жылғы жағдай бойынша құны 1000 АЕК-тен (3,5 млн.теңге) асатын мүлікті бағалату (қалауы бойынша)
- 31.12.2023 жылға дейін орын алған ақша қаражаттарын беру фактісі бойынша, нотариустардан қарыз алу шарттарын куәландыру
Қазақстанда активтер мен міндеттемелердің болуын келесі сайттар бойынша тексеруге болады:
1) Бағалы қағаздар бойынша https://portal.kacd.kz;
2) тұрғын үй құрылысына үлестік қатысу туралы шарттар бойынша https://homeportal.kz; https://www.gov.kz/services/3910?lang=ru;
3) зияткерлік меншік, Авторлық құқық объектілері бойынша https://gosreestr.kazpatent.kz;
4) сенімгерлік басқаруға берілген мүлік бойынша https://egov.kz/cms/ru/services/pass077_mu;
Дебиторлық/кредиторлық берешектің (қарыз шартының) болуы бойынша сұрау салуды Doculite жүйесі арқылы Республикалық нотариаттық палатаға жіберу қажет.
Одан кейін, жыл сайын күнтізбелік жыл ішінде алынған кірістер, шетелде мүлікті сатып алу не иеліктен шығару туралы мәліметтер көрсетілетін Кірістер мен мүлік туралы декларациясы (270.00-нысан) табыс етіледі.
Мемлекеттік қызметшілер мен оларға теңестірілген адамдар Қазақстанда және шетелде мүлікті сатып алу және иеліктен шығару туралы мәліметтерді, сондай-ақ оларды сатып алуға арналған шығыстарды жабу көздерін көрсетеді.
Осылайша, кірістер мен мүлік туралы жыл сайынғы декларацияда мыналар көрсетіледі:
• жеке тұлға дербес салық салатын кірістер (мүліктік кіріс, жалға беруден түсетін табыс, жылжымайтын мүлікті, көлікті, бағалы қағаздарды сатудан түскен кіріс, шетелден келген кірістер және т. б.)
• салық шегерімдері (медициналық шығындар, білім беру, ипотека бойынша төлемдер, көп балалы отбасылар үшін шегерім)
• өтеусіз алынған мүлікті (жылжымайтын мүлік, көлік, бағалы қағаздар, цифрлық активтер және т. б.) қоса алғанда, мүлікті сатып алу/иеліктен шығару
• қымбат мүлікті сатып алу көздері
• бағалы қағаздар, сандық активтер (биткоиндар және т. б.);
• үлестік қатысу шарты (тұрғын ғимараттағы үлесі);
• инвестициялық алтын (құйма алтын);
• жеке тұлғалар үшін нотариалды куәландырылған қарыз шарттары
• шетелдік компаниядағы қатысу үлесі;
• шетелдегі жылжымайтын мүлік және көлік;
• шетелдік банктердегі 7,3 мың АҚШ долларынан асатын ақша қаражаттары (1 000 АЕК);
Мүлік табыс туралы ҚР ҚМ Мемлекеттік кірістер комитеті Жеке тұлғалардың кірістерін әкімшілендіру басқармасының басшысы Дина Кусаинова ҚР ҚМ Мемлекеттік кірістер комитетінде өткен баспасөз конференциясында айтып берді.
Жеке тұлғаның өз бетінше салық салынуына жататын табыстарының кең тараған түрі -мүліктік кіріс болып табылады.
1) жеке тұлғаның сату кезіндегі құн өсімінен түсетін кіріс:
- Қазақстан Республикасында меншік құқығында бір жылдан аз тұрған тұрғын үйлер, саяжайлар, гараждар, паркингтер, жеке қосалқы шаруашылық объектілері, жеке тұрғын үй құрылысына арналған жер учаскелері, көлік, тіркемелер;
- Қазақстан Республикасындағы коммерциялық жылжымайтын мүлік;
- шетелдегі жылжымайтын мүлік және механикалық көлік құралдары;
- инвест.алтын, цифрлық активтер, бағалы қағаздар, ҚР және шетелдегі компанияларындағы үлестер;
2) жеке тұлғаның мүлікті (ақшадан басқа) заңды тұлганың жарғылық капиталына салым ретінде беруі кезіндегі құн өсімінен түсетін кіріс;
3) дара кәсіпкер болып табылмайтын жеке тұлғаның, салық агенттері болып табылмайтын тұлғаларға мүлікті мүліктік жалдауға (жалға алуға) беруден алған кіріс;
4) талап ету құқығын, оның ішінде тұрғын үй құрылысына үлестік қатысу туралы шарт бойынша тұрғын үйдегі (ғимараттағы) үлесті басқаға беруден түсетін кіріс;
5) шағын бизнес субъектілері үшін не шаруа немесе фермер қожалықтары үшін арнаулы салық режимін қолданатын дара кәсіпкердің өзге де активтерін сату кезіндегі құн өсімінен түсетін кіріс. Бұл ретте өзге активтер дегеніміз негізгі құралдар, аяқталмаған құрылыс объектілері, белгіленбеген жабдықтар, материалдық емес активтер, биологиялық активтер болып табылады.
Мүліктік кіріс қалай анықталады?
Сату бағасы мен мүлікті сатып алу бағасы арасындағы оң айырма Құн өсімінен түсетін кірісболып табылады.
Сатып алу құны болмаған жағдайда: мүлікті мұрагерлік, қайырымдылық көмек, құрылыс түрінде алған жағдайда-мүлікті өткізу бағасы мен тәуелсіз бағалаушы белгілеген бағалау құны арасындағы оң айырма.
Анықтама үшін: бағалау құны болмаған кезде - "Азаматтарға арналған үкімет" мемлекеттік корпорациясының сатылған мүлікке меншік құқығы туындаған жылдың 1 қаңтарына мүлік салығын есептеу үшін айқындалған құн.
Жер учаскелері бойынша-мүлікті өткізу бағасы (құны) мен жер учаскесінің кадастрлық (бағалау) құны арасындағы оң айырма.
АСР қолданатын дара кәсіпкер өзге активтерді сатқан кезде, өсім әрбір актив бойынша сату бағасы мен бастапқы құн арасындағы оң айырма ретінде айқындалады.
Мүлікті жалға беруден түскен табыстарға салық салу туралы ҚР ҚМ Мемлекеттік кірістер комитеті Жеке тұлғалардың кірістерін әкімшілендіру басқармасының басшысы Дина Кусаинова ҚР ҚМ Мемлекеттік кірістер комитетінде өткен баспасөз конференциясында айтып берді.
Жеке тұлға мүлікті жалға беруден түскен кіріс кезіндегі жағдайларды қарап көрейік.
1 нұсқа - тұрғын үй иесі жеке кәсіпкер ретінде тіркеліп, арнайы мобильді қосымшаны қолдана отырып, арнаулы салық режимін қолдана алады. Бұл ретте салық есептілігі табыс етілмейді және табыстың 1% мөлшерінде ЖТС төлейді.
Бір жылдағы табыс 13,0 млн. теңгеден (3 528 АЕК)аспауға тиіс
Анықтама үшін: 01.02.2024 жылғы жағдай бойынша 80, 4 мың ЖК тұрғын үйді жалға береді.
2 нұсқа - тұрғын үй иесі – дара кәсіпкер емес, оның ішінде мемлекеттік қызметші, әскери адам болса. Онда жеке табыс салығы (ЖТС) бойынша декларациясын (240.00 нысанын) немесе Кірістер мен мүлік туралы декларациясын (270.00 нысаны) жалпыға бірдей декларациялау жүйесіне кіруіне байланысты ұсынады.
ЖТС-н 10% мөлшерлемесі бойынша төлейді.
Анықтама үшін: 2023 жылы 452 жеке тұлға тұрғын үйді жалға беруден түскен кірістері бойынша 51,6 млн. теңге мөлшерінде ЖТС төледі.
3 нұсқа - тұрғын үй иесі салық агентіне (дара кәсіпкер, жеке практикамен айналысатын тұлға, заңды тұлға) жалға береді.
ЖТС есептеуді, ұстап қалуды және бюджетке төлеуді салық агенті жалгерлік кірістен 10% ставка бойынша ЖТС ұстап қалу жолымен жүзеге асырады.
Жалпыға бірдей декларациялау жүйесіне кірген (активтер мен міндеттемелер туралы "кіру" декларациясын ұсынған жеке тұлғалар) Кірістер мен мүлік туралы декларацияны (270.00-нысан) есепті жылдан кейінгі жылдың 15 қыркүйегіне дейінгі мерзімде ұсынады.
Жеке табыс салығы есепті жылдан кейінгі жылдың 25 қыркүйегіне дейінгі мерзімде табыстың 10% мөлшерлемесі бойынша төленеді.
Жалпыға бірдей декларациялау жүйесіне кірмеген жеке тұлғалар жеке табыс салығы бойынша декларацияны (240.00-нысан) есепті жылдан кейінгі жылдың 31 наурызына дейінгі мерзімде ұсынады.
Есепті жылдан кейінгі жылдың 10 сәуіріне дейінгі мерзімде табыстың 10% мөлшерлемесі бойынша ЖТС төлейді;
Декларацияны тұрғылықты жері бойынша тапсыру қажет. Декларацияны «Салық төлеушінің кабинеті», «Электрондық үкімет» веб-порталдары, «e-salyqАzamat», Halyk, Банк Центркредит мобильді қосымшалары арқылы тапсыруға болады.
Сондай-ақ азаматтар декларацияны пошта арқылы не келу тәртібімен қағаз жеткізгіште ұсынуға құқылы.