Пресс-релиз «Порядок постановки на регистрационный учет в качестве налогоплательщика, осуществляющего отдельные виды деятельности по производству и реализации нефтепродуктов»
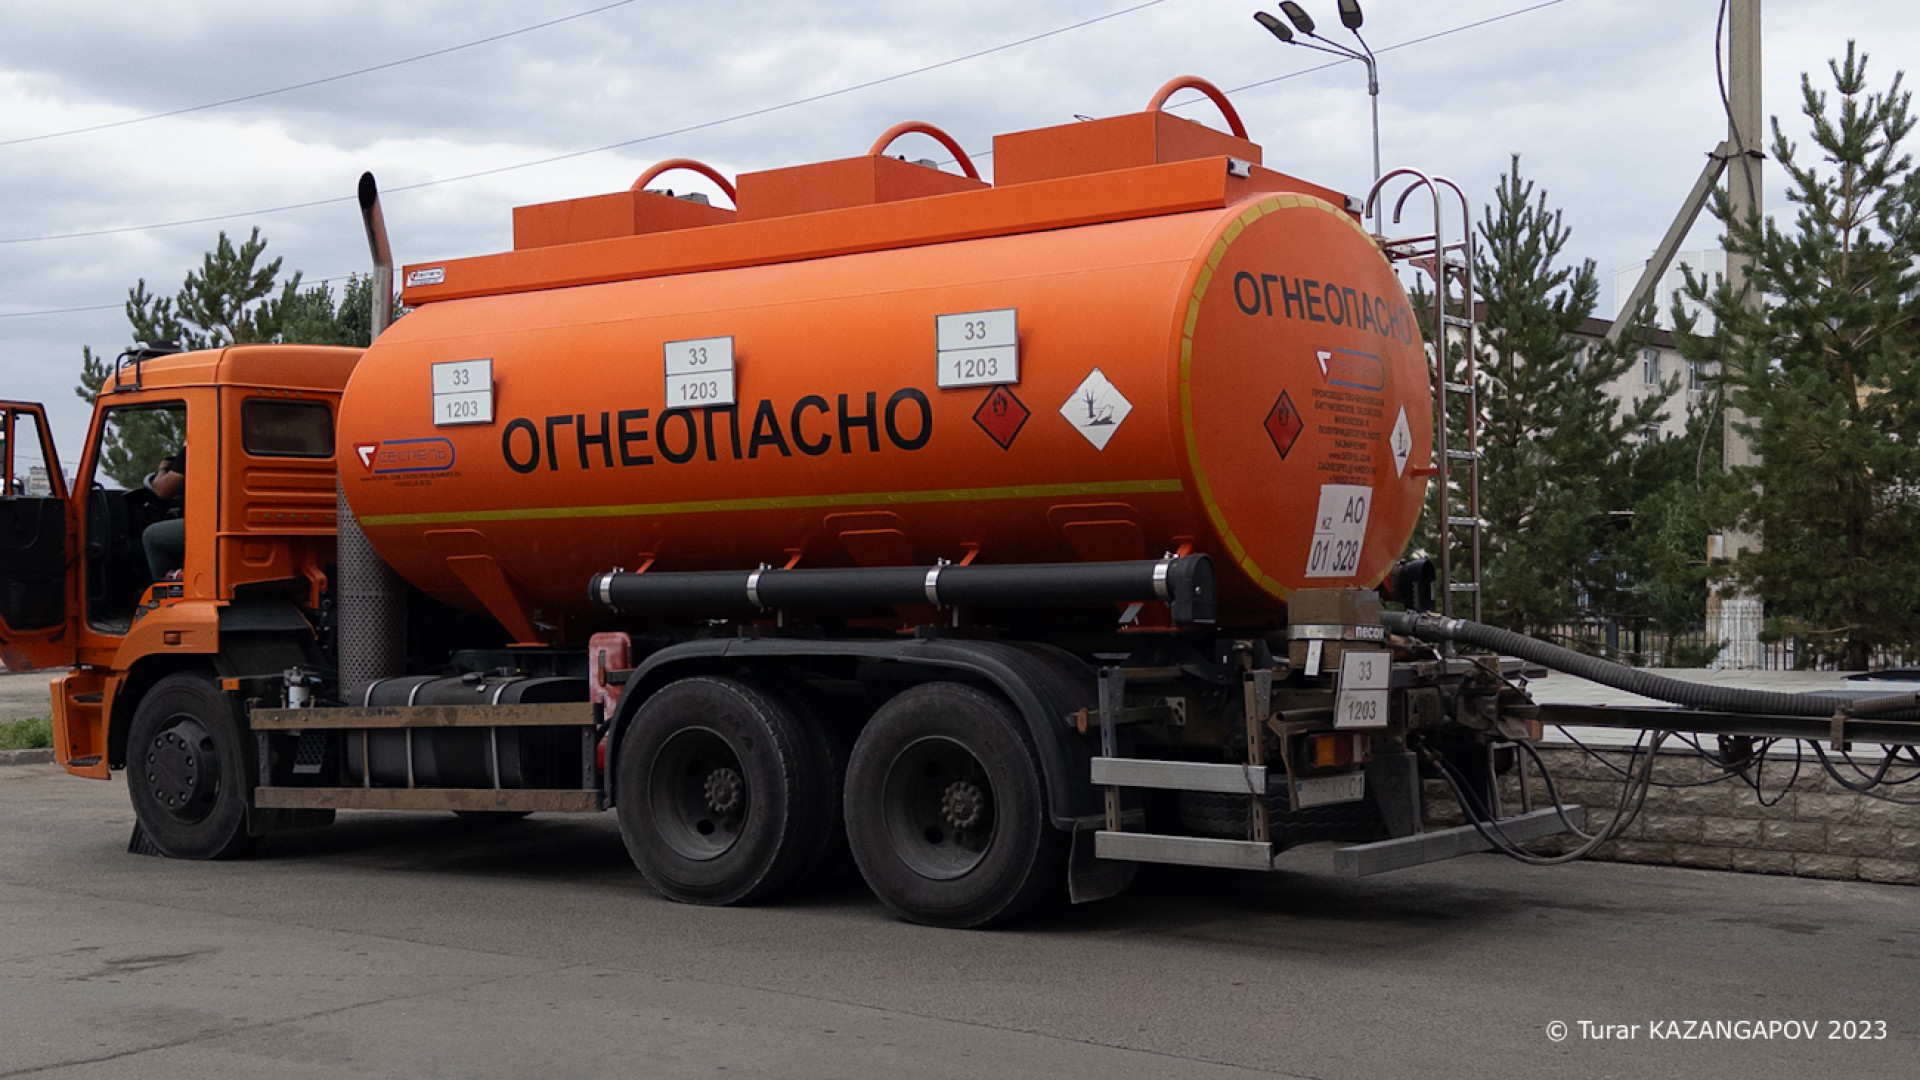
Согласно пункту 1 статьи 88 Кодекса Республики Казахстан «О налогах и других обязательных платежах в бюджет» постановке на регистрационный учет в качестве налогоплательщика, осуществляющего отдельные виды деятельности (далее ОВД), подлежат налогоплательщики, осуществляющие производство, оптовую и (или) розничную реализацию бензина (кроме авиационного), дизельного топлива, газохола, бензанола, нефраса, смеси легких углеводородов, экологического топлива.
Постановка на ОВД, производится на основании уведомления о начале или прекращении деятельности, определяемом Законом Республики Казахстан «О разрешениях и уведомлениях».
Налогоплательщики, осуществляющие оптовую и розничную реализацию бензина и дизельного топлива обязаны встать на учет по ОВД в налоговых органах по месту нахождения объектов налогообложения и (или) объектов, связанных с налогообложением, с приложением определенных документов, в т.ч. подтверждающих право аренды базы нефтепродуктов (резервуара), автозаправочной станции, в которых указываются конкретные сроки окончания аренды.