Салықтық тексеру
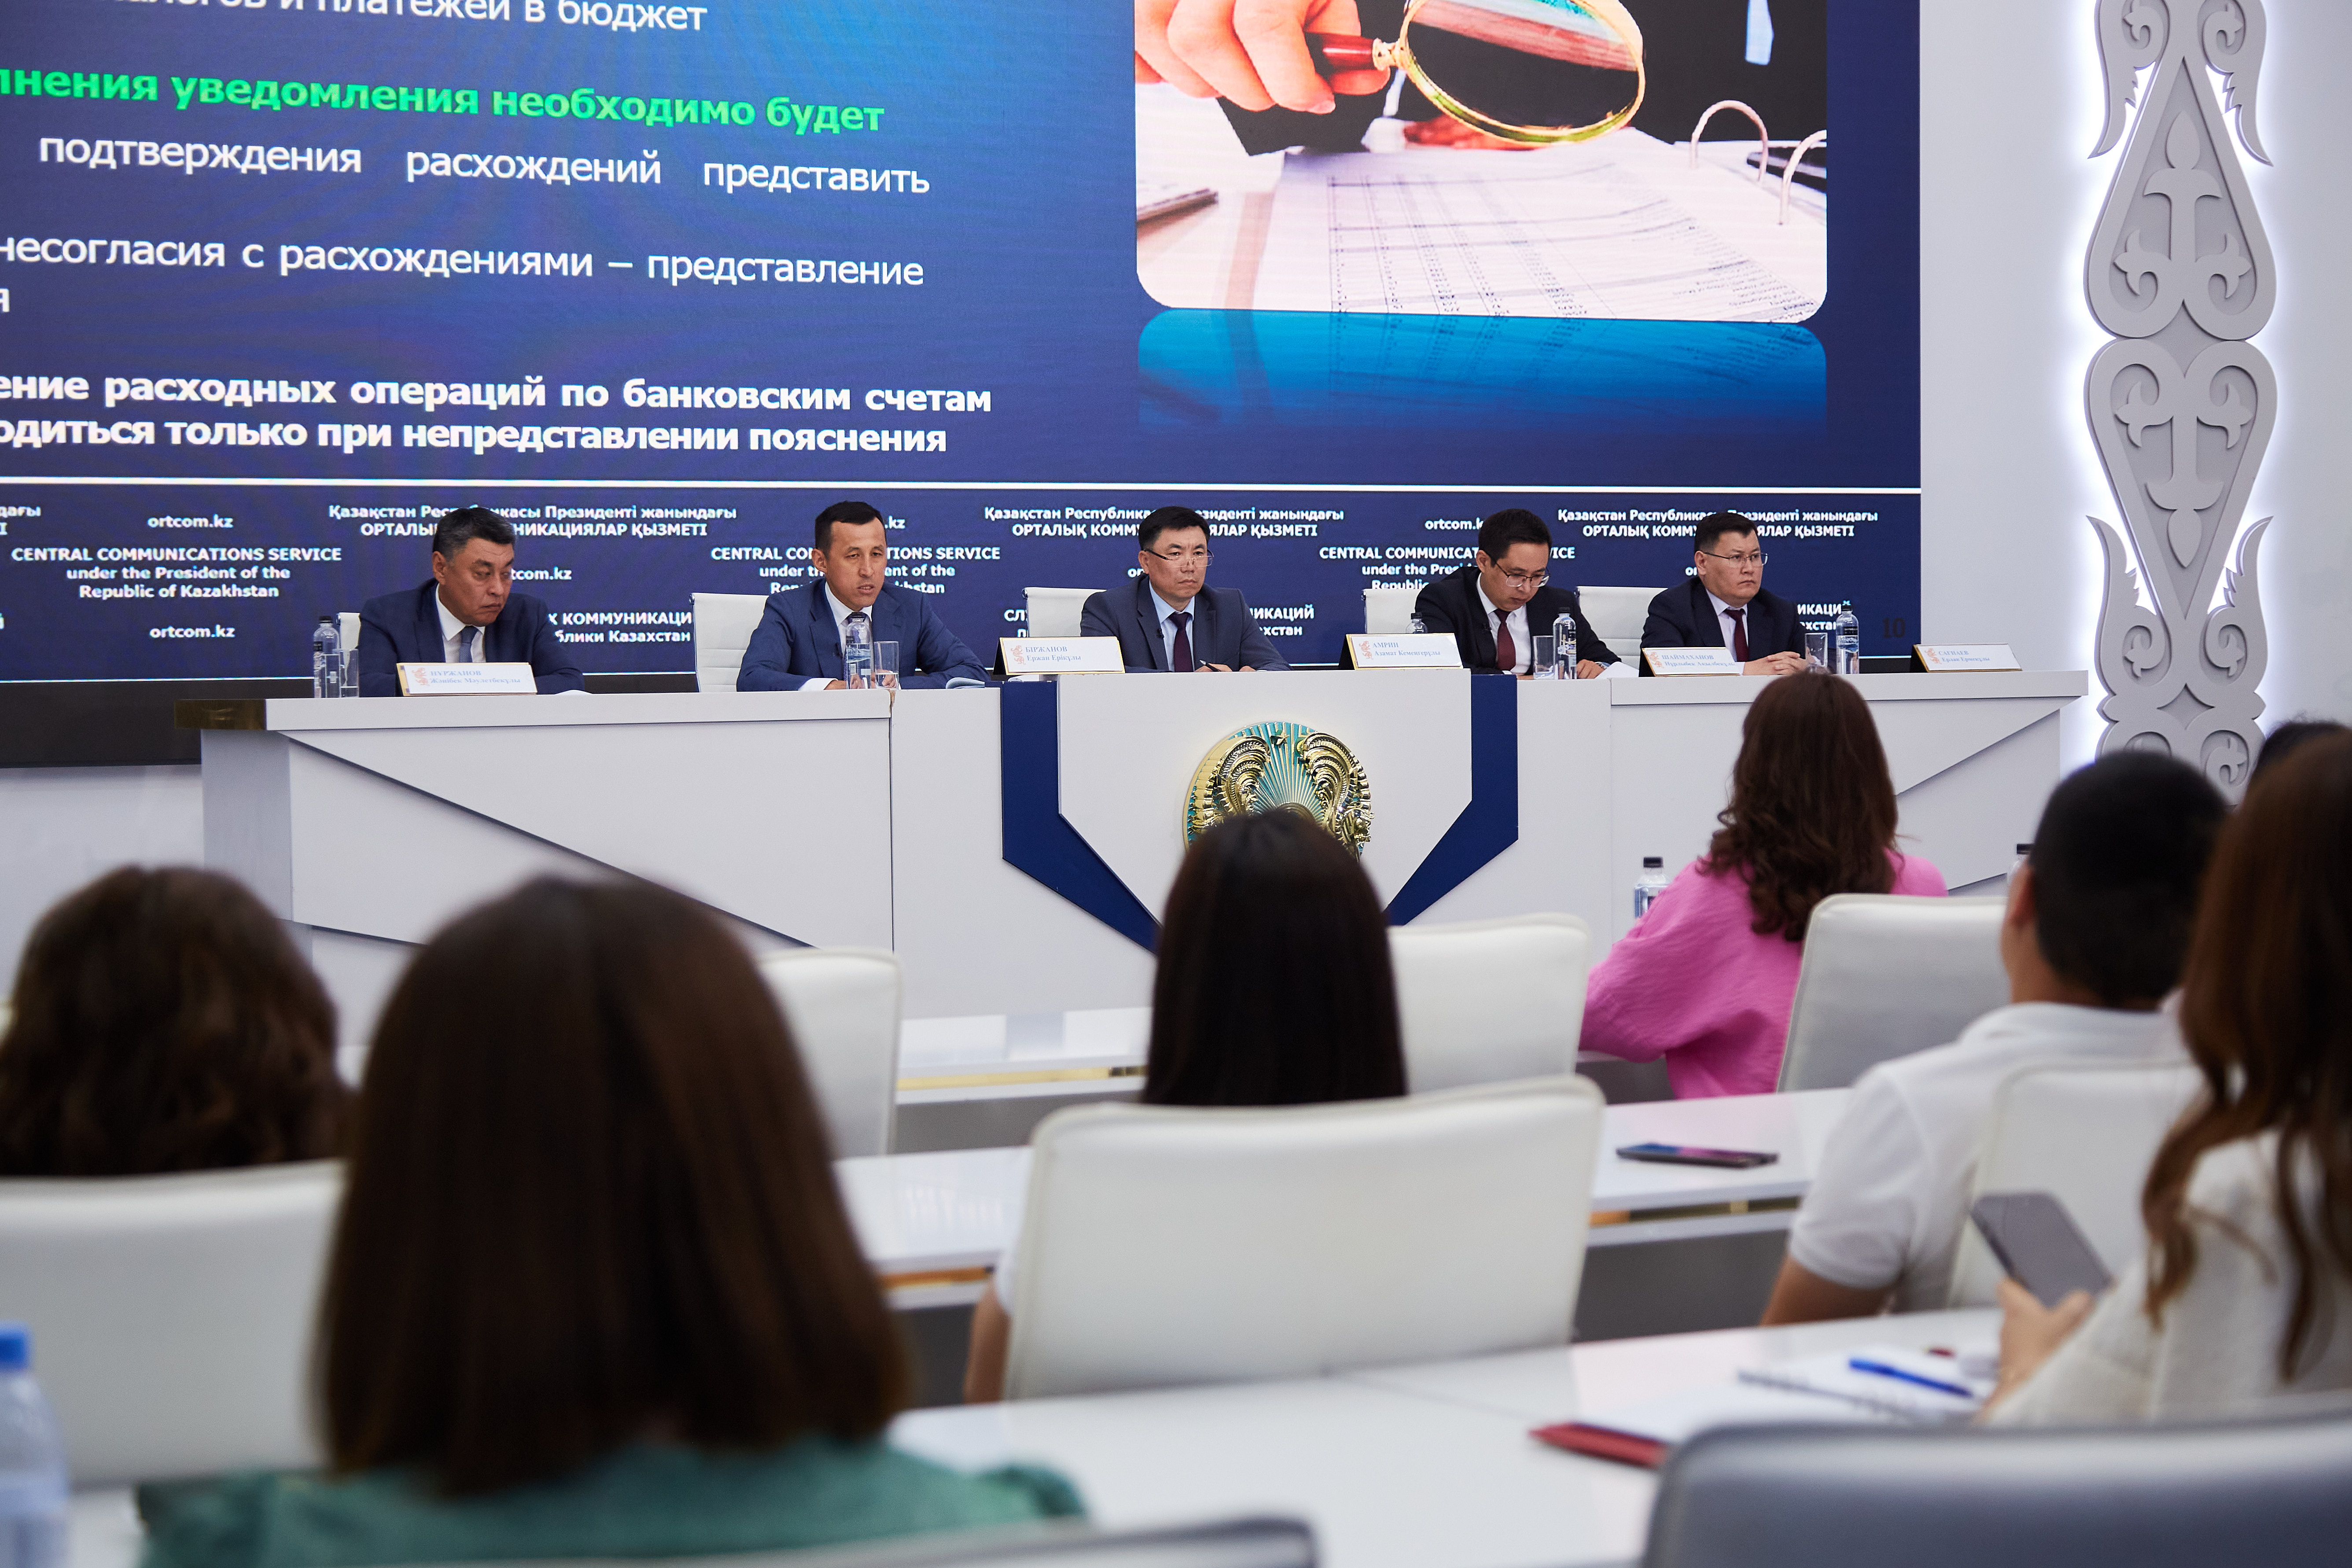
Ержан Біржановтың айтуынша, салықтық тексеруді жүргізу үшін негіз болып табылатын:
1) салық төлеушіге (салық агентіне) нұсқаманы, салықтық тексерудің алдын ала актісін, салықтық тексеру актісін, мүлікке билік етуді шектеу туралы шешімді және (немесе) билік етуі шектелген мүліктің тізімдемесі актісін табыс ету мүмкін болмауы;
2) тіркеу деректерінде көрсетілген мекенжай бойынша мекен-жайда болмауына, сондай-ақ ұялы байланыстың абоненттік құрылғыларының нөмірлері және ұсынылған деректер бойынша электрондық поштаның немесе кері байланыстың мекенжайлары туралы деректердің болмауына байланысты оны тапсырудың мүмкін еместігі туралы белгісі бар почта хат-хабарын қайтаруға байланысты салық төлеушінің (салық агентінің) нақты болуын немесе болмауын растау қажеттілігі;
3) әрекетсіз салық төлеушілердің тізіліміне енгізілген салық төлеушінің (салық агентінің) нақты болуын немесе болмауын растау қажеттілігі.
Салық төлеушіге (салық агентіне) (басшысына) веб-қосымша немесе веб-портал арқылы салықтық тексеру жүргізілгені туралы, бірақ салықтық тексеру жүргізілгенге дейін үш жұмыс күнінен кешіктірмей алдын ала хабарланады.