Основные изменения по налоговому администрированию
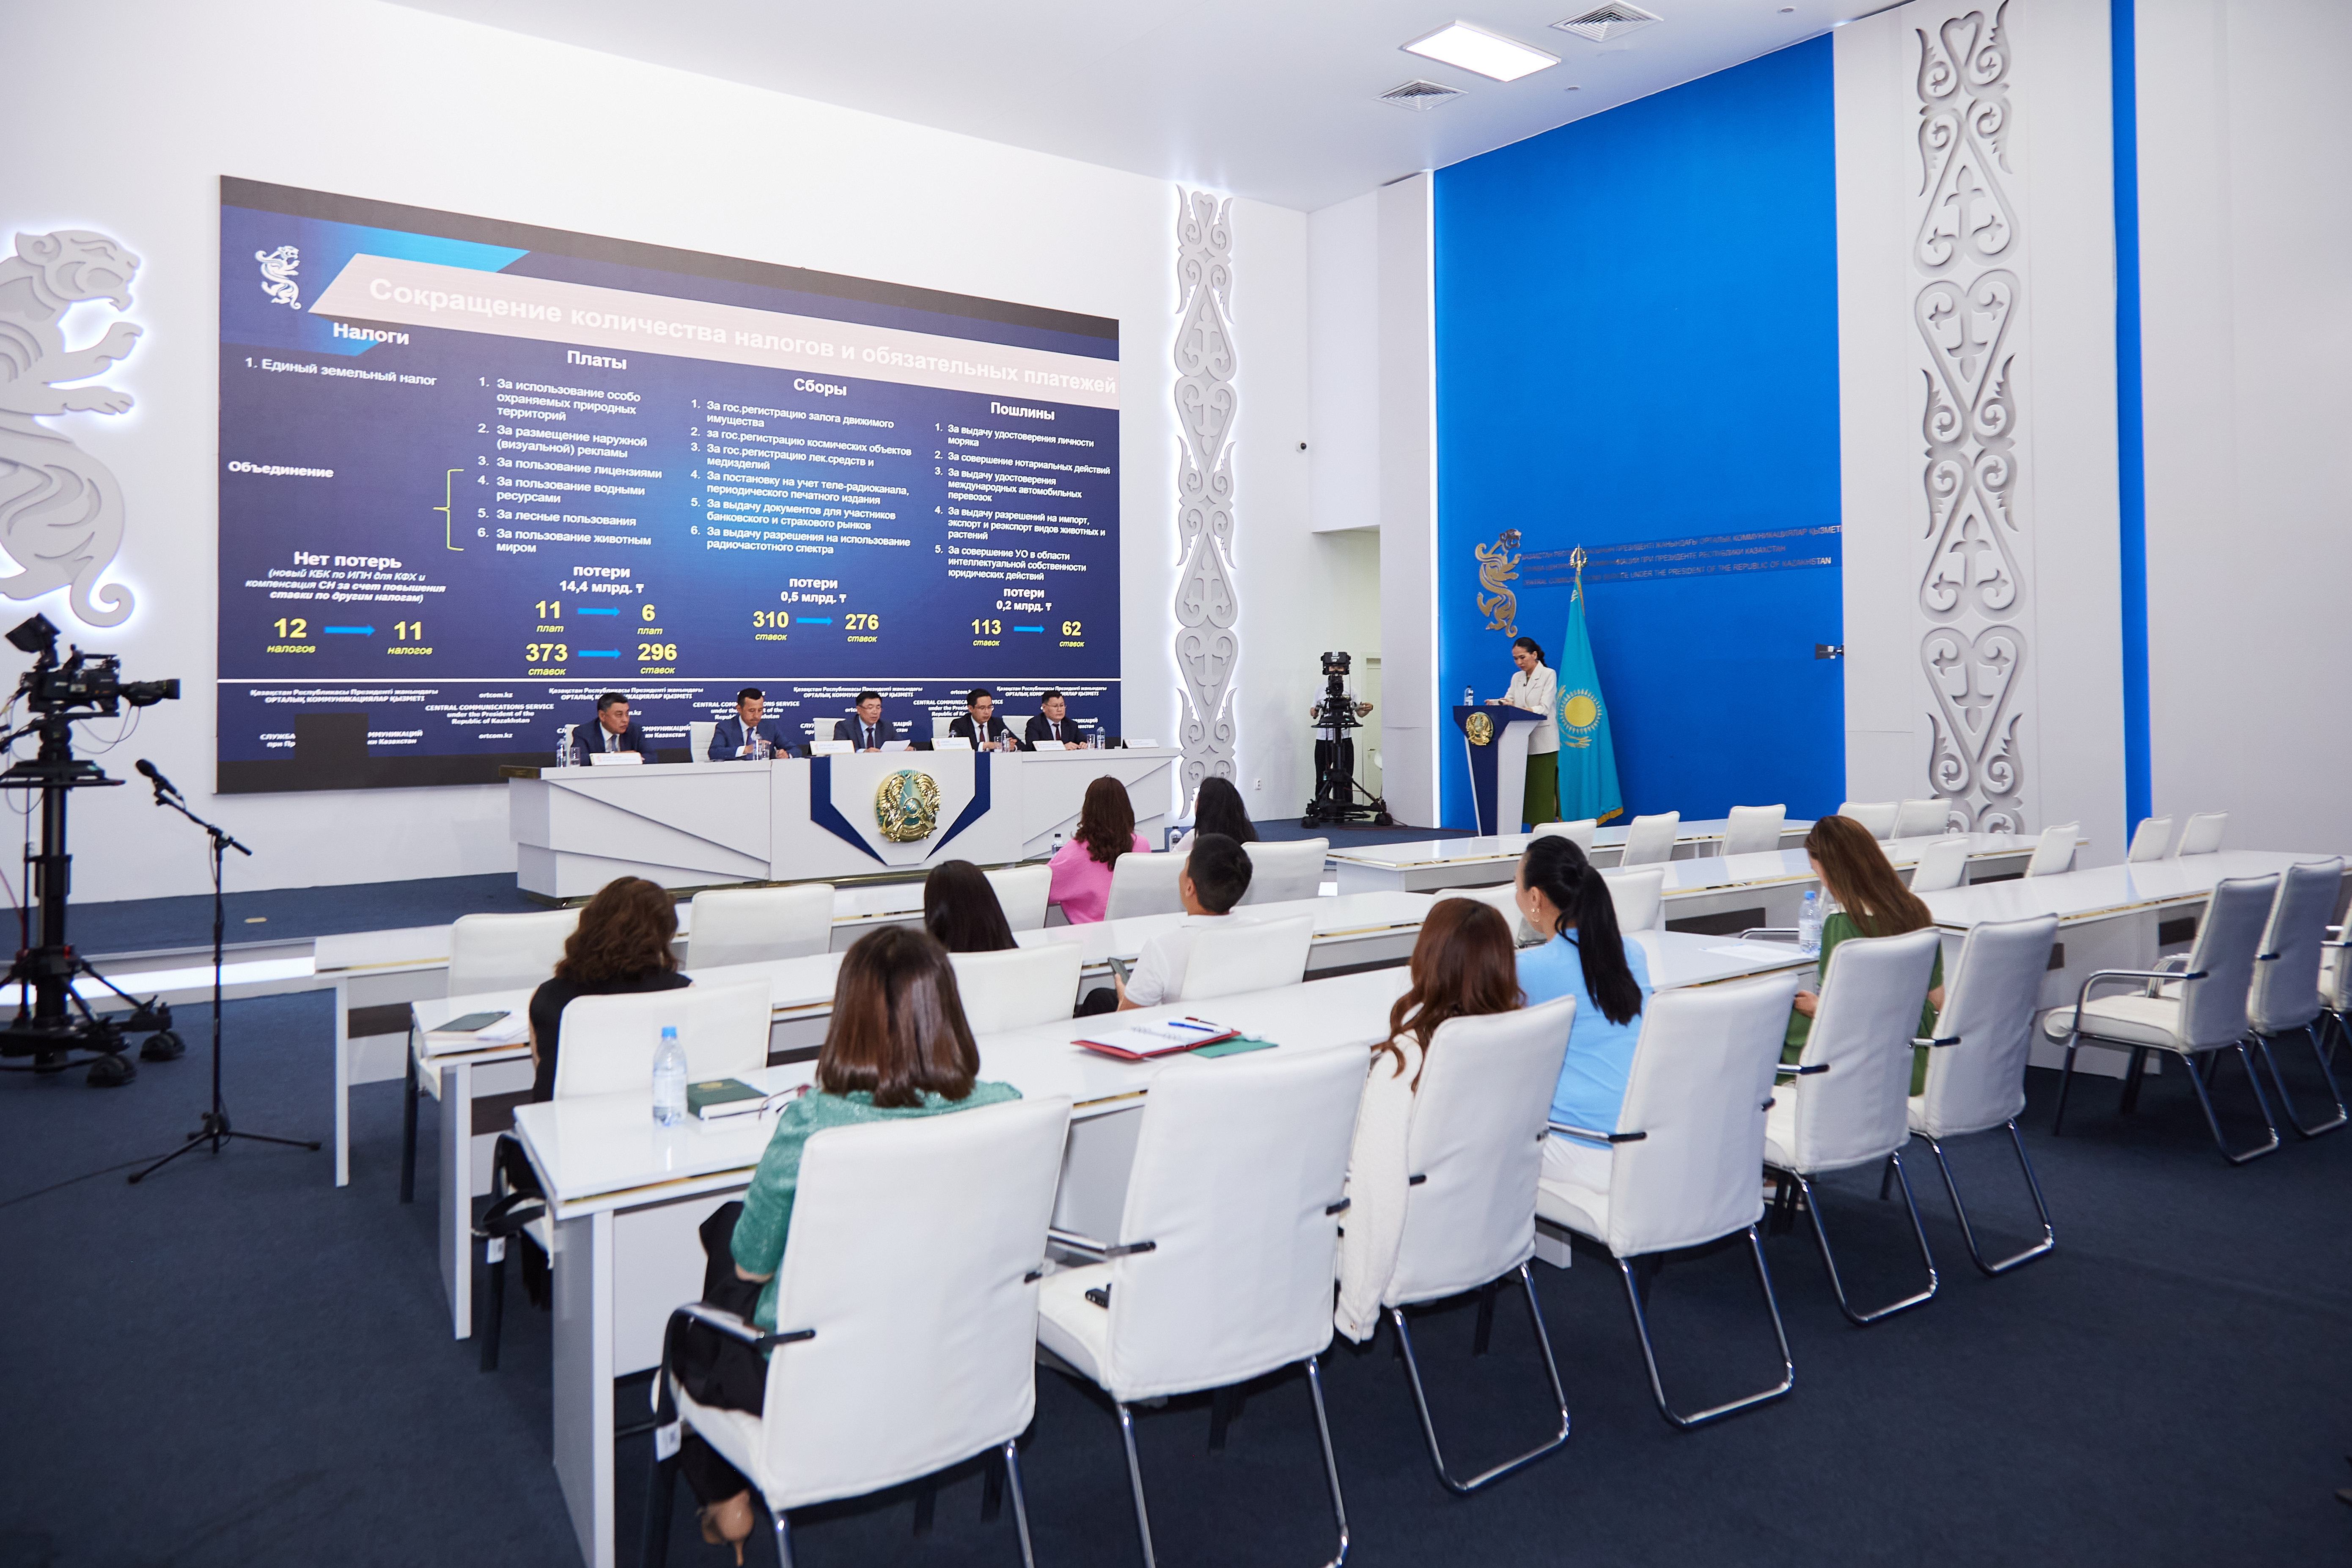
ҚР Қаржы вице - министрі Ержан Біржанов салықтық әкімшілендіру бойынша Жаңа салық кодексіндегі негізгі өзгерістер туралы баяндады. Осылайша, жаңа Салық кодексінде салықтық әкімшілендірудің анықтамасы берілген - бұл салық органының және Қазақстан Республикасының салық заңнамасының және Қазақстан Республикасының өзге де заңнамасының сақталуын қамтамасыз етуге бағытталған, сақталуын бақылау салық органдарына жүктелген өзге де уәкілетті мемлекеттік органдардың іс-шаралар кешені және бюджетке салықтар мен төлемдерді төлеу үшін жағдайлар жасау.
Салықтық әкімшілендіру мыналарды қамтиды:
1) салықтық тіркеу;
2) бақылау-касса машиналарын қолдану;
3) салық нысандарын қабылдау;
4) салық міндеттемесінің, әлеуметтік төлемдерді, айыппұлдар мен өсімпұлдарды аудару жөніндегі міндеттердің орындалуын есепке алу;
5) салық міндеттемесін орындау мерзімдерін өзгерту;
6) камералдық бақылау;
7) Электрондық шот-фактураларды жазып беруді бақылау;
8) салық мониторингі;
9) салықтық бақылау;
10) бақылаудың өзге де нысандары;
11) салық берешегін мәжбүрлеп өндіріп алу.
Төтенше жағдай
Уәкілетті органға (Қаржы министрлігіне) төтенше жағдай енгізу және (немесе) төтенше жағдай жариялау кезеңінде салықтық әкімшілендірудің ерекшеліктерін белгілеу, яғни салық есептілігін ұсыну, төлемдер бойынша кейінге қалдыру мерзімдерін өзгерту және т. б. құқық берілді.