III этап Всеобщего декларирования
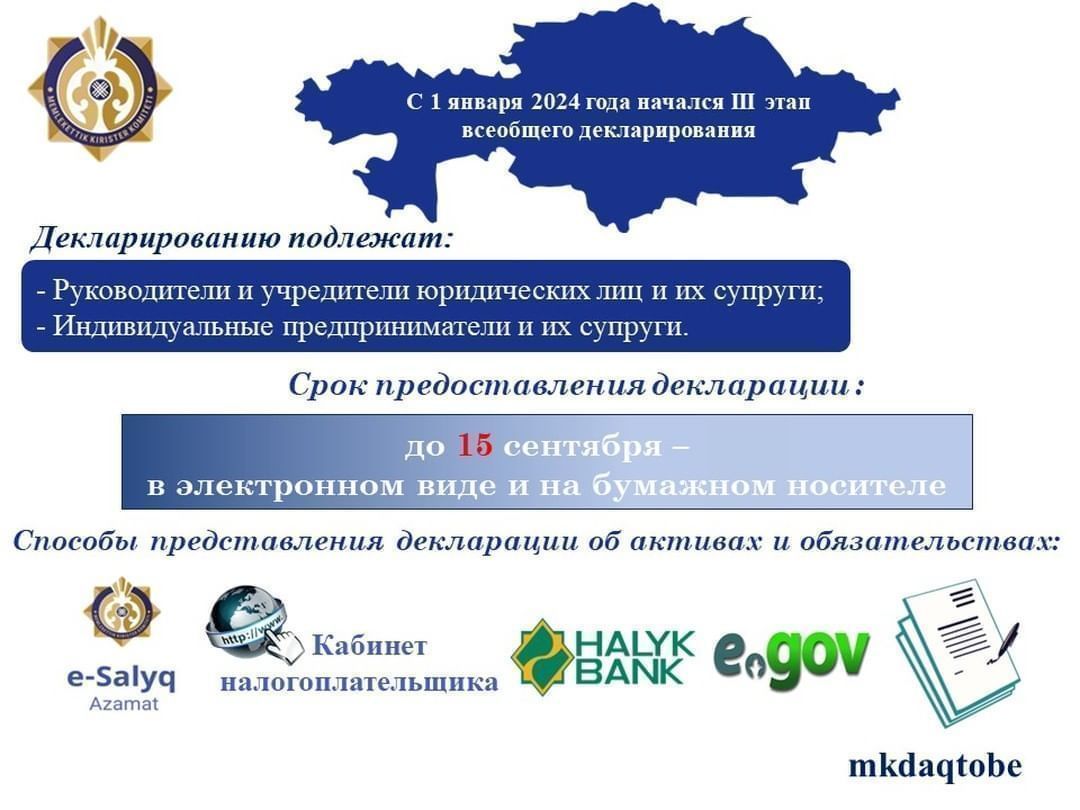
Для сведения налогоплательщиков!
Департамент государственных доходов по Актюбинской области сообщает , что с 1 января 2024 года на III этапе всеобщего декларирования руководители и учредители (участники) юридических лиц, а также индивидуальные предприниматели и их супруги в рамках «Всеобщего декларирования» сдают декларации в двух формах:
1.Декларация об активах и обязательствах (Форма 250.00) –сдается один раз, в первый год участия в системе всеобщего декларирования;
В декларацию об активах и обязательствах, которая подается при вступлении в систему декларирования, необходимо включать:
- наличие в иностранном государстве движимого и недвижимого имущества;
- деньги на банковских счетах в иностранных банках;
- доля участия в уставном капитале юрлица, созданного за пределами Казахстана;
- наличие ценных бумаг, инвестиционного золота, денег свыше 10 000 МРП и т.д.
- иное имущество, находящееся на праве собственности.
2.Декларация о доходах и имуществе (Форма 270.00) – сдается ежегодно.
В последующие годы в другой вид декларации (ф.270.00) включаются сведения о полученных за год доходах и приобретенном за год имуществе:
-сведения о полученных за год доходах;
- налоговые вычеты, ценные бумаги;
- деньги в иностранных банках свыше 1 000 МРП;
- приобретенное или реализованное имущество и т.д., а также источники приобретения.
Т.е. если лицо впервые входит в систему всеобщего декларирования, то нужно предоставить Декларацию об активах и обязательствах (Форма 250.00). В последующие годы - Декларацию о доходах и имуществе (Форма 270.00).
В 2024 г. у ИП и руководителей (учредителей) юрлиц и их супругов возникнет обязанность сдать Ф.250.00, а в 2025 г. – Ф.270.00.
Цель внедрения Всеобщего декларирования – обеспечение прозрачности доходов и имущества, борьба с теневой экономикой и коррупцией. Прозрачность доходов также позволит обеспечить дополнительные поступления в бюджет, т.к. будет минимизирован объем доходов, не подвергшихся налогообложению, а значит –расширена налоговая база по ИПН.