Объект обложения и ставки налога на добычу полезных ископаемых на общераспространенные полезные ископаемые, подземные воды и лечебные грязи.
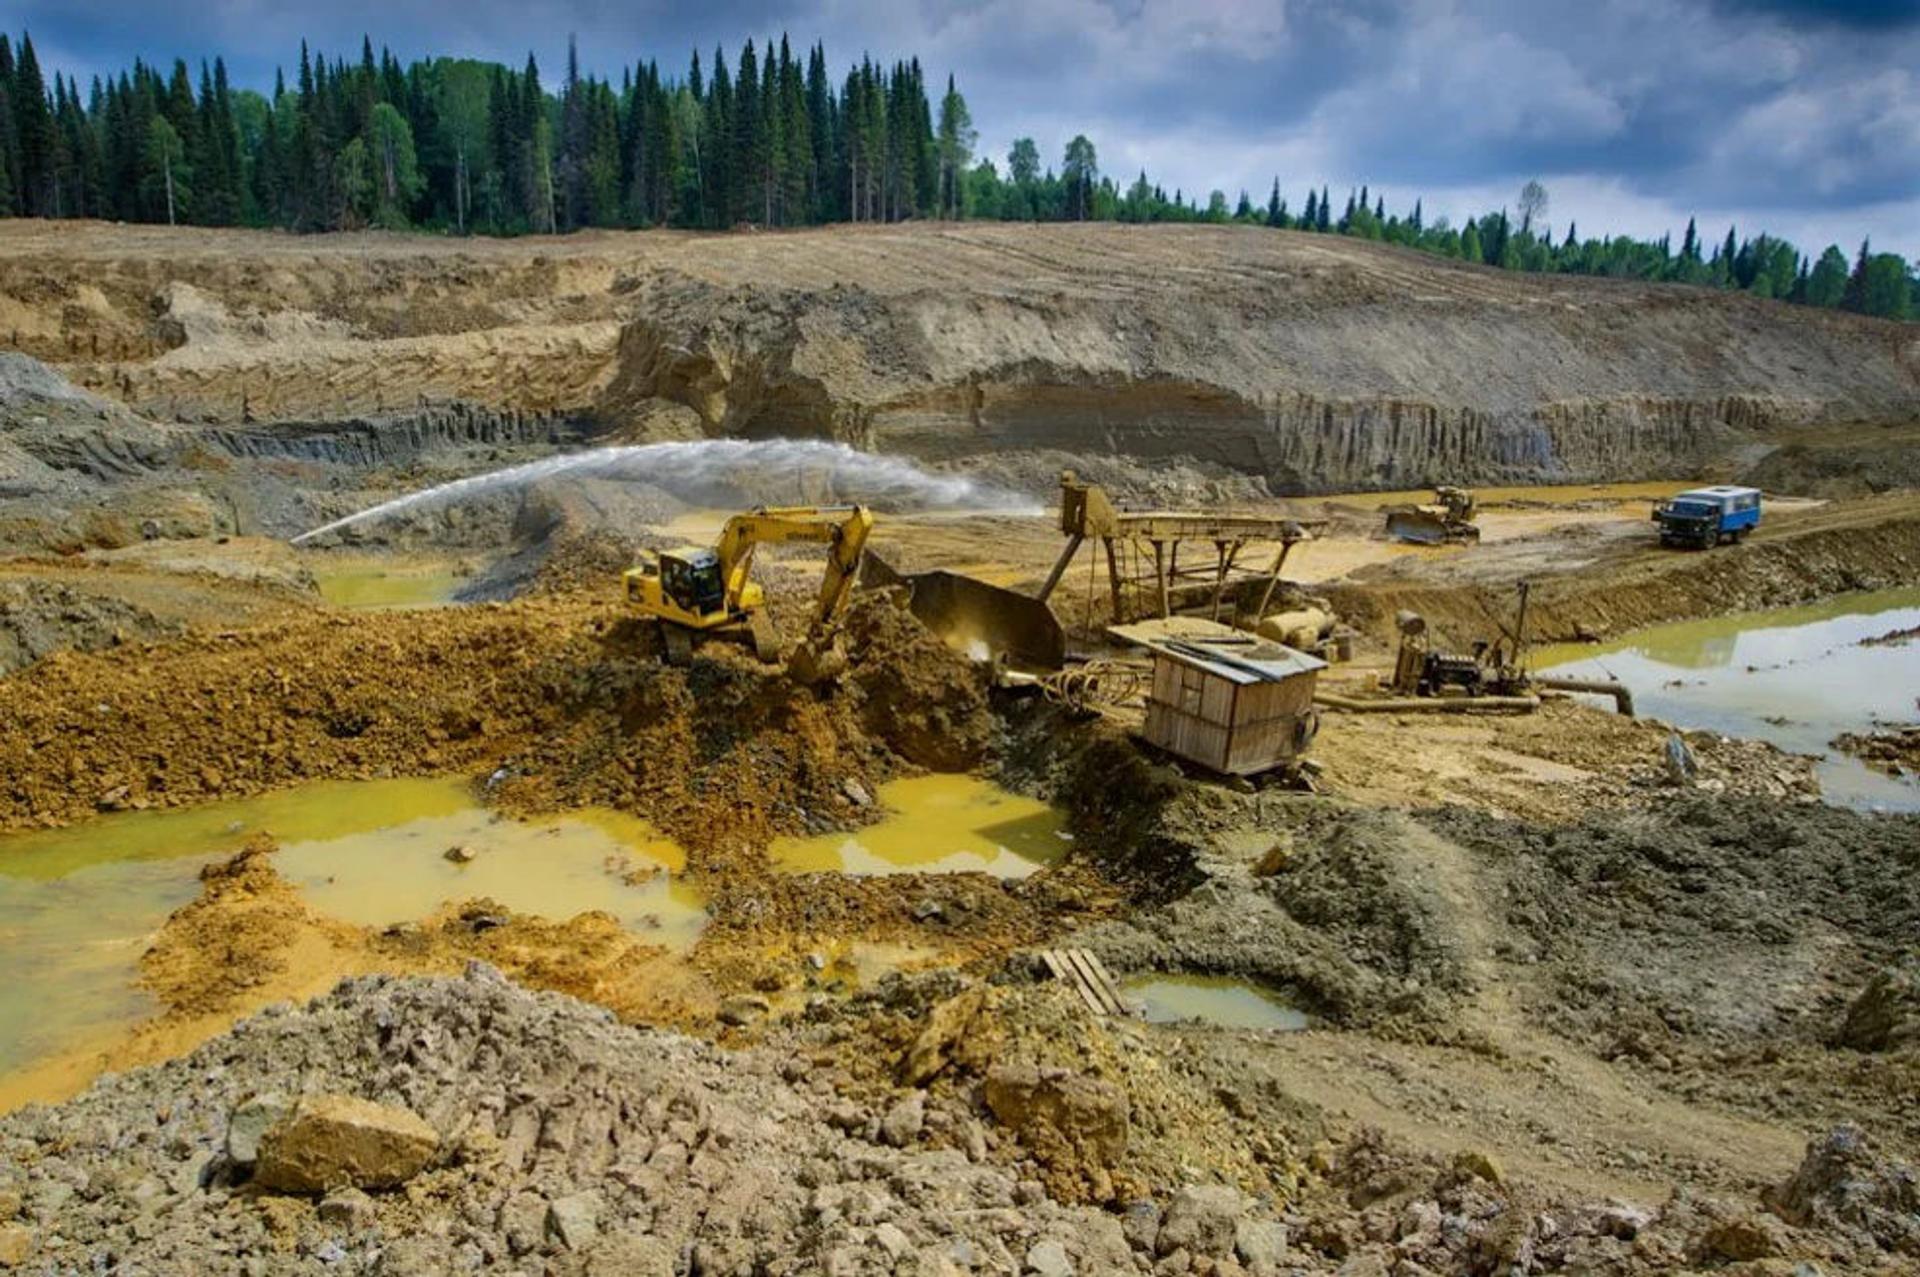
Объектом обложения является физический объем добытых недропользователем за налоговый период общераспространенных полезных ископаемых, подземных вод и лечебных грязей.
Для целей определения объекта обложения применяются единицы измерения, используемые в отчетных и сводных балансах запасов минерального сырья, предоставляемых уполномоченному органу по изучению и использованию недр.
Для целей настоящей главы единицей объема добытого общераспространенного полезного ископаемого и лечебной грязи признается один кубический метр или одна тонна.
Налог на добычу полезных ископаемых не уплачивается в следующих случаях:
1) при обратной закачке подземных вод, в том числе в виде выработанного из них пара, в недра (откачке техногенной воды) для поддержания пластового давления;
1-1) при утилизации подземных вод, добытых попутно с углеводородами и представляющих угрозу здоровью населения и окружающей среде, в соответствии с водным законодательством Республики Казахстан;
2) при сбросе подземных вод (шахтных, карьерных, рудничных), попутно добытых (попутно забранных, откачанных) при разведке и (или) добыче твердых полезных ископаемых;
3) физическим лицом, осуществляющим добычу подземных вод на земельном участке, принадлежащем ему на праве собственности, праве землепользования и иных правах на землю, при условии, что добытые подземные воды не используются при осуществлении предпринимательской деятельности;
4) по подземным водам, добываемым государственными учреждениями для собственных хозяйственных нужд.
Статья 748. Ставки налога на добычу полезных ископаемых
- Ставки налога на добычу полезных ископаемых на общераспространенные полезные ископаемые и лечебные грязи исчисляются за единицу объема добытого общераспространенного полезного ископаемого и лечебной грязи исходя из размера месячного расчетного показателя, установленного законом о республиканском бюджете и действующего на 1 января соответствующего финансового года, и составляют:
|
№ п/п |
Наименование полезных ископаемых |
Ставки, в МРП |
|
1 |
2 |
3 |
|
1. |
Метаморфические породы, в том числе мрамор, кварцит, кварцево-полевошпатовые породы |
0,02 |
|
2. |
Магматические горные породы, в том числе гранит, сиенит, диорит, габбро, риолит (липарит), андезит, диабаз, базальт, вулканические туфы, шлаки, пемзы, вулканические стекла и стекловидные породы (перлит, обсидиан) |
0,02 |
|
3. |
Осадочные горные породы, в том числе галечники и гравий, гравийно-песчаная (песчано-гравийная) смесь, пески и песчаники, глины и глинистые породы (суглинки, алевролиты, аргиллиты, глинистые сланцы), соль поваренная, гипсовые породы, мергели, известняки, в том числе ракушечники, меловые породы, доломиты, известняково-доломитовые породы, кремнистые породы (трепел, опока, диатомит), природные пигменты, торф |
0,015 |
|
4. |
Лечебные грязи |
0,02 |
- Ставки налога на добычу полезных ископаемых на подземные воды исчисляются за 1 кубический метр добытой подземной воды исходя из размера месячного расчетного показателя, установленного законом о республиканском бюджете и действующего на 1 января соответствующего финансового года, и составляют:
|
№ п/п |
Наименование полезных ископаемых |
Ставки, в МРП |
|
1 |
2 |
3 |
|
1. |
Подземная вода, добытая недропользователем, за исключением подземных вод, указанных в строках 2-5 настоящей таблицы |
0,003 |
|
2. |
Подземная вода, добытая недропользователем для осуществления деятельности, регулируемой законодательством Республики Казахстан о естественных монополиях, и (или) последующей реализации субъекту естественной монополии для осуществления деятельности, регулируемой законодательством Республики Казахстан о естественных монополиях |
0,001 |
|
3. |
Минеральная подземная вода, хозяйственно-питьевая подземная вода, добытая недропользователем и использованная им для производства алкогольной продукции, безалкогольных напитков и (или) пищевой продукции (за исключением производства сельскохозяйственной продукции и (или) ее переработки) |
0,250 |
|
4. |
Фактические потери хозяйственно-питьевой подземной воды при осуществлении деятельности, регулируемой законодательством Республики Казахстан о естественных монополиях, и (или) последующей реализации субъекту естественной монополии для осуществления деятельности, регулируемой законодательством Республики Казахстан о естественных монополиях |
0,005 |
|
5. |
Фактические потери минеральной подземной воды, хозяйственно-питьевой подземной воды, добытой недропользователем, за исключением подземных вод, указанных в строке 4 настоящей таблицы |
1,000 |
- В случае отсутствия раздельного учета добытой подземной воды в целях применения ставок налога на добычу полезных ископаемых на подземные воды, установленных пунктом 2 настоящей статьи, применяется наибольший размер ставки.