В соответствии с подпунктом 1) статьи 66 Конституции Республики Казахстан Правительство Республики Казахстан ПОСТАНОВЛЯЕТ:
1. Утвердить прилагаемую Государственную программу развития агропромышленного комплекса Республики Казахстан на 2017 – 2021 годы (далее – Программа).
2. Центральным, местным исполнительным органам, а также иным организациям (по согласованию) принять меры по реализации Программы.
3. Ответственным центральным и местным исполнительным органам представлять информацию согласно Плану мероприятий по реализации Программы в соответствии с Системой государственного планирования в Республике Казахстан, утвержденной постановлением Правительства Республики Казахстан от 29 ноября 2017 года № 790 "Об утверждении Системы государственного планирования в Республике Казахстан".
4. Контроль за исполнением настоящего постановления возложить на Министерство сельского хозяйства Республики Казахстан.
5. Признать утратившим силу постановление Правительства Республики Казахстан от 13 марта 2017 года № 113 "Об утверждении Плана мероприятий по реализации Государственной программы развития агропромышленного комплекса Республики Казахстан на 2017 – 2021 годы и внесении изменения в постановление Правительства Республики Казахстан от 30 декабря 2015 года № 1136 "Об утверждении перечня правительственных программ и признании утратившими силу некоторых решений Правительства Республики Казахстан" (САПП Республики Казахстан, 2017 г., № 9-10, ст. 58.).
6. Настоящее постановление вводится в действие со дня его подписания.
|
Премьер-Министр Республики Казахстан |
Б. Сагинтаев |
| Утверждена постановлением Правительства Республики Казахстан от 12 июля 2018 года № 423 |
Государственная программа
развития агропромышленного комплекса
Республики Казахстан на 2017 – 2021 годы
1. Паспорт
Сноска. Раздел 1 с изменениями, внесенными постановлением Правительства РК от 05.01.2020 № 1.
Наименование | Государственная программа развития агропромышленного комплекса Республики Казахстан на 2017 – 2021 годы (далее – Госпрограмма) |
Основание для разработки |
Подпункт 1) статьи 66 Конституции Республики Казахстан; поручение Главы государства, данное в Послании народу Казахстана от 14 декабря 2012 года "Стратегия "Казахстан-2050": новый политический курс состоявшегося государства" о необходимости внедрения современных инструментов менеджмента и принципов корпоративного управления в государственном секторе; |
Ответственный за разработку | Министерство сельского хозяйства Республики Казахстан |
Ответственные за реализацию |
1) Министерство сельского хозяйства Республики Казахстан, Министерство национальной экономики Республики Казахстан, Министерство финансов Республики Казахстан, Министерство индустрии и инфраструктурного развития Республики Казахстан, Министерство образования и науки Республики Казахстан, Министерство труда и социальной защиты населения Республики Казахстан, Министерство внутренних дел Республики Казахстан, Министерство иностранных дел Республики Казахстан, Министерство энергетики Республики Казахстан, Министерство информации и общественного развития Республики Казахстан, Министерство культуры и спорта Республики Казахстан, Министерство здравоохранения Республики Казахстан, Министерство цифрового развития, инноваций и аэрокосмической промышленности Республики Казахстан, Министерство торговли и интеграции Республики Казахстан, Министерство экологии, геологии и природных ресурсов Республики Казахстан, Национальный Банк Республики Казахстан (по согласованию), акиматы областей, городов Нур-Султана, Алматы и Шымкента; |
Цель |
В целях реализации Послания Главы государства народу Казахстана от 10 января 2018 года "Новые возможности развития в условиях четвертой промышленной революции" увеличение в течение 5 лет производительности труда в АПК и экспорта переработанной сельскохозяйственной продукции как минимум в 2,5 раза по сравнению с 2017 годом. |
Задачи |
1) Обеспечение продовольственной безопасности; |
Сроки реализации | 2017 – 2021 годы |
Целевые индикаторы |
Достижение в 2021 году следующих показателей: |
Источники и объемы финансирования |
Общие расходы, предусмотренные в республиканском и местных бюджетах на реализацию Госпрограммы в 2017 – 2021 годах, составят всего 2 947,1 млрд. тенге (РБ – 1 829,5 млрд. тенге*, МБ – 849,9 млрд. тенге*, другие источники – 267,8 млрд. тенге), в том числе: |
* суммы будут уточняться в соответствии с государственным бюджетом на соответствующий финансовый год на основании инвестиционных программ, смежных с АПК подпрограмм и программ развития АПК в регионах
** выполнение показателей результатов Госпрограммы будет определяться от объемов финансирования на соответствующие финансовые годы
2. Введение
Сноска. Раздел 2 с изменениями, внесенными постановлением Правительства РК от 05.01.2020 № 1.
Агропромышленный комплекс является одним из важных секторов экономики, который через формирование продовольственной безопасности страны участвует в обеспечении национальной безопасности страны.
АПК Республики Казахстан (далее – РК) имеет перспективы для дальнейшего развития: существуют рынки сбыта, пашни, есть перспективы развития орошаемого земледелия, усиливаются экспортные позиции масличного, мясного секторов, а по зерну и муке Казахстан в кратчайшие сроки вошел в число крупнейших стран-экспортеров в мире.
Членство Казахстана в Евразийском экономическом союзе (далее – ЕАЭС) и Всемирной торговой организации (далее – ВТО) создает возможности и одновременно предъявляет высокие требования к конкурентоспособности как на внутреннем, так и внешних рынках. В этой связи роль государственного регулирования АПК крайне важна.
За период независимости были разработаны девять программных документов, на основе которых реализовывалась государственная политика в сфере АПК: Программа социально-экономического развития "Ауыл" на 1991 – 1995 годы и на период до 2000 года, Концептуальная программа развития агропромышленного комплекса на 1993 – 1995 годы и до 2000 года, Программа развития сельскохозяйственного производства на 2000 – 2002 годы, Государственная агропродовольственная программа на 2003 – 2005 годы, Государственная программа развития сельских территорий на 2004 – 2010 годы, Концепция устойчивого развития агропромышленного комплекса на 2006 – 2010 годы, Программа первоочередных мер по реализации Концепции устойчивого развития агропромышленного комплекса Республики Казахстан на 2006 – 2010 годы, Программа развития агропромышленного комплекса на 2010 – 2014 годы и Программа по развитию агропромышленного комплекса в Республике Казахстан "Агробизнес-2017".
Настоящая Госпрограмма разработана в соответствии с:
1) поручением Главы государства, данным в Послании народу Казахстана от 14 декабря 2012 года "Стратегия "Казахстан-2050": новый политический курс состоявшегося государства" о необходимости внедрения современных инструментов менеджмента и принципов корпоративного управления в государственном секторе;
2) поручением Главы государства, данным на расширенном заседании Правительства РК от 9 сентября 2016 года о необходимости разработки Госпрограммы;
3) стратегическими целями развития РК, обозначенными в Плане нации "100 конкретных шагов" и Стратегии "Казахстан-2050";
4) Стратегическим планом развития РК до 2025 года;
5) Посланием Президента Республики Казахстан Назарбаева Н.А. народу Казахстана от 10 января 2018 года "Новые возможности развития в условиях четвертой промышленной революции".
Таким образом, данная Госпрограмма направлена на повышение производительности труда в АПК и увеличение экспорта переработанной сельскохозяйственной продукции.
Госпрограмма разработана на основе интеграции Программы по развитию АПК в РК "Агробизнес-2017" и Государственной программы по управлению водными ресурсами Казахстана.
Цели, задачи и показатели результатов будут достигаться путем реализации Плана мероприятий по реализации Госпрограммы (приложение 1 к настоящей Госпрограмме).
3. Анализ текущей ситуации
В сельском хозяйстве создается около 5 % валового внутреннего продукта (далее – ВВП) страны.
В 2015 году валовый выпуск продукции сельского хозяйства составил 3,3 трлн. тенге, в 2016 году 3,7 трлн. тенге, в 2017 году 4,1 трлн. тенге, что в номинальном выражении больше на 23,1 %, чем в 2015 году.
Диаграмма 1. Динамика валовой продукции
сельского хозяйства, млрд. тенге

SWOT-анализ отраслей АПК
3.1. Продовольственная безопасность
Сноска. Подраздел 3.1 с изменением, внесенным постановлением Правительства РК от 05.01.2020 № 1.
Продовольственная безопасность РК является одним из главных условий обеспечения национальной безопасности страны и формирования сильного государства, его успешного долгосрочного развития и экономического роста.
Необходимость продовольственной безопасности для обеспечения национальной безопасности на законодательном уровне закреплена в Законе РК от 6 января 2012 года "О национальной безопасности Республики Казахстан".
В Послании Президента РК – Лидера Нации Назарбаева Н.А. народу Казахстана "Стратегия "Казахстан-2050": Новый политический курс состоявшегося государства" от 14 декабря 2012 года угроза глобальной продовольственной безопасности определена в числе десяти глобальных вызовов XXI века для РК.
На заседании Совета Безопасности РК 16 апреля 2013 года Президент отметил, что обеспечение продовольственной безопасности является одной из важнейших стратегических задач государства.
Особую актуальность вопрос продовольственной безопасности приобретает в условиях развития процессов глобализации – вступления Казахстана в ЕЭАС и ВТО.
В соответствии с Законом РК от 8 июля 2005 года "О государственном регулировании развития агропромышленного комплекса и сельских территорий" критериями обеспечения продовольственной безопасности являются:
1) физическая доступность продовольственных товаров;
2) экономическая доступность продовольственных товаров;
3) гарантия безопасности пищевой продукции.
Физическая доступность продовольственных товаров
Физическая доступность продовольственных товаров - наличие продовольственных товаров на всей территории республики в каждый момент времени и в объемах, достаточных для удовлетворения потребностей населения.
Растениеводство. Объем валовой продукции растениеводства в 2015 году составил 1,8 трлн. тенге, что в реальном выражении ниже уровня 2011 года на 5,8 %. Доля отрасли в структуре всего валового выпуска продукции сельского хозяйства составила 55,2 %.
В 2016 году данный показатель составил 2,0 трлн. тенге, что в реальном выражении выше уровня 2015 года на 12,2 %. Доля отрасли в структуре всего валового выпуска продукции сельского хозяйства составила 55,3 %.
Аналогичный показатель в 2017 году составил 2,3 трлн. тенге, что в реальном выражении выше уровня 2016 года на 11,2 %. Доля отрасли в структуре всего валового выпуска продукции сельского хозяйства составила 55,4 %.
Посевная площадь сельскохозяйственных культур за последние 5 лет составляла порядка 21 млн. га и изменялась незначительно, основные изменения были отмечены в ее структуре. Значительная доля посевов была отведена пшенице, но благодаря политике диверсификации растениеводства, направленной на уход от монокультуры и расширению площадей других культур, с 2011 года посевы пшеницы сократились с 13,8 млн. га до 12,0 млн. га в 2017 году (приложение 2 к настоящей Госпрограмме).
За указанные годы возросли площади ячменя на 534,7 тыс. га или на 34,7 %, овса – на 69,6 тыс. га (46,6 %), кукурузы (маис) – на 38,9 тыс. га (39,1 %), масличных – на 664,5 тыс. га (36,6 %), кормовых – на 831,5 тыс. га (на 31,7 %), овощебахчевых культур – на 42,1 тыс. га (21,4).
Диаграмма 2. Динамика посевных площадей за 2013-2017 годы,
млн. га
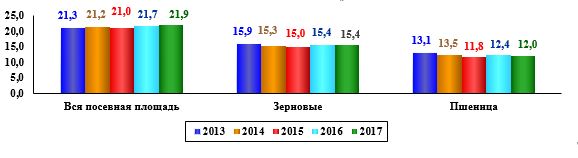
За 2011 – 2017 годы посевная площадь зерновых культур сократилась с 16,2 до 15,4 млн. га. За последние 5 лет (2013 – 2017 годы) среднегодовой сбор зерна составил 19,1 млн. тонн, что на 7,8 % больше аналогичного показателя за 2008 – 2012 годы. При этом средняя урожайность зерновых культур составила 12,6 ц/га (больше на 12,3 %) (приложение 3 к настоящей Госпрограмме).
Посевная площадь масличных культур в 2017 году составила порядка 2,5 млн. га или 9,8 % от общей посевной площади. В сравнении с 2011 годом удельный вес подсолнечника в общей площади масличных уменьшился на 16,3 процентных пунктов, при этом доля рапса увеличилась на 1,7 процентных пунктов, льна – на 17,1 процентных пунктов, сои – на 1,3 процентных пунктов (приложение 4 к настоящей Госпрограмме).
В 2017 году площадь кормовых культур составила около 3,5 млн. га, что на 31,7 % больше уровня 2011 года. Доля посевных площадей кормовых культур к общей посевной площади составила 15,8 % против 12,4 % в 2011 году.
За указанный период площади многолетних трав возросли на 18,9 %, однолетних трав – в 2,2 раза. Однако, валовой сбор кормовых культур недостаточен для обеспечения потребности животноводства (приложение 5 к настоящей Госпрограмме).
За период с 2011 по 2017 годы увеличилась посевная площадь овощных культур на 12,5 %, при этом производство увеличилось на 31,7 %. Доля импорта во внутреннем потреблении в 2017 году составила 7,5 % (приложение 6 к настоящей Госпрограмме).
Диаграмма 3. Структура посевных площадей и валового сбора
масличных культур в среднем за 2011 – 2017 годы

Площадь сооружений закрытого грунта в 2017 году составила 1150,1 га, валовой сбор тепличных овощей – 175,4 тыс. тонн, что на 147,6 тыс. тонн или в 6,3 раза больше, чем в 2011 году. Обеспеченность населения в тепличных овощах в период межсезонья составляет 39,6 %.
В 2017 году посевная площадь картофеля составила 183,5 тыс. га, валовой сбор – 3551,1,0 тыс. тонн. При этом валовой сбор картофеля по сравнению с 2011 годом возрос на 15,4 % (приложение 7 к настоящей Госпрограмме). При этом картофель, производимый крупными сельхозтоваропроизводителями (далее – СХТП), полностью идет на рынки городов, семена и экспорт.
В 2017 году площади плодово-ягодных культур и виноградников составили 59,8 тыс. га, валовой сбор – 334,6 тыс. тонн, что больше уровня 2011 года на 9,5 % и 43,4 %, соответственно. Указанный объем позволяет обеспечить потребность населения республики на 19,4 %, дефицит покрывается за счет импортной продукции (приложение 8 к настоящей Госпрограмме).
В 2017 году посевная площадь сахарной свеклы составила 19,2 тыс. га, что на 8,6 % меньше уровня 2011 года. За последние 5 лет (2013 – 2017 годы) среднегодовой объем производства сахарной свеклы составил 214,2 тыс. тонн, что на 51,1 тыс. тонн или 31,3 % больше по сравнению с показателем за 2008-2012 годы. По причине недостаточности объемов производства сахарной свеклы в республику ежегодно в среднем импортируется тростниковый сахар-сырец объемом 255 тыс. тонн (приложение 9 к настоящей Госпрограмме).
Производство хлопка-сырца сосредоточено в Туркестанской области. В рамках принятых мер по диверсификации за период с 2011 по 2017 годы снижение посевных площадей хлопчатника составило 26,0 тыс. га или 16,2 %, валовой сбор хлопка-сырца уменьшился на 5,6 тыс. тонн или 1,7 % при среднегодовой урожайности 26,9 ц/га (приложение 10 к настоящей Госпрограмме).
В структуре производственных затрат растениеводческой продукции до 70 % занимают затраты, прямо влияющие на урожайность (семена, горюче-смазочные материалы, удобрения, средства защиты растений и амортизация основных средств).
В 2016 году производственные затраты СХТП на 1 га посевной площади зерновых культур (пшеница, ячмень, овес) составляют в среднем 31657 – 36834 тенге на гектар, кукурузы на зерно – 114488 тенге, масличных – от 26487 тенге (рапс) до 40159 тенге (подсолнечник), сахарной свеклы – 215407 тенге.
В республике производство и реализацию семян сельскохозяйственных культур осуществляют 325 аттестованных производителя семян, при этом подавляющее большинство (66 %) занимается производством семян зерновых культур, по масличным культурам аттестовано 69 субъектов, кормовым травам – 56, кукурузе – 13, сахарной свекле – 2. В этой связи, производимые в республике объемы семян указанных культур не покрывают потребность в них и наблюдается значительная доля импорта семян.
Диаграмма 4. Доля посевов, засеянных семенами
различных репродукций, %

Площадь внесения органических удобрений в 2015 году составила порядка 69 тыс. га, что ниже уровня 2011 года на 29,1 %, в 2017 году составила порядка 117 тыс. га, что выше уровня 2015 года на 70 %. Ежегодная потребность республики в органических удобрениях при площади пашни 21 – 22 млн. га составляет порядка 100 – 110 млн. тонн при научно-обоснованной норме внесения 5 тонн/га.
Диаграмма 5. Динамика применения удобрений

В среднем за 2013 – 2017 годы ежегодно вносилось порядка 121,0 тыс. тонн минеральных удобрений в действующем веществе. Ежегодная потребность сельского хозяйства в минеральных удобрениях составляет 1,0 млн. тонн в действующем веществе или порядка 2,5 млн. тонн в физическом весе. При этом на долю азотных удобрений приходится 48 %, на долю фосфорных – 51 %, на долю калийных удобрений – 1 % (приложение 11 к настоящей Госпрограмме).
Животноводство. Объем валовой продукции животноводства в 2015 году составил 1,5 трлн. тенге, что в реальном выражении выше уровня 2011 года на 3,8 %, в 2016 году 1,6 трл.тенге, что в реальном выражении по сравнению с предыдущим периодом на 102,8 %, в 2017 году – 1,8 трл.тенге, что в реальном выражении по сравнению с предыдущим периодом на 103,9 %.
Доля отрасли в структуре валового выпуска продукции сельского хозяйства составила 44,4 %.
По состоянию на 1 января 2016 года численность поголовья крупного рогатого скота по сравнению с 2011 годом увеличилась на 8,4 %, лошадей на 28,8 %, овец на 1,6 %, птицы на 8,4 %, на 1 января 2017 года численность поголовья крупного рогатого скота увеличилась на 18,6 %, лошадей на 40,6 %, овец на 0,5 %, птицы на 12,3 %, на 1 января 2018 года численность поголовья крупного рогатого скота увеличилась на 12,5 %, лошадей на 50,3 %, овец на 1,3 %, птицы на 21,4 %.
В производстве животноводческой продукции за 2015 год на долю личных подсобных хозяйств (далее – ЛПХ) приходится по мясу 62 %, по молоку – 80 %, по яйцу – 26 % от общего объема производства, за 2016 год по мясу 59,7 %, по молоку – 77,2 %, по яйцу – 26,5 % от общего объема производства, за 2017 год по мясу 56,3 %, по молоку – 74,6 %, по яйцу – 24,0 % от общего объема производства.
В 2015 году забой в хозяйствах или реализация на убой всех видов скота и птицы в убойном весе по всем категориям хозяйств составила 931,0 тыс. тонн, что на 11,1 % больше, чем в 2011 году, в 2016 году 960,7 тыс.тонн или на 14,6 %, в 2017 году – 1017,6 тыс.тонн и соответственно на 21,4 %.
Диаграмма 6. Численность поголовья животных, млн. голов

В структуре потребления по итогам 2015 года доля импорта говядины составила – 3,7 %, свинины – 3,9 %, конины – 3 %, баранины – 0,01 %, по итогам 2016 года доля импорта говядины составила – 2,2 %, свинины – 1,5 %, конины – 0,9 %, баранины – 0,1 %, по итогам 2017 года соответственно говядины 3,4 %, свинины – 2,5 %, что говорит о высоком экспортном потенциале данных видов продукции. Несмотря на рост производства мяса птицы, степень импортозависимости по данной продукции остается высокой (53,5 %).
Производство молока всех видов в 2015 году составило 5182,4 тыс. тонн, в 2016 году составило 5341,6 тыс. тонн, в 2017 году – 5503,4 тыс.тонн. В структуре потребления продуктов переработки молока доля импорта составляет от 8,0 до 12,5 %.
Внутреннее производство яиц практически полностью покрывает потребность внутреннего рынка. Экспорт товарного яйца в 2015 году составил около 2 %, в 2016 году – 3,2 %, в 2017 году – 6,8 % от общего объема производства (приложение 12 к настоящей Госпрограмме).
В структуре производственных затрат животноводческой продукции 65 – 70 % затрат занимают корма. Себестоимость производства на промышленной основе говядины – 870-930 тг. за кг, молока за литр– 70 – 75 тг, мяса птицы за кг – 430 – 450 тг., яйца (за штуку) – 15 – 15,5 тг, баранины за кг – 690 – 720 тг, свинины за кг – 610-620 тг., конины за кг – 550 тг.
В течение последних пяти лет средняя продуктивность сельскохозяйственных животных у отечественных СХТП повысилась, но остается ниже уровня развитых стран. К примеру, средний удой молока в стране в 2015 году составил 2200 кг на дойную корову, тогда как в Канаде этот показатель выше, чем в 4 раза, в 2016 году – 2324 кг, в 2017 году – 2337 кг (приложение 13 к настоящей Госпрограмме).
В настоящее время на одну условную голову производится 14 центнеров кормовых единиц, что в 2 раза ниже зоотехнической нормы. Производство комбикормов за 2015 год составило 1,2 млн. тонн при совокупной мощности предприятий – 2,5 млн. тонн.
Доля племенного поголовья всех видов сельскохозяйственных животных и птицы значительно увеличилась и по итогам 2015 года составила: крупнорогатого скота – 10,6 %, овец – 15,1 %, свиней – 19,9 %, лошадей – 7,9 %, верблюдов – 13,1 % и птицы – 17,1 %, по итогам 2016 года составила: крупно рогатого скота – 11 %, овец – 14,7 %, свиней – 18,7 %, лошадей – 7,8 %, верблюдов – 12,7 % и птицы – 18,5 % (приложение 14 к настоящей Госпрограмме).
Аквакультура. На сегодня в Казахстане основные рыбные ресурсы вылавливаются в естественных водоемах, при этом слабо развита аквакультура. Так, объем выращивания рыбы в 2015 году составил 0,7 тыс. тонн, в 2016 году – 1,8 тыс. тонн, в 2017 году – 2,7 тыс. тонн, а улов рыбы и других водных животных в 2015 году - 41,5 тыс. тонн, в 2016 году - 44,0 тыс. тонн, в 2017 году – 40,7 тыс. тонн.
Выращивание рыбы осуществляют более 120 рыбоводных хозяйств, из них: 80 озерно-товарных рыбоводных хозяйства (далее – ОТРХ), 19 прудовых, 15 индустриальных рыбоводных хозяйств с установками замкнутого водообеспечения (далее – УЗВ), 3 бассейновых и 4 садковых рыбоводных хозяйств.
Внутренний рынок свежей, охлажденной и замороженной рыбы оценивается на уровне 70 тыс. тонн. Доля импорта во внутреннем потреблении составляет 75 %.
Мощности предприятий по переработке рыбы составляют 87 тыс. тонн в год, загруженность на протяжении 2015 – 2017 годов не превышает 43 %.
Размещение рыбоперерабатывающих мощностей привязано к крупным промысловым водоемам. Основной объем выпуска приходится на Атыраускую и Кызылординскую области.
В 2015 году объем производства рыбы свежей, охлажденной или мороженной составил 24,7 тыс. тонн, рыбы приготовленной или консервированной – 9,4 тыс. тонн.. По итогам 2017 года объем производства рыбы свежей, охлажденной или мороженной составил 26,4 тыс. тонн, что на 2,8 % меньше по сравнению с 2016 годом (27,2 тыс. тонн). В 2017 году объем производства рыбы приготовленной или консервированной составил 11,7 тыс. тонн, в 2016 году – 7,5 тыс. тонн
В 2015 году экспорт свежей, охлажденной или мороженной рыбы составил 24,9 тыс. тонн на сумму 52,6 млн долларов США, в 2016 году – 23,2 тыс. тонн на сумму 49,5 млн. долларов США , в 2017 году – 20,2 тыс. тонн на сумму 50,8 млн. долларов США. Импорт рыбы и рыбопродуктов составил 52,2 тыс. тонн на сумму 61,5 млн долларов США, в 2016 году – 48,9 тыс. тонн на сумму 60,7 млн. долларов США, в 2017 г. – 45,4 тыс. тонн на сумму 70,9 млн. долларов США. (приложение 15 к настоящей Госпрограмме).
Среднегодовые темпы роста объемов производства продовольственных товаров в целом не успевают за темпами роста потребления и доходов населения, в результате чего свободная ниша на рынке восполняется за счет импорта, и его доля во внутреннем потреблении остается весьма существенной.
Валовый выпуск производства продуктов питания в 2015 году составил 1,1 трлн. тенге, что в реальном выражении выше уровня 2011 года на 12,5 %. В 2017 году составил 1 478,4 млрд. тенге, что на 4,1 % больше по сравнению с 2016 годом (1 448,4 млрд. тенге).
Предприятиями отрасли в 2017 году произведено 6,5 % республиканского объема промышленного производства и 16 % – обрабатывающей промышленности.
В натуральном выражении в 2017 году по сравнению с 2016 годом производство мясных и мясорастительных консервов увеличилось на 11,2 % (с 7450 тонн до 8 288 тонн), консервированной рыбы на 55 % (с 7 556 до 11 709 тонн), обработанного молока на 2 % (с 472,4 до 481,8 тыс. тонн), сливочного масла на 7,9 % (с 15 600 до 16 840 тонн), твердого сыра на 19 % (с 3 568 до 4 256 тонн), муки на 3,7 % (с 3 974,1 до 4 121,7 тыс. тонн), макаронных изделий на 7,2 % (с 152,4 до 163,4 тыс. тонн), крупы на 22,6 % (с 57,5 до 70,5 тыс. тонн), растительного масла на 15,1 % (с 312,3 до 359,6 тыс. тонн), риса переработанного на 6,7 % (с 173,9 до 185,7 тыс. тонн), сахара из сахарной свеклы на 32,4 %, кукурузного крахмала – 29 % (с 9,6 до 12,4 тыс. тонн), патоки крахмальной на 14,7 % (с 55,2 до 63,3 тыс. тонн), соков фруктовых и овощных – 5,8 % (с 141,9 до 150,1 млн. литров.), овощей консервированных – 15,7 % (с 19 до 22 тыс. тонн), картофеля переработанного – 8,1 % (с 627 до 678 тонн), шоколада на 10 % (с 106,0 до 116,9 тыс. тонн), безалкогольных напитков на 5,7 % (с 1 126,1 до 1 190,9 млн. литров).
По данным 2017 года основную долю в структуре производства пищевых продуктов занимают зерноперерабатывающая отрасль (20 %), молочная (16,2 %), мясоперерабатывающая (14 %), хлебобулочная (13,5 %), масложировая (8,7 %), плодоовощная (7,1 %) и прочие отрасли (20,5 %).
Диаграмма 7. Производство продуктов переработки
сельскохозяйственной продукции в денежном выражении в 2015 году, млн. тенге

Объем внешнеторгового товарооборота по продуктам переработки сельскохозяйственного сырья и пищевой промышленности страны в 2015 году составил 3,2 млрд. долл. США, что на 15,8 % меньше объема 2011 года (3,8 млрд. долл. США), в 2017 году 3,435 млрд. долл. США, что на 9,57 % меньше объема в 2011 году.
Объем экспорта по продуктам переработки сельскохозяйственного сырья и пищевой промышленности в 2017 году увеличился на 12,04 % по сравнению с 2011 годом (с 0,964 до 1,081 млрд. долл. США).
Объем импорта в 2015 году по сравнению с 2011 годом уменьшился на 21, 1 % и составил 2, 2 млрд. долл. США, в 2017 году по сравнению с 2011 годом уменьшился на 16,9 % и составил 2,3 млрд долл. США.
Высокая доля импорта сохраняется по наиболее высокотехнологичным производствам. В среднем за пять лет по продуктам переработки животноводческой продукции наибольшая доля импорта приходится на сыры и творог (46 %), колбасные изделия (41 %), мясные и мясорастительные консервы (42 %) и сливочное масло (36,4 %). По продуктам переработки растениеводческой продукции наибольшая доля импорта отмечается по сахару (42 %), а с учетом завоза тростникового сахара-сырца импорт достигает 97 %. При этом производственные мощности сахарных заводов загружены на 37,1 %. В 2017 году доля импорта по сахару составила 38,9 %, загруженность мощностей по производству сахара – 54,1 %.
Импорт плодоовощных консервов в 2015 году составил 98,7 тыс. тонн или 84 % от внутреннего потребления, при загруженности предприятий по переработке плодов и овощей на уровне 27 %. В 2017 году импорт плодоовощных консервов составил 93,3 тыс. тонн или 80,3 % от внутреннего потребления, при этом загрузка производственных мощностей составила 22,5 %. Доля импорта во внутреннем потреблении масложировой продукции достигает 30-40 %. При этом, мощности масложировых предприятий загружены на 45-50 %. Проблема нехватки качественного сырья для загрузки производственных мощностей остро стоит для всей перерабатывающей отрасли в целом. Производство крупы и муки полностью обеспечивает внутреннее потребление (приложение 16 к настоящей Госпрограмме).
Диаграмма 8. Экспорт, импорт и сальдо продукции АПК,
млрд. долларов США

Диаграмма 9. Производство и реализация продуктов переработки
в 2015 году, в %

Проведенный анализ показывает, что на внутреннем рынке продуктов питания в значительной степени присутствует импорт, причем и по тем видам продовольственных товаров, которые традиционно производились на отечественных предприятиях, - масло сливочное и растительное, сыры и творог, колбасные изделия и сахар, плодоовощные и мясные консервы. При этом отмечаются низкая доля переработки, производимой в стране сельскохозяйственной продукции и недозагруженность производственных мощностей перерабатывающих предприятий.
Более низкую конкурентоспособность отечественной продукции перед импортной продукцией можно поделить на два блока.
Первый блок – это проблемы производственного характера. В частности: относительно низкая продуктивность производства; неудовлетворительное качество производимого сырья, как правило, не пригодного к промышленной переработке; сезонность производства и неравномерное поступление на перерабатывающие предприятия сырья в течение года, ввиду большой концентрации производства в личных подсобных хозяйствах, в которых невозможно экономически-эффективное интенсивное производство и внедрение новых технологий; высокий уровень износа активной части основных промышленно-производственных фондов пищевой и перерабатывающей промышленности. Все это в конечном счете ведет к увеличению себестоимости готовой продукции и ее неконкурентоспособности на рынке.
Также следует отметить, что большая часть импорта приходится на продукцию, произведенную в России и Беларусской Республике, где существуют более благоприятные природно-климатические условия и ввиду наличия определенных обязательств в условиях функционирования ЕАЭС отсутствует возможность применения мер внешнеторгового регулирования.
Кроме того, существующая статистика по торговле между странами ЕАЭС зачастую некорректно отражает фактический товарооборот, что затрудняет отражение реальной картины и принятие правильных решений.
Второй блок – это все вопросы, связанные со сбытом продукции.
Анализ показывает, что основной причиной высокой доли импорта во внутреннем потреблении является наличие на рынке фальсифицированной дешевой продукции и, как следствие, неконкуретноспособность отечественных производителей, отсутствие приоритетности при реализации готовой продукции отечественных СХТП.
Имеющаяся сырьевая база не обеспечивает равномерные поставки качественного сырья в течение года из-за неразвитости торгово-логистической системы, практически отсутствуют объекты по предпродажной подготовке товара (мойка, фасовка, сушка, калибровка и транспортировка и т.д). В целом недостаточный уровень интеграции в систему сбыта сдерживает развитие отечественного производства. Кроме того, общее состояние недостаточного развития инфраструктуры снижает привлекательность жизни на селе и препятствует развитию АПК.
Также отсутствуют условия для системного сбыта отечественной продукции. Имеется практически не используемый потенциал по реализации продовольственных товаров для нужд национальных и государственных компаний, государственных учреждений, армии и других структур.
Проблемы, препятствующие обеспечению устойчивой физической доступности продовольствия в Казахстане.
В соответствии с международными подходами одним из важнейших критериев физической доступности продовольствия является доступность питьевой воды. По состоянию на 1 января 2016 года не в полной мере решена проблема доступа к питьевой воде в сельской местности. Согласно информации местных исполнительных органов (далее – МИО) обеспечены доступом к централизованному водоснабжению 3461 сельский населенный пункт, с общей численностью населения 6,2 миллиона человек или 51,5 % от всего сельского населения Казахстана. Привозной водой пользуется 61 населенный пункт, имеют децентрализованную систему водоснабжения 3 099 населенных пунктов. Доступ к централизованному водоснабжению в городах составляет 87 %.
Одним из сдерживающих факторов обеспечения питьевой водой сельского населения является раздробленность функций между государственными органами.
Так, в соответствии с Водным кодексом РК компетенция по водоснабжению и водоотведению в пределах сельских населенных пунктах относится к Министерству по инвестициям и развитию РК (далее – МИР), а за пределами населенных пунктов – к Министерству сельского хозяйства РК. Несогласованность действий между двумя уполномоченными органами в свою очередь приводит к затягиванию сроков обеспечения сельского населения питьевой водой и неэффективному использованию бюджетных средств.
В этой связи необходимо проработать вопрос по возложению компетенции по водоснабжению и водоотведению в сельских населенных пунктах на один центральный государственный орган.
Это обеспечит комплексный подход по единовременному строительству и реконструкции систем водоснабжения как внутри, так и за пределами сельских населенных пунктов и гарантированное качественное содержание и эксплуатацию построенных объектов питьевого водоснабжения.
Доставка продовольствия в отдаленные районы Казахстана осложнена ухудшением состояния автомобильных дорог. По данным АО "КазДор НИИ" в 2012 году 68 % автомобильных дорог требовали капитального ремонта и реконструкции, в удовлетворительном состоянии находились 11 % дорог, в неудовлетворительном состоянии – 21 % дорог. По данным МИР общая протяженность автомобильных дорог Казахстана на 1 января 2015 года составила 96 421 километр, что обеспечивает плотность автомобильных дорог на уровне 3,54 километра на 100 квадратных километра территории страны.
В отдельных регионах недостаточно развита складская инфраструктура по хранению плодоовощной продукции и пищевых продуктов. Дефицит мощностей хранения плодоовощной и пищевой продукции, исходя из принципа хранения в местах потребления, наблюдается в Атырауской, Актюбинской, Восточно-Казахстанской, Западно-Казахстанской, Мангистауской, Карагандинской, Костанайской, Северо-Казахстанской, областях, а также в городах Астана и Алматы. Общий дефицит мощностей хранения оценивается в размере порядка 300 тысяч тонн для хранения плодовоовощной продукции и 350 тысяч тонн для хранения пищевой продукции с принудительным охлаждением.
Недостаточный уровень развития торгово-логистических центров (далее – ТЛЦ), торговых сетей современного формата, оптово-распределительных и логистических центров.
Не соблюдаются самые минимальные нормативы обеспеченности населения торговой площадью, утвержденные приказом Министра национальной экономики Республики Казахстан от 28 февраля 2015 года № 160.
Как результат, в Казахстане отсутствует координация и оптимизация движения потоков продовольственных товаров с целью максимального использования эффекта экономии на издержках, связанных с процессом товародвижения, не налажен учет логистических издержек на всех этапах товародвижения, отсутствует консолидация поставок нескольких поставщиков в процессе одной транспортировки с целью минимизации транспортных расходов, информационная система управления потоками. В итоге присутствует большое число посредников и торговая наценка между производителем и торговой сетью на продовольственные товары составляет порядка 50 %. Также сохраняется волатильность цен на продовольственные товары. К примеру, индекс цен на плодоовощную продукцию в течение года может варьироваться до 300 %.
Кроме того, в Казахстане практически не развит рынок факторинга, в результате снижается эффективность финансово-хозяйственной деятельности поставщиков и производителей сельхозпродукции.
На сегодняшний день темпы обновления основных производственных фондов в пищевой и перерабатывающей промышленности недостаточны, чтобы в полной мере обеспечивать внутренний рынок отечественной продукцией на основе импортозамещения. При этом использование среднегодовой мощности перерабатывающих предприятий остается на невысоком уровне.
К примеру, в 2017 году использование мощностей предприятий по производству растительного масла составило 45 %, по производству сахара – 50 %, по муке – 49 %, по мясу – 53,5 % и по молоку – 61 %.
Дозагрузка их является проблематичной, так как обусловлена в первую очередь высоким моральным и физическим износом активной части основных фондов.
По данным перерабатывающих предприятий в 2017 году износ активной части основных промышленно-производственных фондов по сахарной промышленности достиг до 60 %, рыбной промышленности – 40 %, по производству растительного масла – 35 %, молочной промышленности – 35 % и мукомольной промышленности – 50 %.
Экономическая доступность продовольственных товаров
Экономическая доступность продовольственных товаров - возможность приобретения населением продовольственных товаров в соответствии с физиологическими нормами потребления при существующих структуре потребления продовольственных товаров, системе цен, уровне доходов, социальных пособий и льгот.
Проблемы, препятствующие обеспечению устойчивой экономической доступности продовольствия в Казахстане.
Экономическая доступность продовольствия в Казахстане ниже, чем в развитых странах и странах ЕАЭС. Часть доходов населения Казахстана, направляемая на приобретение продовольствия, существенно выше аналогичных показателей развитых стран. Например, для Казахстана данный показатель для 10 % наименее обеспеченных слоев населения составляет 52,3 %, для России – 44,8 %, Беларусии – 49,1 %, 25 стран Европейского союза – 25-30 %, США – 22 %.
Действующие в настоящее время минимальные нормы потребления не отражают реальной действительности. К примеру, по данным Комитета по статистике Министерства национальной экономики РК (далее – КС) годовое фактическое потребление мяса и мясопродуктов на душу населения на 68,7 % превышает утвержденные минимальные нормы потребления, по фруктам – на 53,4 %, по овощам – на 7,7 %, по чаю черному – на 325,4 %.
В результате, расчет продовольственной корзины и всех последующих выплат из бюджета формируется на искаженных входных данных, в связи с чем возникают проблемы с созданием адекватного платежеспособного спроса на внутреннем рынке. К примеру, по данным КС по состоянию на 1 января 2015 года величина продовольственной корзины составила 11 441 тенге в месяц (данные в среднем за 2014 год), что в 3,9 раза меньше фактических расходов на эти же нужды одного среднестатистического жителя в месяц.
Кроме того, следует отметить, что черта бедности определяется как месячный доход в размере 40 % от стоимости потребительской корзины. Доля стоимости продовольственной корзины в стоимости потребительской корзины составляет 60 %. Таким образом, гарантированные государством доходы населения, проживающего за чертой бедности, не покрывают продовольственную корзину и не обеспечивают минимальных физиологических требований в пище для сохранения здоровья.
Также существует низкая эффективность мер государственного регулирования цен на социально значимые продукты питания. Не отработан механизм применения государственной политики по пороговым и предельным значениям розничных цен. Так, в рыночных условиях невозможно осуществлять сдерживание роста цен на какие-либо виды продовольственных товаров и физически охватить существующие в Казахстане торговые точки не реально.
Гарантия безопасности пищевой продукции
На сегодняшний день нерешенным остается ряд вопросов по обеспечению безопасности пищевой продукции.
Не в достаточной мере развита на всех уровнях (макро- и микроуровне) система анализа рисков и критических контрольных точек цепи от производства до потребления пищевой продукции, необходимая для эффективного управления рисками.
Подтверждение соответствия пищевой продукции требованиям ЕАЭС в виде декларирования соответствия, то есть подтверждения соответствия требованиям на основе собственных доказательств производителя, а также низкий уровень ответственности за нарушение данных требований дает возможность производителям производить продукцию, не соответствующую требованиям технических регламентов.
В целом отмечается низкий процент предприятий пищевой промышленности, внедривших признанную международным сообществом систему ХАССП.
Действующая система не в должной мере позволяет осуществлять контроль за достоверностью проведения процедур по подтверждению (оценке) соответствия. Кроме того низкий уровень ответственности за нарушение данных требований дает возможность производить продукцию, не соответствующую требованиям технических регламентов, в том числе фальсифицированную продукцию.
Не в полной мере осуществляется прослеживаемость пищевой продукции (отсутствует единая информационная база передвижения продукции от производства до реализации).
Не на должном уровне обеспечивается межсекторальное взаимодействие уполномоченных органов в области ветеринарии, фитосанитарии, технического регулирования и санитарно-эпидемиологического благополучия, таможенных органов по обмену информацией о выявлении несоответствующей продукции, для принятия мер оперативного реагирования.
Отсутствует механизм изъятия из торговой сети и утилизации выявленной несоответствующей продукции.
Требуется постоянная работа по модернизации лабораторной сети и обеспечению методиками исследований пищевой продукции с повышением квалификации соответствующих специалистов.
Недостаточное техническое оснащение пунктов пропуска на таможенных постах снижает эффективность контроля над ввозом сельскохозяйственной продукции. Отсутствие демаркации по всей Государственной границе республики, особенно в приграничных местах со странами Центральной Азии, вмешательство человеческого фактора также является одной из причин завоза контрабандного груза.
Также, в связи с более тесной интеграцией в рамках создания ЕАЭС необходимо усиление мер по обеспечению национальной пищевой безопасности.
В целом стратегическое видение обеспечения продовольственной безопасности в РК – это обеспечение защищенности экономики Казахстана до 2030 года, в том числе АПК, при которой государство способно обеспечить физическую и экономическую доступность всему населению качественных и безопасных продовольственных товаров, достаточных для удовлетворения физиологических норм потребления и демографического роста.
Обзор мировой практики по обеспечению продовольственной безопасности
Международные подходы (принятые Продовольственной и сельскохозяйственной организацией Организации Объединенных Наций (далее – ФАО), см. The State of Food Insecurity in the World, FAO 2012, а также Доктриной продовольственной безопасности Российской Федерации от 1 февраля 2010 года, Римской декларацией по продовольственной безопасности от 13 ноября 1996 года) для определения уровня продовольственной безопасности по каждому элементу из ее элементов формулируют следующие основные требования.
Продовольственная независимость. Среди стран, обладающих природными ресурсами, для расширенного воспроизводства АПК распространена методика определения уровня продовольственной независимости, как способности самостоятельно обеспечить не менее 80 % потребляемого продовольствия. В случае специализации страны на производстве отдельных видов продовольствия, экспорт данного вида продовольствия должен позволять получать положительное сальдо внешнеторгового баланса по продовольствию.
Учитывая большое разнообразие стран и экономик в мире, ФАО измеряет уровень продовольственной независимости отдельных стран их экономической способностью обеспечить приобретение продовольствия. Данный показатель измеряется долей импорта продовольствия в валовом объеме экспорта товаров и услуг из страны.
Физическая доступность продовольствия – определяется обеспечением возможности доступа населения страны к продовольствию в ассортименте и количестве, позволяющем удовлетворить физиологические потребности в питательной пище для ведения здорового образа жизни.
Основными индикаторами ФАО для измерения физической доступности продовольствия являются: плотность дорог (с покрытием), определяющая возможности доставки продовольствия на всей территории страны и доля населения, имеющего доступ к источникам питьевой воды на расстоянии не далее 1 километра.
Экономическая доступность продовольствия – определяется достаточностью доходов населения для приобретения необходимого количества продовольствия, исходя из сложившихся предпочтений, без снижения уровня потребления иных благ.
В качестве наиболее объективного показателя экономической доступности продовольствия для населения отдельной страны, ФАО рассматривает долю расходов на приобретение продовольственных товаров в структуре расходов наименее обеспеченных слоев населения.
Пищевая безопасность. Международное сообщество решает вопросы пищевой безопасности как в рамках ФАО, так и в компетенциях Всемирной организации здравоохранения (далее – ВОЗ). Основные подходы к построению системы пищевой безопасности изложены в "Пекинской Декларации по безопасности пищевых продуктов", заключенной по результатам международной конференции, проведенной по инициативе ФАО и ВОЗ в 2004 году.
Рекомендуемые для стран элементы системы пищевой безопасности, согласно Пекинской Декларации:
1) наличие компетентных органов по безопасности пищевых продуктов в качестве независимых и заслуживающих доверия органов общественного здравоохранения в рамках всеобъемлющей законодательной системы, охватывающей всю цепь от производства до потребления;
2) наличие транспарентных нормативно-правовых документов, основанных на анализе рисков и критических контрольных точек всей цепочки от производства до потребления пищевых продуктов;
3) обеспечение адекватного и эффективного соблюдения законодательства по пищевой безопасности;
4) наличие программы мониторинга пищевых продуктов и рациона питания, взаимосвязанной с системами эпидемиологического надзора за болезнями человека и мясного и молочного скота, обеспечивающей получение оперативной и достоверной информации о распространенности и возникновении болезней пищевого происхождения и факторов риска в системе обеспечения пищевыми продуктами;
5) наличие процедур и систем отслеживания и изъятия некачественных пищевых продуктов.
Производство и потребление различных продуктов сельскохозяйственного производства и переработки сельскохозяйственной продукции в Казахстане в соответствии с этими критериями различаются, поэтому необходим дифференцированный подход к каждому продукту в зависимости от ситуации по каждому элементу продовольственной безопасности.
Кроме того, необходимо предоставление качественной и доступной информации для СХТП о проводимых реформах, изменении систем кредитования и субсидирования, предоставлении новых механизмов государственной поддержки, рынков экспортного сбыта и потенциальных, перспективных направлениях ведения хозяйств. Все это подразумевает создание полномасштабного разъяснительного и имиджевого контента с охватом всех ресурсов информационного сопровождения, в том числе телеканалы, печатные СМИ, интернет-ресурсы и социальные сети, в рамках реализации программы развития АПК.
3.2. Доступность финансирования для субъектов АПК и
налогообложение субъектов АПК
В настоящее время существуют следующие виды финансовых мер поддержки: субсидирование, лизинг, страхование, льготное кредитование и налогообложение.
В 2015 году государственная поддержка включала 65 видов субсидий. При этом доля товарно-специфических субсидий составляла 47,3 %, финансовых инструментов – 20,4 %.
Проведенный анализ эффективности субсидий показал, что товарно-специфические субсидии (на единицу площади, на единицу продукции) прямо не стимулируют СХТП повышать свою эффективность.
В настоящее время в рамках ВТО доминируют тенденции по отказу от прямых мер государственной поддержки сельского хозяйства. Все большее значение в ВТО и на мировых аграрно-продовольственных рынках приобретают страны Кернской группы (Австралия, Аргентина, Новая Зеландия, Канада и др.), которые имеют минимальный уровень прямых субсидий в сельском хозяйстве и развивают отрасль за счет роста конкурентоспособности и эффективности производства. Опыт стран Кернской группы, не использующих прямую поддержку сельскохозяйственного производства, показывает более высокий рост совокупной производительности факторов производства в период после отмены субсидий.
Применительно к Казахстану это свидетельствует о том, что каждая страна разрабатывает свою систему поддержки сельскохозяйственного производства, главное, чтобы эта поддержка стимулировала производителей повышать продуктивность земли и животных, стимулировала экспорт.
Диаграмма 10. Динамика субсидирования растениеводства, млрд. тенге

Инструменты субсидирования в растениеводстве направлены на погектарное субсидирование сельскохозяйственных приоритетных культур и садов. Вместе с тем, анализ показал низкую эффективность этого вида субсидирования: во-первых, он не стимулирует СХТП к повышению уровня агротехнологий, урожайности и качества производимой продукции; во-вторых, зачастую решения по гектарной субсидии принимаются членами межведомственной комиссии (далее – МВК) без фактической проверки наличия посевов; в-третьих, СХТП завышают объемы выполненных работ (размеры площади посевов).
Кроме того, в растениеводстве субсидируются стоимость минеральных удобрений, гербицидов, биоагентов (энтомофагов) и биопрепаратов, семян, затрат на экспертизу качества хлопка-сырца и хлопка-волокна, а также закуп сахарной свеклы для производства белого сахара (приложение 17 к настоящей Госпрограмме).
Диаграмма 11. Динамика субсидирования отраслей животноводства, млрд. тенге

Инструменты субсидирования в животноводстве направлены на удешевление стоимости приобретенных племенных животных, затрат на ведение селекционно-племенной работы, искусственное осеменение сельскохозяйственных животных, удешевление стоимости производства продукции животноводства (приложение 18 к настоящей Госпрограмме).
Объем государственной поддержки животноводства в 2015 году увеличился по сравнению с 2011 годом в 3 раза, в 2016 году, соответственно, в 3,8 раза, в 2017 году в 3 раза. Мерами государственной поддержки охвачены все направления животноводства.
Инструменты субсидирования аквакультуры направлены на удешевление стоимости продукции аквакультуры (рыбоводства).
С 2014 года в целях повышения доступности товаров, работ и услуг в рамках реализации инвестиционных проектов в приоритетных направлениях (секторах) АПК путем снижения капиталоемкости и повышения окупаемости вложенных инвестиций реализуется программа субсидирования по возмещению части расходов, понесенных субъектом АПК, при инвестиционных вложениях.
Инструмент инвестиционного субсидирования направлен на частичную компенсацию (от 20 % до 80 %) инвестиционных затрат на строительно-монтажные работы, технику и оборудование по 19 направлениям (48 паспортов). Всего с начала реализации (2014 – 2017 годы) данной меры государственной поддержки были просубсидированы 12 726 субъектов АПК на общую сумму субсидий – 120,8 млрд. тенге, сумма привлеченных инвестиций составила 482,4 млрд. тенге.
Основной объем бюджетных средств более 49,9 млрд. тенге или 41 % пришелся на субсидирование приобретения сельскохозяйственной техники. Субсидированием охвачена техника, приобретенная в 2014 – 2017 гг.
Порядка 30 % или 35,9 млрд. тенге направлены на субсидирование инвестиционных проектов в сфере животноводства.
На поддержку проектов в сфере растениеводства направлено 19,7 млрд. тенге или 16 %, в сфере переработки – 13,5 млрд. тенге или 11 % соответственно.
Остальные 1,8 млрд. тенге (2 %) были направлены на субсидирование сельскохозяйственных кооперативов.
По инструменту субсидирования ставок вознаграждения по кредитам субъектов АПК, лизингу сельскохозяйственной техники и животных, технологического оборудования удешевляется процентная ставка по кредитным/лизинговым договорам: для пополнения оборотных средств, приобретения основных средств и др. в национальной валюте – на 7 %, в иностранной валюте – на 5 %; для приобретения сельскохозяйственной техники и оборудования в отрасли животноводства и кормопроизводства, снижение ставки вознаграждения в национальной валюте – на 10 % годовых и в иностранной валюте – на 7 %.
За 2014 – 2017 годы субсидирование процентной ставки осуществлялось по обязательствам 13 553 субъекта АПК на общую сумму основного долга 407,0 млрд. тенге, в том числе по приобретенным субъектами АПК 14 800 единицам сельскохозяйственной техники.
По видам деятельности основная доля участников приходится на растениеводческую отрасль 48,8 %, переработку животноводческой и растениеводческой продукции 29,8 %, животноводство 7,8 % и прочие виды деятельности 13,4 %.
В целях снижения кредитной нагрузки субъектов АПК и рисков их банкротства с 2013 года реализуются меры финансового оздоровления обязательств субъектов АПК. Условиями финансового оздоровления предусматриваются продление сроков кредитования до 9 лет, снижение ставки вознаграждения до 14 %, из которых 7 % субсидируется из государственного бюджета, а также списание финансовыми институтами штрафов и пени.
За 2013 – 2015 годы при реализации финансового оздоровления субъектов АПК одобрены заявки 404 субъектов АПК на общую сумму задолженности 520 млрд. тенге. С 2016 года прием новых заявок для участия в программе финансового оздоровления не осуществляется.
На субсидирование процентной ставки в рамках финансового оздоровления субъектов АПК в 2013 – 2014 годы было выделено 7,2 млрд. тенге. В 2015 году – 18,9 млрд. тенге, в том числе 5,8 млрд. тенге средства Национального фонда РК, которые были полностью освоены. На 2016 год в республиканском бюджете (далее – РБ) предусмотрены средства в размере 24,7 млрд. тенге. Ежегодно для субсидирования ставок вознаграждения требуется порядка 20 млрд. тенге, что составит 164,3 млрд. тенге до 2024 года.
Диаграмма 12. Динамика общеотраслевых субсидий в 2013 – 2016 годы,
млн. тенге

По видам деятельности основная доля суммы оздоравливаемой задолженности приходится на растениеводческую отрасль 73 %, животноводство 2 %, переработку сельскохозяйственной продукции 3 % и прочие виды деятельности 22 %.
От общей суммы одобренной к оздоровлению задолженности 72 % или 376,4 млрд. тенге приходятся на займы крупных агрохолдингов.
В рамках субсидирования страхования и гарантирования займов субъектов АПК субсидируется тарифная ставка страховой компании или гаранта. В 2015 году под страховое обеспечение прокредитованы 3 СХТП, общая сумма привлеченного кредита составила 7,9 млрд. тенге.
Субсидирование суммы налога на добавленную стоимость (далее – НДС) заготовительным организациям начато в 2016 году с целью удешевления продукции заготовительных организации в размере исчисленного НДС. Выплаты произведены на сумму 140 млн. тенге 15 заготовительным организациям. В 2017 году 28 заготовительных организаций получили 474,2 млн. тенге бюджетных субсидий.
По данным Национального Банка РК, объем выданных кредитов в сельском хозяйстве сокращается. Доля кредитов в сфере АПК в 2017 году составила 4 %, что в два раза ниже показателя 2013 года.
В 2017 году сумма кредитов, выданных субъектам АПК, составила 664 млрд. тенге, что на 23 % меньше, чем в 2013 году.
Диаграмма 13. Сумма выданных кредитов АПК, млрд. тенге
По состоянию на 1 января 2017 года совокупный кредитный портфель банков второго уровня (далее – БВУ) и акционерного общества "Национальный управляющий холдинг "КазАгро" (далее – АО "НУХ "КазАгро") в сельском хозяйстве составил 1 317 млрд. тенге, из них 53 % приходятся на БВУ и 47 % на группу компаний АО "НУХ "КазАгро".
Сумма просроченной задолженности субъектов АПК перед БВУ по состоянию на декабрь 2017 года составляет 88,6 млрд. тенге, что на 10 % меньше по сравнению с аналогичной датой 2013 года.
БВУ преимущественно кредитуют крупные устойчивые хозяйства для пополнения оборотных средств на обеспечение краткосрочного производственного процесса. При этом доля сельского хозяйства в структуре банковского кредитования неуклонно сокращается. Так, если в 2012 году она составляла 6,2 %, в 2017 году – 1,6 %.
На рынке кредитования сельского хозяйства доминируют финансовые институты АО "НУХ "КазАгро", предоставляющие услуги кредитования и лизинга по ставкам вознаграждения значительно ниже рыночных. В результате, долгосрочные инвестиции в сельское хозяйство стали в основном зависеть от государственного финансирования.
За 2011 – 2017 годы через финансовые организации, входящие в состав АО "НУХ "КазАгро", из средств республиканского бюджета было выделено 652 млрд. тенге, из них 438 млрд. тенге в виде краткосрочных бюджетных кредитов, 214 млрд. тенге направлены на пополнение уставных капиталов компаний.
АО "НУХ "КазАгро" ориентировано на инвестиционную поддержку малого и среднего бизнеса. Через АО "КазАгроФинанс" ежегодно приобретается более 60 % техники в стране. Участие БВУ и других частных финансовых организаций в финансировании малого и среднего бизнеса (далее – МСБ) в аграрном секторе незначительно.
В настоящее время для развития агробизнеса субъекты АПК не имеют доступа к финансированию из-за дорогих и краткосрочных кредитных ресурсов и отсутствия высоколиквидного залогового обеспечения.
Кредитные товарищества (далее – КТ) охватывают 93 % территории республики, то есть расположены практически во всех районах, предоставляют дешевые кредитные ресурсы, обеспечивают занятость населения и являются самым доступным финансовым институтом для сельского населения.
Ввиду нехватки у субъектов АПК ликвидного залогового обеспечения и слабой представленности финансовых организаций в сельской местности, в настоящее время КТ являются действенным инструментом по обеспечению сельского населения доступными финансовыми ресурсами.
Изучение опыта развития кредитной кооперации в таких странах, как Германия, Ирландия, Польша, Вьетнам, Россия, Литва, показывает, что в основе самой системы лежит кредитно-сберегательный принцип кредитной кооперации, позволяющий принимать сбережения от участников, при этом в ряде стран эти сбережения гарантированы также государством; системы регулируются со стороны государства (центральными/национальными банками стран), либо через саморегулируемые организации (СРО); имеется возможность консолидации средств системы путем передачи функций по управлению ликвидностью кредитным институтам второго уровня/апексной организации/ассоциации. Как результат высокого развития этих систем – охват и расширение доступа к финансовым услугам населения.
Анализ международного опыта показывает, что дальнейшее развитие системы кредитной кооперации связано с совершенствованием существующих и введением новых механизмов, способствующих повышению ее финансовой устойчивости и привлекательности, как для потенциальных участников системы, так и для инвесторов.
Действующая система страхования состоит из обязательного и добровольного страхования.
Правовой основой обязательного страхования является Закон РК "Об обязательном страховании в растениеводстве" (далее – Закон), который обязывает страховать зерновые, масличные культуры, сахарную свеклу и хлопок.
Диаграмма 14. Динамика роста количества страховых компаний и обществ взаимного страхования (ОВС)

В настоящее время на данном рынке работают только две страховые компании, количество обществ взаимного страхования (далее – ОВС) на сегодня неизвестно, официально за компенсацией страховых выплат обращалось 14 ОВС. Значительная часть посевов только формально страхуются ОВС.
За время действия Закона (2006 – 2015 годы) (Закон введен в действие с 1 апреля 2004 года) было застраховано в среднем 5,4 млн. га посевной площади в год, из них 558 тыс. га подвергались неблагоприятным природным явлениям (10 %) (приложение 19 к настоящей Госпрограмме).
Несмотря на обязательную форму страхования, закон не способствовал популяризации страхования – доля застрахованных посевов ежегодно снижается и в настоящее время составляет чуть более 50 %.
Диаграмма 15. Динамика застрахованных посевов, тыс. га

Неактуальность установленных в 2004 году страховых тарифов, а также установленных в 2009 году размеров нормативов затрат привела к тому, что страхование стало формальным – СХТП оплачивая страховую премию в размере порядка 100 тенге за 1 гектар, при наступлении страхового случая получает страховую выплату в размере 3 500 тенге, тогда как его минимальные производственные затраты на сегодняшний день составляют порядка 15 000 тенге.
Таким образом, действующая система страхования не решает основную задачу по защите имущественных интересов страхователя, связанных с компенсацией его убытков при наступлении страхового случая.
Добровольное страхование в сельском хозяйстве применяется во вмененной форме при предоставлении в лизинг техники и сельскохозяйственных животных. Вмененная форма применяется к лицензированным хлебоприемным предприятиям.
Гарантирование обязательств субъектов АПК перед финансовыми институтами осуществляется преимущественно социально-предпринимательскими корпорациями (далее – СПК) и БВУ.
БВУ и СПК за выпуск гарантий взимается комиссия в среднем от 1 % до 7 % от суммы гарантии.
Акционерное общество "Национальная компания "Продовольственная контрактная корпорация" (далее – АО "НК "Продкорпорация") под гарантию СПК за 2011 – 2016 годы было профинансировано 9 063 СХТП на общую сумму 85,8 млрд. тенге.
В сфере финансовых мер государственной поддержки имеются следующие проблемы:
1) низкая степень доступности кредитов и субсидий для большинства СХТП;
2) отсутствие привязки субсидирования к конечному результату и специализации регионов;
3) отсутствие должного интереса страховых компаний и гарантов к механизму субсидирования страхования и гарантирования займов субъектов АПК из-за высоких кредитных рисков отрасли;
4) несовершенство механизма субсидирования суммы НДС заготовительным организациям: субсидии выплачиваются по итогам года; субсидии учитываются в составе совокупного годового дохода, что снижает долю от реализации сельскохозяйственной продукции, являющейся основным условием выплаты субсидии;
5) низкий уровень конкуренции на рынке финансовых услуг ввиду слабой представленности частных финансовых организаций в сельской местности;
6) отсутствие целевых долгосрочных займов на финансирование АПК в рамках программ сотрудничества Правительства РК и международных финансовых организаций;
7) высокие природно-климатические, эпизоотические, фитосанитарные, карантинные, экономические риски отрасли;
8) отсутствие источников долгосрочного фондирования у частных финансовых организаций;
9) действующие тарифы по страхованию зерновых культур согласно Закону и нормативам затрат, установленные, соответственно, в 2004 и 2009 годах, не обеспечивают СХТП полноценной суммой возмещения понесенных убытков;
10) законодательство не позволяет страховым компаниям требовать соблюдения агротехнологий и не предусматривает возможности отказа в страховании при явном несоответствии клиента страховым требованиям;
11) неразвитость инструментов гарантирования обязательств субъектов АПК;
12) на сегодняшний день субъекты АПК, бизнес которых не является крупным по своему определению, не имеют возможности без гарантии получить достаточное финансирование в финансовых организациях, так как одной из главных проблем в вопросе доступности финансирования для АПК, в том числе и для начинающих предпринимателей является отсутствие или недостаточное залоговое обеспечение;
13) деятельность ОВС в отличие от деятельности страховых компаний не контролируется государственными регулирующими органами;
14) несовершенство законодательства позволяет ОВС выступать и в роли страховщика, и в роли страхователя, что искажает суть страхования;
15) ограниченный выбор финансовых инструментов не позволяет СХТП находить новые источники финансирования;
16) проблемы кредитной кооперации. В настоящее время из-за несовершенства законодательства, регулирующего деятельность кредитных товариществ, в системе кредитной кооперации в РК имеются следующие основные проблемы, не позволяющие выйти на новый уровень развития:
зависимость от одного источника фондирования вследствие отсутствия возможности принимать сбережения от участников;
слабое институциональное развитие кредитных товариществ;
отсутствие системы регулирования;
отсутствие интеграции между КТ;
не закреплены основные принципы кредитной кооперации.
Налогообложение субъектов АПК
По состоянию на 1 января 2016 года законодательством для субъектов АПК до 2018 года были предусмотрены специальные налоговые режимы:
1) для крестьянских или фермерских хозяйств – единый земельный налог (далее – ЕЗН). По данным налоговых органов за 2014 год количество субъектов-плательщиков ЕЗН составило 125,4 тысяч единиц, занятых в крестьянских (фермерских) хозяйствах (далее – К(Ф)Х) – 476,2 тыс. человек, уплачено в бюджет 4,1 млрд. тенге;
2) для производителей сельскохозяйственной продукции, продукции аквакультуры и сельскохозяйственных кооперативов. По данным налоговых органов за 2014 год количество субъектов, использующих данный режим, составило -1,9 тысяч, занято 117,4 тыс. человек, уплачено в бюджет 12,1 млрд. тенге налогов и иных платежей.
В структуре налогов наибольшую долю занимает НДС (в среднем за 5 лет – 53,5 %).
Несмотря на ее значительную долю в общей структуре поступлений от сельского хозяйства, в структуре поступлений в целом по всем отраслям экономики НДС составляет всего 1,6 % (приложение 20 к настоящей Госпрограмме).
По НДС предусмотрена льгота – уменьшение исчисленной суммы НДС на 70 %. Общее количество субъектов, пользующихся данной льготой – 1147, сумма льготы составляет 5899 млн. тенге:
1) по организациям, осуществляющим переработку сельскохозяйственного сырья – 3117 млн. тенге;
2) по производителям сельскохозяйственной продукции, продукции аквакультуры и сельскохозяйственным кооперативам – 2782 млн. тенге.
Удельный вес налогов в сумме затрат составляет в сельском хозяйстве 6 %.
За 2015 год рентабельность отрасли в связи с убыточностью составила минус 11 %.
В настоящее время в Казахстане действуют 5 режимов льготного налогообложения субъектов АПК и предусмотрены отдельные налоговые льготы для аграрного сектора. Вместе с тем, для стимулирования эффективного использования имеющегося потенциала возникают вопросы налогообложения.
3.3. Эффективность использования земельных ресурсов
Общая площадь сельскохозяйственных угодий Казахстана составляет 177,8 млн. га, в том числе пастбища – 146,9 млн. га, пашня и залежь – 26,7 млн. га, сенокосы – 4,2 млн. га (приложение 21 к настоящей Госпрограмме).
Контроль за использованием сельскохозяйственных земель осуществляется уполномоченными органами по контролю за использованием и охраной земель – земельными инспекциями МИО.
По итогам инвентаризации 2012 – 2014 годов было выявлено 7,4 млн. га неиспользуемых земель, в том числе пашен – 0,9 млн. га, залежей – 1,2 млн. га, сенокосов – 0,08 млн. га, пастбищ – 5,2 млн. га, многолетних насаждений – 0,01 млн. га.
Из неиспользуемых 7,4 млн. га земель начато освоение прежними землепользователями 3,36 млн. га, расторгнуты договоры аренды по 3,0 млн. га, из которых вовлечено в сельхозоборот 1,7 млн. га (приложение 22 к настоящей Госпрограмме).
Во всех регионах республики отмечаются устойчивая тенденция к ухудшению качества земель, снижение содержания гумуса, питательных веществ, видового состава растительности и ее продуктивности, что снижает потенциал сельскохозяйственного производства (приложение 23 к настоящей Госпрограмме).
Не в полной мере проводятся мероприятия по повышению плодородия пахотных угодий и обводнению пастбищ.
По итогам 2017 года почвы с низким содержанием гумуса (менее 4 %) в структуре пашни на богаре составляли 20,4 млн. га или 75,6 % от площади обследованной пашни, со средним содержанием гумуса (4 – 6 %) – 6,3 млн. га или 23,4 %, высоким (более 6 %) – 0,27 млн. га или 1,0 %. В условиях орошаемого земледелия низкообеспеченными являются 1,29 млн. га или 98,1 % от площади обследованной пашни, среднеобеспеченными – 0,026 млн. га или 1,9 %. Почвы с высоким содержанием гумуса в структуре орошаемой пашни занимают 0,11 тыс. га или 0,01 % от площади обследованной пашни.
Почвы с низким содержанием легкогидролизуемого азота занимали площадь 14,1 млн. га или 52,5 % от площади обследованной пашни богары, со средним – 6,2 млн. га или 22,9 %, с высоким – площадь 6,6 млн. га или 24,6 %. В условиях орошаемого земледелия низкообеспеченными являются 1,29 млн. га или 97,7 % от обследованной площади пашни, среднеобеспеченными – 0,02 млн. га или 1,5 % и высокообеспеченными – 0,01 млн. га или 0,8 %.
На низкообеспеченные подвижным фосфором почвы в структуре богары приходилось 13,2 млн. га или 49,1 %, на среднеобеспеченные – 10,4 млн. га или 38,7 % и на высокообеспеченные – 3,3 млн. га или 12,2 %. В условиях орошаемого земледелия почвы с низким содержанием подвижного фосфора занимали площадь 388,2 тыс. га или 29,5 %, со средним – 663,2 тыс. га или 50,4 % и с высоким – 265,4 тыс. га или 20,2 % от обследованной площади пашни.
По подвижному калию пахотные угодья в условиях богарного земледелия обеспечены следующим образом: низкообеспечены – 0,2 млн. га или 0,8 %, среднеобеспечены 1,01 млн. га или 4,3 % и высокообеспечены – 22,5 млн. га или 94,9 % от обследованных пахотных угодий. В условиях орошаемого земледелия почвы с низким содержанием подвижного калия занимают площадь 0,13 млн. га или 9,6 %, средним – 0,35 млн. га или 26,7 % и высоким – 0,84 млн. га или 63,8 %.
Кроме того, сельскохозяйственная деятельность сопровождается значительными эмиссиями парниковых газов в атмосферу от животноводства, в основном, выбросами метана в процессе энтеральной ферментации животных, метана и углекислого газа при хранении и использовании навоза, углекислого газа на пастбищах от экскрементов выпасаемых животных, от растениеводства выбросами углекислого газа и азотистых соединений, связанных с внесением в почву минеральных и органических удобрений, поступлением в почву биологических остатков урожая, высвобождением азота от минерализации органического вещества в почве, выбросами метана от производства риса.
К примеру, на пашне, остающейся постоянно в севообороте, запасы почвенного углерода в горизонте почвы 0-30 см на 2015 год уменьшились в среднем на 17 % к 1990 году, в связи с чем увеличение масштабов сельскохозяйственного производства без модернизации технологий и соответствующего управления будет сопровождаться усилением потоков углекислого газа и закиси азота из почвы пахотных и пастбищных земель.
Доброкачественными материалами почвенных и геоботанических обследований, отражающих качественное состояние сельскохозяйственных угодий, обеспечено всего 27,8 млн. га, что составляет 14,8 % (в 2017году – 32,3 млн. га, 17,4 %) от общей потребности.
Вместе с тем, информация о качественном состоянии земель сельскохозяйственного назначения является основой для их рационального и эффективного использования.
Кроме того, качество сельскохозяйственных угодий напрямую влияет на их кадастровую (оценочную) стоимость, которая определяется на основании базовых ставок плату за землю с применением поправочных коэффициентов. Ввиду отсутствия доброкачественных материалов почвенных и геоботанических обследований коэффициенты применяются по материалам, изготовленным до 1990 года.
Результаты вышеуказанных обследований наряду с другими видами изысканий, землеустроительных и земельно-кадастровых работ обеспечивают формирование сведений государственного земельного кадастра (далее – ГЗК) РК.
Ведение ГЗК осуществляется некоммерческим акционерным обществом (далее – НАО) "Государственная корпорация "Правительство для граждан" Министерства информации и коммуникаций РК. Финансирование и организация работ по ведению ГЗК осуществляются Комитетом по управлению земельными ресурсами МСХ.
Для получения достоверной информации о качестве сельскохозяйственных угодий необходимо проведение крупномасштабных почвенных и геоботанических обследований и бонитировки почв на площади не менее 66 млн. га.
Почвенные и геоботанические карты по итогам проведенных изысканий хранятся на бумажных носителях, что существенно затрудняет их использование для оказания услуг по представлению соответствующей информации населению и заинтересованным государственным органам.
В этой связи существует необходимость перевода имеющихся и изготовления новых материалов почвенных и геоботанических изысканий в электронный формат для возможности внесения изменений в течение всего периода их эксплуатации, проведения анализов, отслеживания динамики изменений параметров почвенного и растительного покрова с формированием необходимых справок, таблиц, диаграмм и так далее.
Вместе с тем, ежегодный объем финансирования из республиканского бюджета на проведение вышеуказанных мероприятий не удовлетворяет существующую потребность в получении актуальной информации о качественном состоянии сельскохозяйственных угодий и требует увеличения.
Мировой опыт показывает (США, Канада, Аргентина, Италия, Польша и так далее), что для эффективного управления земельными ресурсами необходимо создать базу данных, содержащую информацию в виде сельскохозяйственных карт, карт полей, планы пастбищеоборотов и так далее.
Электронная карта создается на основе научно-обоснованных исследований, изысканий земель для получения информации о сельскохозяйственных угодьях (пашнях орошаемых, богарных; залежах; сенокосах и пастбищах, в том числе коренного улучшения, лиманного орошения, балл бонитета, содержание гумуса, минеральных веществ и так далее). Данная карта позволяет повысить эффективность использования сельскохозяйственных земель.
При проведении торгов (конкурсов, аукционов) бумажным способом имеются проблемы, порождающие бюрократию и коррупционные риски при получении земельных участков. В связи с чем, к завершению Государственной программы "Цифровой Казахстан" к 2021 году планируется полный переход к проведению торгов (конкурсов, аукционов) по продаже земельных участков или права аренды земельных участков в электронном формате.
В сфере земельных отношений имеются следующие проблемы:
1) малый объем доброкачественных материалов по почвенному и геоботаническому обследованию сельскохозяйственных угодий, бонитировке почв;
2) отсутствие актуальных данных для определения кадастровой стоимости земель сельскохозяйственного назначения;
3) низкий уровень освоения отгонных пастбищ в виду их недостаточной обводненности;
4) выбросы углекислого газа от сельского хозяйства;
5) необходимость перераспределения неиспользуемых пастбищ эффективным пользователям;
6) вовлечение изъятых сельскохозяйственных земель в оборот;
7) отсутствие системного мониторинга за рациональным использованием земель, состоянием почв и ее плодородием;
8) эффективное использование земель;
9) недостаточный уровень внедрения элементов точного земледелия.
3.4 Водное хозяйство
Основной объем водных ресурсов в Казахстане обеспечивают поверхностные воды в среднегодовом объеме 100,5 км3. Из них 56 % формируются локально, а остальные 44 % за счет стока трансграничных рек из Китая, Узбекистана, России и Кыргызстана (приложение 24 к настоящей Госпрограмме).
Дополнительными источниками пресной воды являются подземные воды, утвержденные к эксплуатации запасы которых составляют 15,6 км3 (из них в настоящее время добывается 1,05 км3 в год), опресненные морские воды и прочие источники.
Ресурсы речного стока полностью использовать для нужд отраслей экономики не представляется возможным. В частности, суммарный объем обязательных попусков воды для удовлетворения экологических санитарных требований и потребностей рыбного хозяйства по рекам Сырдарья, Жайык, Иле, Тобыл, Ертис, Есиль, Тургай, Шу составляет около 30,1 км³ в год. Транспортно-энергетические попуски рек Ертис и Есиль составляют 9,6 км³.
Потери речного стока на испарение и фильтрацию в водохранилищах и руслах рек оцениваются в 13,5 км³, весенний половодный сток равнинных рек составляет порядка 4,5 км³, который также теряется и рассеивается.
Таким образом, при указанных необходимых затратах воды в объеме 57,9 км³, располагаемый объем водных ресурсов возможных для использования в экономике республики, в средний по водности год, не превышает 42,8 км³.
В среднемаловодные (75 % обеспеченности) и маловодные годы (95 % обеспеченности) общий объем водных ресурсов снижается соответственно до 76,1 км³ и 58,2 км³, а возможный к использованию до 32,6 км³ и 25,5 км³ (приложение 25 к настоящей Госпрограмме).
Диаграмма 16. Обеспеченность водных бассейнов Казахстана, км3

Общий объем водозабора в 2015 году составил 22,8 км3 (2016 году – 24,8 км3, 2017 году – 25,3 км3), в том числе на нужды сельского хозяйства – 15,5 км3 в год (2016 году – 15,1 км3/год, 2017 году – 16,3 км3/год), из которых 12,2 км3 в год отводится на нужды регулярного орошения, на площади 1,35 млн. га (2016 году – 11,6 км3/год на площади 1,34 млн. га, 2017 году – 11,9 км3 на площади 1,39 млн. га), а оставшиеся 3,3 км3 в год (2016 году – 3,5 км3/год, 2017 году – 4,4 км3/год) распределены между сельхозводоснабжением, лиманным орошением, заливом сенокосов и обводнением пастбищ.
Для сельскохозяйственных потребителей потери при транспортировке воды объясняются низким коэффициентом полезного действия (далее – КПД) (от 0,6 до 0,65) ирригационных систем. Использование водосберегающих технологий подачи и полива воды в сельском хозяйстве составляет менее 7 % от используемых орошаемых земель или 95,8 тыс. га. Прогнозный средний объем водозабора на нужды сельского хозяйства составляет 21 км3 в год.
Низкая стоимость услуги по подаче воды для конечного потребителя приводит к неэффективному потреблению водных ресурсов СХТП и не побуждает к использованию эффективных с точки зрения водосбережения технологий и сельскохозяйственных культур, не позволяет обеспечить в полном объеме техобслуживание, эксплуатацию и ремонт водохозяйственных и ирригационных систем.
Объем водозабора на нужды промышленности составляет 3,8 км3 в год, из которых 3,2 км3 в год составляет использование и 0,6 км3 в год – безвозвратное водопотребление. К 2040 году ожидается увеличение безвозвратного потребления воды промышленностью до 2,6 км3 в год (в среднем на 1,1 % в год), обусловленное ростом производства на 4 % в год и при условии ежегодного повышения эффективности использования воды промышленностью на 0,5 % в год по существующим мощностям, а также улучшением эффективности новых мощностей по сравнению с существующими на 30 %. Рост обеспечен, главным образом, следующими отраслями: добыча и переработка газа, нефти, горнодобывающая промышленность, пищевая промышленность.
Оценка качества водных ресурсов
По причине загрязнения водных объектов качество воды является неудовлетворительным. В 2012 году только 13 из 88 водоемов по показателю загрязненности были классифицированы как чистые. Кроме того, данные свидетельствуют о том, что со временем уровень загрязнения воды увеличивается (с 2006 года показатель загрязненности воды вырос для 8 крупных водоемов).
Поверхностные водные объекты республики интенсивно загрязняются предприятиями горнодобывающей, металлургической и химической промышленности, сельским хозяйством, коммунальными службами. Загрязняющие отрасли ежегодно сбрасывают около 50 % воды без очистки, что означает 1,5–2 км3 неочищенных стоков в год. Из-за отставания по доступности систем водоотведения в Казахстане всего 29 % сточных вод населенных пунктов перед сбросом проходит вторичную очистку (в Великобритании 94 %, Израиле и Сингапуре 100 %). Загрязнению подвержены и подземные воды на участках расположения отходов производства и потребления.
Вместе с тем, качество воды рек зависит не только от организованных сбросов сточных вод, за которыми ведется постоянный контроль, но также в значительной мере от площадного смыва в водные источники различных отходов (отвалов вскрышных пород, золоотвалов) с территорий населенных пунктов, химикатов, смываемых с полей.
Несбалансированность между антропогенной нагрузкой на водные объекты и их способностью к восстановлению привела к тому, что экологическое неблагополучие стало характерно практически для всех крупных бассейнов рек и представляет реальную экологическую угрозу.
Предотвращение вредного воздействия вод
В обычные по климатическим условиям годы водные объекты не доставляют особых проблем жизни населения и экономике страны. В экстремальные или близкие к ним годы по условиям формирования водного стока даже полностью пересыхающие летом водотоки несут в себе угрозу возникновения чрезвычайных ситуаций.
Наводнения, вызванные весенним или весенне-летним половодьем, отмечаются на реках практически во всех регионах Казахстана. Вероятность возникновения таких ситуаций наступает на реках Южного Казахстана в феврале-июне, Юго-Восточного и Восточного Казахстана на горных реках – в марте-июле, на равнинных реках – в марте-июне.
Чрезвычайные ситуации, связанные с вредным воздействием вод, могут возникать в результате ухудшения технического состояния водоподпорных и водорегулирующих гидротехнических сооружений (авария на водохранилище Кызылагаш в 2010 году).
В Казахстане насчитываются 1732 гидротехнических сооружения, имеющих различную ведомственную принадлежность и форму собственности, которые потенциально могут являться источниками чрезвычайных ситуаций.
На водохозяйственных объектах в связи с продолжительной эксплуатацией и недостаточными объемами производимых ремонтно-восстановительных работ происходит разрушение основных конструкций сооружений, заиление водохранилищ и создается высокая вероятность чрезвычайных ситуаций техногенного характера, особенно при прохождении весенних половодий и паводков.
Маловодный цикл водообеспеченности также наносит значительный ущерб экономике страны, особенно сельскому хозяйству.
В последние годы для предотвращения чрезвычайных ситуаций, связанных с вредным воздействием вод, реализованы крупные водохозяйственные проекты, такие как строительство Коксарайского контррегулятора на реке Сырдарья, регулирование русла реки Сырдарья и северной части Аральского моря (I фаза).
Анализ действующей государственной политики в водной сфере
В Казахстане созданы основы развития водной отрасли в условиях рыночных отношений с разделением управленческих и хозяйственных функций. Внедрен бассейновый принцип управления водными ресурсами.
В целях создания законодательной базы развития водной сферы, рационального и комплексного изучения и использования недр, в том числе ресурсов подземных вод приняты Водный кодекс РК, Закон РК "О недрах и недропользовании", а также соответствующие подзаконные акты.
В области управления водными ресурсами отмечается:
1) отсутствие необходимой координации между различными функциями заинтересованных государственных органов, а также прозрачности в системе соблюдения нормативных требований со стороны организаций, осуществляющих эксплуатацию объектов инфраструктуры, коммунальных служб, промышленных предприятий, водопользователей, достаточной системы мониторинга и управления;
2) фрагментированная собственность на объекты водохозяйственной инфраструктуры и нечеткая схема принятия решений в отношении инвестиций приводит к отсутствию системного и комплексного подхода с учетом интересов всех отраслей при планировании и проектировании мероприятий в водной сфере;
3) недостаточная инвентаризация объектов инфраструктуры на всех уровнях приводят к отсутствию должного обоснования принятия решений в области планирования и инвестирования, а также ограниченному пониманию рисков в области водоснабжения и качества водных ресурсов, возникающих в связи с износом водохозяйственных объектов;
4) недостаточная численность кадров, имеющих необходимые навыки и умения в области управления водными ресурсами, а также персонала в инспекционных службах.
В области тарифообразования
Отсутствие существенных мер по стимулированию водосбережения при текущих уровнях и структурах тарифов в сельском и коммунальном хозяйстве, промышленности является причиной низкой эффективности водопотребления. В настоящее время затраты на воду составляют менее 1 % стоимости основных сельскохозяйственных культур (0,9 % для пшеницы, 0,1 % для хлопка), что существенно меньше, чем в других странах (4 – 13 % для пшеницы, 2 – 10 % для хлопка в таких странах, как Индия, КНР, Австралия, ЮАР, США и Израиль). В абсолютном выражении текущий уровень тарифов на воду в сельском хозяйстве является одним из наиболее низких в мире, в 2-10 раз меньше, чем в таких странах, как Австралия, Великобритания, КНР, Греция, и в 20 раз меньше, чем в Израиле. Помимо того, что тариф на воду для конечного потребителя является крайне низким (средний тариф составляет 0,5 тенге/ м3 в сельском хозяйстве), он не стимулирует эффективное потребление водных ресурсов. Текущие тарифы предусматривают единообразную ставку в сравнении с тарифами, возрастающими по мере увеличения спроса, или зависящими от технологии орошения, и не предусматривают какого-либо экономического стимулирования эффективного водопотребления. Кроме того, некоторые тарифные субсидии представляют собой негативные стимулы, побуждающие к использованию неэффективных с точки зрения водосбережения технологий и сельскохозяйственных культур (например, 50 % субсидий на орошение рисовых полей).
Уровень тарифов для промышленных потребителей варьирует в пределах 120-260 тенге за м3 и, таким образом, сравним с уровнем тарифов, применяемым в других странах. Используемый тарифный уровень покрывает полную стоимость обеспечения водой (капитальные расходы и операционные затраты). Помимо покрытия стоимости водоснабжения, промышленные потребители, как правило, вынуждены субсидировать коммунальных потребителей: в городе Семей тариф для промышленных потребителей покрывает 186 % полной стоимости (включая операционные затраты и капитальные расходы, но не включая инвестиции на необходимую модернизацию), тогда как тарифы для коммунальных потребителей покрывают только 62 % полной стоимости. Текущие тарифы для промышленных предприятий связаны лишь с уровнем водопотребления, что практически не создает стимулов для использования возвратного водопотребления и оборотного использования воды.
Тарифы для коммунальных потребителей достаточно низкие и обычно не полностью покрывают операционные затраты (например, в городе Семей покрытие операционных затрат составляет 78 %). Средний уровень тарифов в Казахстане ниже, чем в других странах (средний тариф в Казахстане составляет 0,5 доллара США в сравнении со средним тарифом 1,2 доллара США в ряде таких стран, как Россия, Украина, КНР, Австралия). В настоящее время средняя сумма счета по оплате услуг хозяйственно-питьевого водоснабжения составляет всего 0,2 % от среднего дохода домохозяйства по сравнению со средним показателем 0,8 % в других странах (в России – 0,5 %, Германии – 1,1 %).
В результате низкого уровня тарифов вода воспринимается как бесплатный ресурс, и большинство потребителей не пытаются использовать воду экономно. Это приводит к низкой эффективности использования водных ресурсов конечными пользователями и непроизводительному расходу со стороны сельскохозяйственных потребителей и населения. В промышленном секторе текущие тарифы на водопотребление предусматривают лишь незначительные экономические стимулы для инвестирования средств в водосберегающие технологии.
Тарифы на услуги водоотведения также не обеспечивают достаточное стимулирование снижения степени загрязнения и очистки сточных вод. Тарифы на сточные воды для промышленности не зависят от качества воды и степени ее очистки. Несмотря на наличие в Казахстане детально разработанных методик, их применение затруднено отсутствием постоянного и повсеместного мониторинга качества воды и слабым механизмом возмещения ущерба. Нормативная база, регулирующая качество сточных вод, в Казахстане значительно отстает от других стран.
В сельском хозяйстве тарифы на сточные воды не применяются, вследствие чего отсутствуют какие-либо стимулы для поддержания дренажных систем.
Для формирования системы контроля потребления воды в национальном масштабе в целях осуществления планирования и управления необходимо повсеместное обеспечение приборами учета. На сегодня коммунальный сектор обеспечен ими только на 80 % (от количества подключений), тем не менее, значительная их часть изношена (находится в эксплуатации более 10 лет), а их обслуживание и замена проводятся недостаточно часто.
Обеспечение индивидуальными приборами учета составляет менее 30 %, что создает дополнительные препятствия для стимулирования водосбережения среди конечных потребителей с помощью тарифов.
В сельском хозяйстве текущий уровень обеспечения приборами учета составляет менее 60 %, при этом большая часть технологий проведения измерений устарела, в результате чего более 30 % общего объема водопотребления не измеряется. Помимо того, что учет водопотребления в сельском хозяйстве неполный, измерения часто осуществляются вручную, а данные хранятся на местном уровне. Это делает невозможной систему управления водным хозяйством в соответствии с принципом, по которому живут развитые страны: "потребляй и плати".
Трансграничное сотрудничество в контексте водной безопасности РК
В силу географического расположения РК стоки 7 из 8 речных бассейнов формируются в соседних государствах (КНР, страны Центральной Азии, Россия) и носят трансграничный характер.
Учитывая, что 44 % водного фонда пополняется за счет внешних источников, вопрос трансграничного сотрудничества в контексте водной безопасности РК является весьма важным и требует стратегического и комплексного подхода.
В этой связи, наряду с решением внутренних вопросов управления водными ресурсами, важным является эффективное взаимодействие с КНР, Россией, Кыргызстаном, Таджикистаном и Узбекистаном в сфере использования, охраны и вододеления трансграничных рек, а также с организациями системы ООН и другими международными организациями, и странами в области обмена опытом управления водными ресурсами, водосбережения и водного законодательства, привлечения и внедрения передовых технологий.
Положительной тенденцией является сотрудничество Казахстана по рекам Чу и Талас: Чу-Таласская комиссия, созданная в 2006 году, является примером функционирующего совместного органа в рамках двустороннего соглашения. Чу-Таласская комиссия стала модельным инструментом, с помощью которого страны, расположенные ниже по течению рек, могут принимать участие в управлении плотинами и иными гидротехническими сооружениями, расположенными на территории стран, находящихся выше по течению.
В качестве другого положительного примера трансграничного сотрудничества можно назвать подписанное между Правительством РК и Правительством КНР двустороннее соглашение о защите качества вод трансграничных рек, подписанное в 2011 году.
Казахстан является стороной целого ряда международных соглашений с сопредельными государствами, а также международных конвенций. Реализация норм соглашений с сопредельными странами осуществляется в рамках межправительственных комиссий.
В отрасли водного хозяйства имеются следующие проблемы:
1) неудовлетворительное техническое состояние водохранилищ, магистральных и распределительных каналов водохозяйственного и гидромелиоративного значения;
2) несовершенство нормативных требований к водосбережению и регулированию по использованию водных ресурсов;
3) текущая стоимость услуги по подаче воды (тариф) не отвечает требованиям эффективного содержания, технического обслуживания и развития водохозяйственных систем;
4) неудовлетворительное состояние учета воды и недостаточное стимулирование водосбережения;
5) балансовая раздробленность ирригационной инфраструктуры в пределах одного орошаемого массива;
6) нехватка водохранилищ для аккумулирования талых вод;
7) тенденция роста материального ущерба от вредного воздействия вод вследствие паводков, наводнений, изменения берегов водных объектов, подтопления территорий подземными водами, заболачивания и засоления земель, водной эрозии, маловодья;
8) слабая материально-техническая оснащенность предприятий по эксплуатации водохозяйственных сооружений государственной собственности;
9) низкая эффективность повторного и оборотного водопотребления в промышленности.
3.5 Доступность рынков сбыта и экспорта
На основании анализа географического расположения Казахстана, емкостей рынка сельскохозяйственной продукции, транспортной доступности можно сделать вывод о том, что потенциальными рынками сбыта остаются страны ЕАЭС, СНГ, Китай, Иран, Афганистан и страны Персидского залива.
Лидирующими по объему экспортируемыми продуктами по итогам 2015 года являются:
1) растениеводческая продукция – пшеница, ячмень, кукуруза, маслосемена;
2) животноводческая продукция – говядина, баранина, свинина, мясо птицы;
по итогам 2017 года являются:
1) растениеводческая продукция – пшеница, мука, ячмень, семена льна, волокно хлопковое, семена подсолнечника;
2) животноводческая продукция – филе рыбное, рыба мороженая, мясо и пищевые субпродукты домашней птицы, молоко и сливки.
В целом, в структуре импорта таких стран, как Россия, Узбекистан, Кыргызстан и Таджикистан, по отдельным видам продуктов растениеводства продукция из Казахстана занимает более 86 %.
По животноводческой продукции, учитывая внутреннюю обеспеченность отечественным производством, экспортный потенциал имеют говядина и баранина. Наибольшие объемы импорта данных продуктов наблюдаются в таких странах как Китай, Россия, Иран и странах Персидского залива (приложение 26 к настоящей Госпрограмме).
Тем не менее, существуют следующие проблемы:
1) отсутствие развитой транспортно-логистической инфраструктуры (изношенная инфраструктура, низкая пропускная способность ж/д, нехватка вагонов в сезон, отсутствие складов для хранения вблизи пунктов перехода);
2) несовершенство законодательства в сфере регулирования антимонопольной деятельности в отношении субъектов АПК;
3) низкий уровень обеспеченности субъектов АПК своевременной и качественной маркетинговой информацией;
4) длительные сроки рассмотрения и выдачи разрешительных документов для экспортной продукции;
5) барьеры в торговле со стороны стран-импортеров, защищающих свой внутренний рынок (ветеринарные и фитосанитарные требования стран-импортеров к животноводческой и растениеводческой продукции);
6) слабая работа по продвижению брендов сельхозпродукции на внутренний и внешние рынки.
Производство органической сельскохозяйственной продукции
Переход к ведению интенсивного сельского хозяйства, широкое использование генетически-модифицированных организмов (далее – ГМО), ядохимикатов, минеральных удобрений, антибиотиков и стимуляторов продуктивности животных оказывают негативное влияние не только на окружающую среду и здоровье людей, но также на экономическую и социальную устойчивость общества в целом. С помощью максимального использования биопотенциала почвы, растений, животных органическое сельское хозяйство способно минимизировать экологические, социальные и экономические риски, а также предоставить возможность сельским жителям повысить уровень своих доходов, улучшить качество жизни. Производство экопродукции для казахстанских аграриев является перспективным, но пока недостаточно развитым, что открывает для них новые возможности. Это – инновационное направление, и одни из его задач – сохранение местных традиций и культуры, а также использование положительного опыта ведения сельского хозяйства, унаследованного от старших поколений.
Кроме того, производство и реализация органической сельскохозяйственной продукции являются объективным национальным конкурентным преимуществом АПК Казахстана.
Закон РК "О производстве органической продукции" предусматривает отказ от использования пестицидов, синтетических минеральных удобрений, регуляторов роста, искусственных пищевых добавок, а также запрещает использование ГМО. Получение органических продуктов сопровождается поддержанием и улучшением здоровья почвы, естественных экосистем, минимизирует угрозы, связанные с неустойчивостью развития, создает условия для здоровья и благополучия населения.
Национальная система производства и оборота органической продукции должна быть совместима с международной и учитывать специфику сельского хозяйства Казахстана.
Формирование системы ведения органического сельского хозяйства не означает отказ от индустриального сельскохозяйственного производства: и органическая, и индустриальная системы ведения сельскохозяйственного производства могут эффективно функционировать параллельно друг другу, постепенно трансформируясь в такую аграрную технологию, которая сможет удовлетворить текущие и возможные потребности в органических продуктах на внутреннем и международном рынках.
Официальная статистика по состоянию на 2016 год не ведет учета предприятий, осуществляющих производство органической продукции.
По данным Казахского научно-исследовательского института экономики агропромышленного комплекса и развития сельских территорий, на территории республики действуют 29 производителей органической продукции и 19 компаний, сертифицированных на переработку, хранение, транспортировку и другие операции с органическими продуктами. В 2015 году производство органической продукции составило около 300 тыс. тонн, из которых 62 тыс. тонн на сумму около 10 млн долларов США были экспортированы в Великобританию, Италию, Германию, Францию, Бельгию, Нидерланды, Польшу, Россию, Украину и другие страны (приложение 27 к настоящей Госпрограмме).
Развитие производства органической продукции сдерживают следующие проблемы:
1) отсутствие в стране собственной системы сертификации производства органической продукции;
2) отсутствие в стране специализированных лабораторий по определению качества продукции;
3) низкая осведомленность СХТП и населения о преимуществах производства и потребления органической продукции;
4) недостаточный уровень минимизации и повторного использования отходов в АПК Казахстана.
Торгово-логистическая инфраструктура
В настоящее время более 90 % плодоовощной продукции является отечественного производства (в основном южные и юго-восточные регионы страны), а остальная часть импортируется, в основном из России, Кыргызстана, Узбекистана и Таджикистана. Потребление овощей и картофеля представляет самую большую часть (91 % от всего количества), фрукты составляют всего 9 %.
При этом, вызывает обеспокоенность стоимость скоропортящихся продуктов, а также их качество все менее соответствует возрастающим требованиям потребителей и торговых сетей. Так как, производство фермеров раздроблено на множество небольших и мелких частей, которые не имеют собственных средств для упаковки, транспортировки или прямой реализации своей продукции. Также, отсутствует организованная логистика и сеть перевозчиков, специализированных на плодоовощной продукции, то есть осуществляющая сбор и распределяющая продукты по фургонам.
Продвижение продовольственных товаров от производителей к потребителям осуществляется в стихийном режиме. К примеру, плодоовощная продукция закупается посредниками непосредственно с полей фермеров и владельцев ЛПХ. Аналогичная ситуация и на рынке мясопродуктов, когда множество мелких товаропроизводителей самостоятельно, без соблюдения санитарных требований осуществляют забой скота и транспортируют мясо на рынки для оптовой реализации.
Кроме того, при росте среднегодовой урожайности зерновых культур возрастает дефицит мощностей по транспортировке и хранению, возникают трудности при экспорте пшеницы на традиционные рынки сбыта.
Для решения этих проблем в стране предпринимаются меры по развитию транспортной логистики и складской инфраструктуры. Так, на территории Казахстана функционирует 21 транспортно-логистический центр. Вместе с тем, имеющиеся мощности современной инфраструктуры недостаточны для полного устранения проблем.
Слабым звеном в логистической цепи является торговля. Внутренний и внешний потоки продовольственных товаров в основном приходятся на малые предприятия – 81 % рынка (средние – 10 %, крупные – 9 %).
Оптовая торговля в основном выполняется в разных местах и многие розничные рынки в раннее утро выполняют функцию оптовых рынков. При этом, в каждом казахстанском городе есть специализированные оптовые рынки, расположенные на старых продовольственных складах, где продовольственные поставки унаследовали старую централизованную систему.
Речь идет о достаточно небольших зданиях, где продаются плодоовощная продукция, а также мясо и другие нескоропортящиеся продовольственные продукты, колбасные изделия и так далее.
В целом, всеми этими оптовыми рынками управляют частные предприятия, которые являются либо владельцами этих зданий и земельных участков, либо арендуют их. Но чаще всего оптовые рынки предоставляются местными исполнительными властями.
Эти рынки всегда состоят из разных отделов, предназначенных, в частности, для приема оптовых продавцов, реализующих продукцию с автомобилей и торговых пунктов (две категорий операторов рынка описываются в следующей главе). Покупатели имеют доступ к оптовым рынкам, которые смешивают деятельность оптовой и розничной торговли.
Очевидно, что рынки выполняют свои функции по организации торговли на этом уровне. Вместе с тем, условия реализации продукции не соответствуют санитарно-гигиеническим требованиям, в частности, при реализации скоропортящейся продукции.
Это приводит к таким последствиям, как высокие цены, волатильность цен в межсезонье, сложность формирования крупных партий, необеспечение постоянных поставок продовольственных товаров.
Проблемы:
1) неразвитость торгово-логистической инфраструктуры;
2) присутствие неконтролируемого количества посреднических звеньев;
3) отсутствие связей между розничными торговыми предприятиями и СХТП;
4) наличие потерь и расходов в системе распределения продовольственных товаров при их движении между регионами республики;
5) дефицит мощностей по транспортировке при экспорте зерновых культур и продуктов ее переработки;
6) низкий уровень электронной торговли;
7) отсутствие организационных, технических и технологических возможностей для формирования крупных, стабильных партий для экспорта.
Государственный контроль и надзор, техническое регулирование
Фитосанитарная безопасность
На территории Казахстана распространено множество вредных организмов, наносящих ущерб сельскохозяйственному производству. В различных регионах сельскохозяйственным культурам причиняют вред около 50 видов многоядных и свыше 100 видов специализированных вредителей, более 70 видов болезней и 300 видов сорняков. Отдельные из них (саранчовые, серая зерновая совка, клоп-черепашка, гессенская муха, хлебный жук, хлопковая совка и паутинный клещ, колорадский жук, суслики и мышевидные грызуны, ржавчина и септориоз зерновых) являются особо опасными, способными к периодическому массовому размножению и распространению, причиняющими экономический, экологический ущерб. Распространение особо опасных вредных организмов с численностью выше экономического порога вредоносности может привести к потере 15-30 % урожая сельскохозяйственных культур.
Благоприятная фитосанитарная обстановка является залогом получения стабильных урожаев и обеспечения продовольственной безопасности страны. Одним из условий увеличения урожайности сельскохозяйственных культур и повышения качества продукции является защита растений от вредителей, болезней растений и сорняков. Своевременное выявление и прогноз вредных организмов сельскохозяйственных угодий, исследования особо опасных вредных организмов и карантинных организмов, нахождение путей ограничения их влияния на продовольственную безопасность являются неотложными и приоритетными задачами.
Актуальность высокой угрозы от особо опасных вредных организмов видна из того, что объемы химических обработок против них составляют 91,3 – 99,1 % от общей площади защитных мероприятий против всех вредителей и болезней сельскохозяйственных культур.
При проведении фитосанитарных мероприятий используются пестициды различного фитосанитарного назначения – инсектициды, фунгициды, гербициды, протравители семян, биопрепараты и другие препараты. Список пестицидов, разрешенных к применению на территории Республики Казахстан, включает более 800 пестицидов иностранного и отечественного производства. В целях охраны здоровья людей и окружающей среды осуществляется государственный фитосанитарный контроль за проведением фитосанитарного мониторинга и фитосанитарных мероприятий, за транспортировкой, хранением, применением и обезвреживанием пестицидов, за проведением регистрационных и производственных испытаний пестицидов.
В соответствии с Соглашениями о взаимном сотрудничестве осуществляется международное сотрудничество с Российской Федерацией, Китайской Народной Республикой и Республикой Узбекистан по вопросам обмена информацией о фитосанитарной обстановке и проведения совместных обследований приграничных территорий на предмет выявления особо опасных вредных организмов, особенно стадных саранчовых. Принимаются меры по поддержанию на достаточном уровне запасов пестицидов для защиты от вредителей, болезней и сорняков, в том числе для их применения в чрезвычайных ситуациях.
Обеспечение фитосанитарного благополучия на территории РК осуществляется во взаимодействии с МИО, для этого создаются совместные областные оперативные штабы по организации защитных мероприятий против особо опасных вредных организмов, в том числе против стадных саранчовых вредителей, в оперативный сезон СХТП направляются сигнализационные сообщения, проводятся комиссионные проверки состояния старых законсервированных могильников пестицидов и другие.
Таким образом, в республике фитосанитарная безопасность находится на удовлетворительном уровне. Наряду с применением химических методов развивается применение биологических методов борьбы с вредителями и болезнями сельскохозяйственных культур. Вместе с тем, выявлены новые виды карантинных объектов (бактериальный ожог плодовых деревьев, южноамериканская томатная моль), очаги которых в последние годы локально увеличились. Площадь распространения карантинных объектов и особо опасных вредных организмов по состоянию на 2015 год составляла 14 588,6 тыс. га, на 2016 год 12 952,8 тыс. га, на 2017 год 10 667,4 тыс. га (приложение 28 к настоящей Госпрограмме).
Мероприятия по проведению химических обработок против карантинных объектов и особо опасных вредных организмов, за исключением карантинных сорняков на землях СХТП, финансируются за счет РБ. Мероприятия против вредных организмов финансируются за счет местного бюджета (далее – МБ). Борьба с карантинными объектами и особо опасными вредными организмами осуществляется путем непосредственного вовлечения СХТП в процесс обеспечения фитосанитарного благополучия.
Диаграмма 17. Динамика распространения отдельных карантинных объектов на территории РК, га

Анализ показал, что на законодательном уровне не предусмотрены нормы по проведению на постоянной основе карантинного фитосанитарного контроля и надзора на фитосанитарных контрольных постах (далее – ФКП) в приграничных территориях с сопредельными государствами.
При этом на приграничных территориях фитосанитарных контрольных постах требуется постоянное проведение контроля и надзора с целью пресечения ввоза подкарантинной продукции, не отвечающей карантинным фитосанитарным требованиям, предотвращения ввоза и распространения карантинных объектов и чужеродных видов с целью обеспечения карантинной фитосанитарной безопасности.
Вместе с тем, в отношении неопределенного круга проверяемых субъектов (объектов), также невозможно спрогнозировать проведение проверок. Нормы Предпринимательского кодекса не позволяют осуществлять карантинный фитосанитарный контроль на фитосанитарных контрольных постах, на приграничных территориях с соблюдением вышеуказанных принципов, поскольку требуется включение в план проверок и регистрация в уполномоченной организации, осуществляющая в пределах своей компетенции статистическую деятельность в области правовой статистики и специальных учетов.
Отсутствует контроль за прозрачностью, законностью принимаемых решений, корректностью действий, государственного инспектора по карантину растений при осуществлении государственного карантинного фитосанитарного контроля и надзора, при осуществлении досмотра и отбора образцов для проведения экспертизы, что создает возможность возникновения причин и условий, способствующих совершению коррупционных правонарушений.
В условиях открытых границ с государствами-членами ЕАЭС при отсутствии фитосанитарного контроля за реализацией пестицидов существует риск проникновения на территорию Казахстана незарегистрированных запрещенных пестицидов, а также интродукции и дальнейшего распространения карантинных объектов и особо опасных видов вредных организмов, отсутствующих на территории республики.
В этой связи есть необходимость депонирования таких организмов для проведения испытаний против выявленных штаммов и видов вредных, особо опасных вредных организмов и карантинных объектов с целью создания новых пестицидов, включая биопрепараты, и применения биологических методов борьбы с ними.
Вместе с тем, имеются следующие проблемы:
1) отсутствие в законодательстве в области карантина растений механизмов введения запретов и ограничений, норм по проведению анализа фитосанитарного риска;
2) отсутствие в законодательстве в области защиты растений фитосанитарного контроля за соблюдением технических регламентов применения, хранения и реализации пестицидов;
3) низкий уровень фитосанитарной грамотности СХТП по проведению фитосанитарных мероприятий по борьбе с вредными, особо опасными организмами и мероприятий по локализации и ликвидации карантинных объектов;
4) повышение риска интродукции и распространения ранее не зарегистрированных в РК карантинных объектов с расширением торговых партнеров и товарооборота в рамках членства в ЕАЭС и ВТО;
5) недостаточное количество приграничных ФКП;
6) слабое материально-техническое оснащение действующих ФКП и лабораторий;
7) отсутствие электронного картирования очагов распространения вредных, особо опасных вредных организмов и карантинных объектов
8) недостаточная активность участия в международных организациях по защите и карантину растений.
Ветеринарная безопасность
В 2015 году было зарегистрировано 248 очагов, в 2016 году – 149 очагов, в 2017 году – 143 очага острых инфекционных болезней. в результате чего для ряда областей Казахстана был запрещен экспорт животноводческой продукции (приложения 29 и 30 к настоящей Госпрограмме).
Диаграмма 18. Эпизоотическая ситуация по особо опасным болезням животных (количество случаев)

Диаграмма 19. Эпизоотическая ситуация по хроническим болезням животных (количество случаев)

Проблемы:
1) отсутствие эффективной системы ветеринарного контроля и надзора и обеспечения эпизоотического благополучия территории РК;
2) недостаточность четкого разграничения функций и полномочий в области ветеринарии между ведомством уполномоченного органа в области ветеринарии и местными исполнительными органами;
3) недостаточность ветеринарного контроля на местах за соблюдением законодательства в области ветеринарии, включая перемещение подконтрольных объектов;
4) отсутствие на должном уровне регулирования процедур контроля рынка ветеринарных препаратов и кормовых добавок;
5) слабая развитость отечественного производства вакцин;
6) невозможность осуществления аттестации ветеринарных врачей подразделений производственного контроля;
7) невозможность оперативного и своевременного реагирования при возникновении особо опасных болезней животных, впервые выявленных на территории РК, распространение которых может привести к ухудшению эпизоотической ситуации.
Техническое регулирование
В настоящее время в сфере АПК действует 17 технических регламентов ЕАЭС, устанавливающих требования к безопасности продукции и процессам ее жизненного цикла. Кроме того, ведется работа по принятию еще 2 технических регламентов ЕАЭС.
Кроме того, ведется работа по внесению изменений и дополнений в действующие технические регламенты ЕАЭС с целью их совершенствования, приведения в соответствие с международными документами.
Соответственно, аналогичная работа ведется по пересмотру перечней стандартов к техническим регламентам ЕАЭС.
Вместе с тем, утверждение технических регламентов ЕАЭС не обеспечивает надлежащего уровня защиты внутреннего рынка от опасной и фальсифицированной продукции.
Казахстан является участником международных и региональных организаций в области аккредитации, таких как Тихоокеанское сотрудничество по аккредитации (РАС), Европейская организация по аккредитации (ЕА), Международный форум по аккредитации (IAF), Международное сотрудничество по аккредитации лабораторий (ILAC). Участие в данных организациях предоставляет международное признание сертификации или регистрации систем, продукции, услуг, персонала и других программ по оценке соответствия.
На сегодняшний день подписантами Соглашения о взаимном признании (ILAC-MRA) являются 89 органа по аккредитации из 70 стран мира и 3 региональные группы, в том числе ЕС, Иран, КНР, Россия и другие. Это означает, что подписанты в пределах своей области взаимно признают результаты аккредитации и соответственно могут признавать результаты работ по оценке соответствия аккредитованных ими субъектов. Окончательное решение по признанию этих работ принимается правительствами этих стран.
Благодаря членству органа по аккредитации РК (HСА) в ILAC, аккредитованные лаборатории республики могут использовать совмещенный лабораторный знак ILAC-MRA на выдаваемых протоколах испытаний. Такие протоколы рассматриваются в странах, подписавших Соглашение о взаимном признании ILAC-MRA, как основание для их признания в целом или частично путем проведения дополнительных испытаний по отдельным показателям, регламентированным в стране импортера. Таким образом, получение протоколов испытаний с совмещенным лабораторным знаком ILAC-MRA способствует снижению расходов и времени на дополнительные процедуры по подтверждению соответствия товара для отечественных экспортеров.
Согласно отчетным данным за 2017 год 198 лабораторий республики подписали договор и получили право на использование совмещенного знака ILAC-MRA. Данными лабораториями выдано 113 073 протоколов испытаний юридическим лицам РК, из них 2 079 протоколов испытаний – за пределы РК. Протоколы выданы на рыбную, мясную, молочную, зерновую продукцию, а также на мед, природную, минеральную лечебно-столовую воду, муку, подсолнечник, шерсть овечью, кожевенное сырье и шкуры крупного рогатого скота.
Таким образом, бизнес-сообщество получило возможность для сопровождения экспортированной продукции в Кызгызстан, Таджикистан, Узбекистан, Афганистан, Китай, Японию, Иран, Сербию, Испанию, Россию, Беларусь, Азербайджан, Грузию, Польшу протоколами испытаний, признанной на международном уровне знаком ILAC MRA.
Кроме того, НСА является подписантом Многостороннего соглашения о признании (IAF MLA) по продукции, что дает возможность аккредитованным органам по стандарту ISO/IEC 17065 по подтверждению соответствия применять совмещенный знак IAF MLA на сертификатах соответствия, сопровождающих продукцию, в том числе и на экспорт. Приказом Председателя Комитета по техническому регулированию и метрологии МИР РК от 25 декабря 2015 года № 270-од утверждены формы приложений к сертификатам соответствия на английском языке.
По состоянию за 2017 год 54 органа (из них 19 филиалов) подписали договор и получили право на использование совмещенного знака IAF MLA и выдали 10 008 сертификатов соответствия (из них 195 сертификатов за пределы РК).
29 мая 2015 года между ЕАЭС и Вьетнамом было заключено Соглашение о зоне свободной торговли. Одним из элементов данного соглашения является устранение излишних препятствий, улучшение доступа товаров в международной торговле и транспарентности при разработке, принятии и применении стандартов, технических регламентов и процедур оценки соответствия.
В период с 28 по 30 октября 2017 года в г. Ванкувер состоялось заседание Генеральной Ассамблей ILAC/ IAF, где было подписано Соглашение IAF MLA по аккредитации органов сертификации системы менеджмента.
Информационно-маркетинговое обеспечение
В АПК Казахстана информационно-маркетинговым обеспечением на безвозмездной основе занимались следующие специализированные организации: АО "КазАгроМаркетинг" и центры по распространению знаний, созданные на базе научно-исследовательских институтов (далее – НИИ) и опытно-производственных хозяйств (далее – ОПХ). В 2016 году данная деятельность была передана в ведение Национальной палаты предпринимателей РК "Атамекен" (далее – НПП РК "Атамекен"). Всего информационно-маркетинговым обеспечением ежегодно охвачено более 60 тыс. субъектов АПК.
Также НПП РК "Атамекен" оказывает услуги по организации участия отечественных предприятий в зарубежных выставках путем компенсации части затрат на проведение выставок и продвижение экспорта.
Кроме того, информационную и маркетинговую поддержку в вопросах сбыта, сбора и распространения данных играют отраслевые ассоциации предпринимателей.
Проблемы:
1) недостаточный охват субъектов АПК качественным информационно-маркетинговым обеспечением о ситуации по внутреннему и внешним рынкам;
2) неразвитая инфраструктура для систем повышения квалификации, консультационных, информационных и цифровых услуг в аграрном секторе экономики;
3) слабый охват информационным сопровождением сельских регионов ввиду отсутствия телевизионного контента, тематических социальных страниц и имиджевой работы.
3.6 Развитие аграрной науки, трансферта технологий и уровня компетенций субъектов АПК
Научное и кадровое обеспечение
Научными исследованиями в сфере АПК в РК заняты сотрудники НИИ и ОПХ некоммерческого акционерного общества "Национальный аграрный научно-образовательный центр" (далее – НАО "НАНОЦ"), другие научные организации и высшие учебные заведения (далее – вузы). Общий объем финансирования научных исследований в 2015 году составил 0,15 %, в 2016 – 0,11 %, в 2017 – 0,10 % от валового продукта сельского хозяйства, что примерно в 10 раз ниже, чем в среднем в странах - технологических лидерах.
При действующем механизме финансирования, бизнес не финансирует и не участвует в определении тематик исследований, по этой причине научные разработки слабо ориентированы на спрос агроформирований АПК РК, повышение рентабельности, доходности и получение конкурентных преимуществ.
Схема 1. Механизм финансирования аграрной науки

С целью обеспечения прямого доступа субъектов АПК к передовым научным достижениям и знаниям, а также ускоренного внедрения научных разработок в сельскохозяйственное производство, МСХ начиная с 2009 года, реализуется проект по созданию системы распространения знаний. В основу создаваемой системы положена лучшая мировая практика – система Extension, которая существует во многих зарубежных странах с развитым сельским хозяйством.
Опыт стран, совершивших за короткий период времени рывок в инновационно-технологическом развитии АПК, показывает, что чем больше центров распространения знаний (далее – ЦРЗ) тем больше эффект от науки и выше скорость внедрения новых технологий в производство. В данный момент количество действующих ЦРЗ (11) катастрофически не хватает для удовлетворения потребностей субъектов АПК. Для сравнения, в Аргентине 350 Extension центров.
Схема 2. Схема научных организации

Анализ кадрового потенциала показал, что существующая система служебной карьеры и оплаты труда научных сотрудников, прекращение выборности кадров не способствуют формированию интереса со стороны талантливой молодежи и специалистов с высокой квалификацией. Наблюдается низкий уровень престижа профессии научного работника. В 2015 году средняя заработная плата работника аграрной науки составляла 102 тыс. тенге, в 2016 году – 110 тыс. тенге, в 2017 году – 134,6 тыс. тенге. Отсутствуют единая система формирования и отбора кадров, механизмы мотивации, оценки качества работы сотрудников.
Приоритетами высшего и послевузовского образования Казахстана являются триединство образования, науки и производства, а также усиление интеграции университетов и бизнес-структур.
Используя опыт АОО "Назарбаев Университет", ведется поэтапная трансформация Казахского национального аграрного университета (далее – КазНАУ) и Казахского аграрно-технического университета имени Сакена Сейфуллина (далее – КазАТУ) в исследовательские университеты. КазНАУ и КазАТУ с 2015 года участвуют в подготовке кадров для реализации проектов Государственной программы индустриально-инновационного развития (далее – ГПИИР).
С учетом регионального принципа и многолетнего опыта в сфере подготовки аграрных кадров, наличия профессионального научно-педагогического потенциала, а также тесного взаимодействия с ведущими зарубежными университетами и передовыми отечественными агроформированиями усилия трех ведущих аграрных вузов направлены на подготовку конкурентоспособных кадров для АПК.
Подготовку кадров по специальностям "сельскохозяйственные науки, услуги и ветеринария" с высшим образованием осуществляют 23 вуза (из них 7 частных), в том числе:
1) три аграрных вуза РК. В КазНАУ ведется подготовка по 14 аграрным специальностям, в КазАТУ – по 13 и Западно-Казахстанском аграрно-техническом университете имени Жангир хана (далее - ЗКАТУ) — по 11;
2) девять вузов со специализированными аграрными факультетами;
3) 11 непрофильных вузов, в которых ведется подготовка по аграрным специальностям.
Необходимо отметить, что вышеуказанные вузы имеют институциональную и специализированную аккредитации международных аккредитационных агентств:
1) КазНАУ:
институциональная аккредитация получена в 2014 году (агентство НКАОКО);
специализированная аккредитация получена по 13 образовательным программам в 2015 году (ACQUIN и НААР) и по 3 в 2016 году (НААР);
2) КазАТУ:
институциональная аккредитация получена в 2014 году (НААР);
специализированная аккредитация получена в 2015 году по 79 образовательным программам (НААР);
3) ЗКАТУ:
институциональная аккредитация получена в 2014 году (агентство НКАОКО);
специализированная аккредитация получена по 38 образовательным программам в 2014 году и по 19 – в 2015 году (НКАОКО).
При этом отрасль, несмотря на выделение значительного количества грантов на сельскохозяйственные специальности, испытывает значительный дефицит кадров с высшим образованием. В 2015 – 2017 годы общая потребность в специалистах и научных кадрах для АПК составила 6922 человек, из них в 2015 году – 2 240 человек, в 2016 году – 2345, в 2017 году 2337. Нехватка кадров ощущается, в основном, по таким специальностям как ученые-агрономы, ветеринарные врачи, зооинженеры, инженеры-механики сельскохозяйственного производства, инженеры-технологи по переработке сельскохозяйственной продукции, экономисты, бухгалтеры и т.п. По данным местных исполнительных органов около 80 % субъектов АПК испытывают потребность в специалистах. Из числа руководителей более 13 тысяч субъектов АПК только 12 % имеют высшее и незаконченное высшее образование аграрного профиля. Из выпускников вузов по сельскохозяйственным специальностям трудоустроились по профилю только 55 %, в том числе обучившихся по сельской квоте – 43 %, т.к. имеющаяся форма поступления на грантовое высшее образование приводит к набору на сельскохозяйственные профессии городских абитуриентов, которые в последствии не трудоустраиваются в сельской местности. В тоже время низкая престижность сельскохозяйственных профессий приводит к набору слабоуспевающих абитуриентов. В результате аграрная отрасль экономики продолжает испытывать недостаток кадров по сельскохозяйственным и родственным специальностям. Аналогичная ситуация сложилась с послевузовским образованием, где имеются препятствия для поступления лиц с опытом работы, проживающих в сельской местности ввиду недостаточной компетенции по иностранному языку.
Кроме этого наблюдается переток молодых специалистов в возрасте до 30 лет в другие отрасли, так, если в 2012 году их было 30,4 % то в 2017 году их в аграрной научной сфере работает 21,95 % от общей численности научных сотрудников.
Стоит отметить, что важную роль в массовом обеспечении кадрами сельского хозяйства играет техническое и профессиональное образование (далее – ТиПО). В Казахстане с учетом природно-климатических условий и сложившейся специализации регионов на 1 октября 2015 года функционируют 807 колледжей, в том числе 462 государственных. Подготовка кадров для АПК в рамках ТиПО ведется по 21 специальности. Подготовку кадров аграрного профиля со средним специальным образованием ведут 62 колледжа, расположенные во всех регионах страны, за исключением Мангистауской области. Из них всего 20 % расположены в сельской местности.
В ведущих странах система ТиПО является фактором успешной социальной адаптации молодежи и взрослых. Использование инструментов социального партнерства, дуального обучения, обучение аграрным квалификациям в краткие сроки и без отрыва от места жительства должно обеспечить лучшие показатели снижения молодежной безработицы и ее вовлечения в экономику страны.
В странах ОЭСР ТиПО развивается на основе коллективной ответственности образования и работодателей, заинтересованных сторон.
Наряду с получением первой сельскохозяйственной профессии обеспечивается привитие молодежи предпринимательских навыков.
Уровень практико-ориентированности обучающих программ не отвечает современным требованиям подготовки кадров, удельный вес практических часов составляет около 20 – 25 %. При этом наблюдается слабая материально-техническая база учреждений ТиПО, готовящих кадры по аграрным специальностям. Наблюдаются слабая интеграция и неполное взаимодействие вузов и учреждений ТиПО с передовыми хозяйствами и предприятиями. Только 22 % населения страны считает ТиПО престижным, тогда как в странах Евросоюза получение рабочей профессии для 71 % населения имеет позитивный имидж.
В то же время, из всех субъектов АПК 80 % составляют мелкие крестьянские и фермерские хозяйства, которые нуждаются в профильных специалистах. При этом на производстве не хватает агрономов, зоотехников, веттехников, мастеров-наладчиков и так далее.
Ранее практически в каждом районе функционировали профессионально-технические училища (лицеи, школы), которые готовили рабочих массовых профессий, таких как трактористы-машинисты сельскохозяйственного производства, наладчики сельскохозяйственных машин и тракторов, слесари-ремонтники, операторы машинного доения, плодоовощеводы, операторы по ветеринарной обработке животных, птицеводы, коневоды, операторы животноводческих комплексов, рыбоводы, и так далее. При этом обучение проводилось от 10 (на базе среднего образования) до 36 месяцев (на базе неполного среднего образования – выпускники 8-9 классов).
Основные направления вузовской деятельности слабо ориентированы на решение производственных проблем бизнеса и привитие практических навыков обучающимся. Совместно с отраслевыми объединениями субъектов АПК, МИО слабо ведется работа по мониторингу потребностей в кадрах, привлечению молодых специалистов в рамках проекта "С дипломом в село!" и вовлечению сельской молодежи в различные общественные проекты. Работа по повышению престижа сельскохозяйственных профессий не проводится должным образом.
Проблемы:
1) слабая ориентация научных разработок на спрос агроформирований АПК, повышение рентабельности, доходности и получение конкурентных преимуществ;
2) среди научных организаций слабый опыт и понимание механизмов коммерциализации НИОКР, технологий и интеллектуальной собственности;
3) неэффективная система распределения финансирования на научные исследования;
4) недостаточное финансирование аграрной науки;
5) неразвитая инфраструктура для систем повышения квалификации, консультационных и информационных услуг в аграрном секторе экономики;
6) неразвитость механизмов передачи научных результатов в производство;
7) отсутствие системы подготовки рабочих массовых профессий;
8) качество подготовки специалистов с высшим и средним специальным образованием не соответствует требованиям производства;
9) низкая доля трудоустройства в сельскохозяйственных предприятиях выпускников учебных заведений аграрного профиля;
10) слабая материально-техническая база большинства учебных заведений и низкий уровень привлекательности системы ТиПО;
11) низкая степень мотивации молодых специалистов для закрепления на селе;
12) отсутствие технологических полигонов для демонстрации и трансляции успешного опыта;
13) слабое применение регионального принципа при выборе специализации исследовательских институтов;
14) отсутствие проектного подхода в организации НИОКР как в формировании команды исследователей, так и в финансировании с привлечением значительных объемов внешних инвестиций по принципу государственно-частного партнерства;
15) отсутствие планирования и финансирования стадий научных разработок в части этапов новой техники, производственной проверки и внедрения новых технологий.
Трансферт эффективных зарубежных технологий
В настоящее время трансферт эффективных зарубежных технологий осуществляется разрозненно, в рамках отдельных инвестиционных проектов. Системный подход к отбору оптимальных технологических решений, их апробации, адаптации и распространению отсутствует.
Основными проблемами в сфере трансферта технологий являются:
1) отсутствие структурированной, объективной информации о наиболее актуальных технологических задачах, технологиях, подходах к их решению в странах – технологических лидерах с сопоставимыми условиями для ведения сельского хозяйства;
2) отсутствие механизмов эффективной адаптации зарубежных технологий к местным условиям;
3) отсутствие технологического прогнозирования в АПК, которое позволило бы сфокусировать ресурсы на перспективных задачах и заранее, в партнерстве с зарубежными организациями - носителями необходимых компетенций, приступить к их решению.
3.7 Уровень интенсификации производства в АПК
Сельскохозяйственное машиностроение
По состоянию на 1 января 2016 года парк основных видов сельскохозяйственной техники Казахстана составляют: тракторы – 152,0 тыс. единиц, зерноуборочные комбайны – 42,0 тыс. единиц, посевные комплексы – 3,5 тыс. единиц, сеялки – 86,1 тыс. единиц, жатки – 15,6 тыс. единиц.
По состоянию на 1 января 2017 года парк основных видов сельскохозяйственной техники Казахстана составляют: тракторы – 152,6 тыс. единиц, зерноуборочные комбайны – 41,5 тыс. единиц, посевные комплексы – 3,6 тыс. единиц, сеялки – 85,5 тыс. единиц, жатки – 5,0 тыс. единиц.
По состоянию на 1 января 2018 года парк основных видов сельскохозяйственной техники Казахстана составляют: тракторы – 148,3 тыс. единиц, зерноуборочные комбайны – 40,0 тыс. единиц, посевные комплексы –3,7 тыс. единиц, сеялки – 80,7 тыс. единиц, жатки – 15,0 тыс. единиц, из которых со сроком эксплуатации свыше 10 лет: тракторы – 86 %; комбайны – 72 %; сеялки – более 88 %; жатки – 84 % (приложение 31 к настоящей Госпрограмме).
Учитывая, что средние амортизационные сроки сельскохозяйственной техники составляют 10-12 лет, можно сделать вывод о том, что реальные сроки эксплуатации техники превышают нормативные на 3 – 10 лет.
Темпы обновления по основным видам сельскохозяйственной техники (кроме посевных комплексов) при требуемом технологическом уровне обновления 10 – 12,5 % в год составляют: по тракторам – 1,2 %; комбайнам – 2,8 %; сеялкам – 0,6 %, жаткам – 1,6 %. Среднегодовой объем закупа сельскохозяйственной техники составляет 80 млрд. тенге, в том числе отечественного производства - 20,5 млрд. тенге.
Диаграмма 20. Наличие сельскохозяйственной техники, единиц

Из действующих 30 предприятий (заводов) по производству сельскохозяйственной техники и комплектующих основными производителями являются 15, на которых работает около 2,1 тыс. человек.
К ним относятся: ТОО "Семаз" (тракторы МТЗ), ТОО "Комбайновый завод "Вектор" (комбайны), АО "Агромашхолдинг" (комбайны Есиль), ТОО "Фирма "Дафа" (навесное оборудование), ТОО "ДонМар" (жатки), ТОО "КазКИОТИ" (тракторы).
Из общего объема отечественного сборочного производства сельскохозяйственной техники на сборку тракторов и комбайнов приходится 93 %, на навесное оборудование – 7 %.
Созданные совместные сборочные производства загружены в недостаточной степени. Уровень локализации в большинстве случаев составляет менее 35 %, что приводит к прямой зависимости цены на отечественную технику от стоимости импортируемых комплектующих.
В области технической оснащенности отрасли и сельскохозяйственного машиностроения имеются следующие проблемы:
1) высокий уровень износа основных видов сельскохозяйственной техники;
2) недостаточные темпы обновления сельскохозяйственной техники;
3) неразвитость системы сервисного обслуживания;
4) недостаточный уровень механизации животноводческих ферм;
5) низкий уровень применения систем точного земледелия.
Агрохимия
В Казахстане производством минеральных удобрений (фосфорные и азотные удобрения) в основном занимаются ТОО "Казфосфат" (суперфосфат, аммофос) и ТОО "КазАзот" (нитрат аммония).
Калийные удобрения не производятся, однако ведутся геологоразведочные работы на месторождении калийного сырья в западном регионе Казахстана.
В 2017 году потребление азотных удобрений составило 498,3 тыс. тонн, из которых 264,5 тыс. тонн или 53 % зарубежного производства, при этом в Казахстане произведено 373,2 тыс. тонн. Потребление фосфорных удобрений составило 163,5 тыс. тонн, из которых 0,07 тыс. тонн или 0,04 % зарубежного производства. При этом в Казахстане было произведено 165,5 тыс. тонн этого вида удобрений. Потребление калийных удобрений в 2017 году составило 29,4 тыс. тонн, весь объем которых приходится на импорт.
Рынок комплексных удобрений в Республике Казахстан также состоит полностью из импортной продукции и составляет порядка 30,6 тыс. тонн в год. При этом обеспеченность страны за счет отечественного производства минеральных удобрений составляет около 35 % от научно-обоснованной потребности.
В среднем за последние 5 лет (2013 – 2017 годы) ежегодно ввозились порядка 288,8 тыс. тонн в физическом весе различных видов минеральных удобрений. Растут и объемы экспорта – в среднем экспортируется порядка 225,8 тыс. тонн в год.
В отрасли агрохимии имеются следующие проблемы:
1) высокая стоимость минеральных удобрений при ежегодном росте цен;
2) отсутствие законодательного закрепления разрешительной процедуры по государственной регистрации агрохимикатов и разрешительного документа на право применения агрохимикатов на территории страны в перечне разрешений второй категории;
3) узкий ассортимент минеральных удобрений, выпускаемых отечественными предприятиями;
4) отсутствие развитой транспортно-логистической инфраструктуры (недостаточные емкости хранения либо отсутствие складов хранения удобрений в регионах и нехватка производимых заводами удобрений при одномоментной потребности большого объема удобрений в сезон проведения агротехнических работ, несвоевременное предоставление железнодорожного транспорта).
3.8 Система государственных услуг и развитие IT-технологий
Ключевым индикатором эффективности госуправления является удовлетворенность граждан качеством государственных услуг.
В сфере сельского хозяйства оказываются 101 государственная услуга, из них 38 государственных услуг оказываются населению через НАО "Государственная корпорация "Правительство для граждан".
По состоянию на 1 января 2016 года проведена оптимизация по 52 государственным услугам. Через портал "электронного правительства" оказываются 73 государственные услуги. В конкурентную среду переданы 2 государственные услуги.
В сельском хозяйстве РК доля СХТП, применяющих цифровые технологии при производстве сельскохозяйственной продукции, незначительна, что негативно сказывается на росте урожайности и сокращении расходов при ведении сельского хозяйства.
Эффективность государственной политики также определяется позицией Казахстана по показателю "Обременительность аграрной политики" в Глобальном индексе конкурентоспособности Всемирного экономического форума. Справочно: в 2011 году – 49 место; 2012 году – 48 место; в 2013 году – 40 место, в 2014 году – 57 место, а в 2015 году – 70 место.
Проблемы:
1) административные и бюрократические барьеры при оказании государственных услуг;
2) необходимость оптимизации (сокращение документов и сроков) и автоматизации процедур государственных услуг в сферах сельского хозяйства, земельных и водных отношений;
3) низкий уровень удовлетворенности качеством оказания государственных услуг;
4) недостаточный уровень автоматизации процессов субсидирования и других мер государственной поддержки;
5) не полная автоматизация учета сельскохозяйственной техники;
6) отсутствие прослеживаемости животноводческой продукции (ветеринарная и пищевая безопасность);
7) отсутствие прослеживаемости растениеводческой продукции (фитосанитарная и пищевая безопасность);
8) отсутствие прослеживаемости рыбной продукции (теневой оборот рыбной продукции, пищевая безопасность);
9) не полная автоматизация мониторинга и управления земельными ресурсами;
10) отсутствие мониторинга и учета лесного фонда;
11) отсутствие мониторинга и учета водных ресурсов;
12) отсутствие принятия управленческих решений, управления задачами и проектами;
13) отсутствие внутренних операционных процессов;
14) недостаточная организация реализации проектов по цифровизации АПК;
15) отсутствие квалифицированных специалистов по информационным технологиям (IT-специалистов) в уполномоченном органе по сельскому хозяйству и его подведомственных организациях для анализа процессов и их автоматизации по причине низкой и нерыночной заработной платы.
3.9 Развитие сельских территорий
Отличие сельскохозяйственного производства от других отраслей и его специфика состоят в том, что сельское хозяйство – это не только сфера производства, но и сфера жизни большой массы населения страны.
По состоянию на 1 января 2017 года насчитывается 6660 сельских населенных пунктов (далее – СНП), в которых проживает 7,7 млн. человек. Количество сел с населением более 500 человек составляет 3151 единиц (47 %), в которых проживает 91 % всего сельского населения.
За последние три года количество сел с высоким потенциалом развития увеличились на 86 ед. и составили 1269 СНП, села со средним потенциалом сократились на 131 и составили 4892 СНП, села с низким потенциалом незначительно увеличились на 6 ед. и составили 499 СНП.
В соответствии с действующими государственными нормативами СНП в целом обеспечены объектами образования и здравоохранения. Так, 4841 СНП (73 % от общего числа сел) обеспечены объектами образования. Объектами здравоохранения обеспеченны 5347 СНП (или 80 % от общего числа сел). Объекты культуры расположены в 3744 СНП, спорта – в 3545 СНП.
Обеспеченность СНП централизованным водоснабжением по сравнению с 2014 годом увеличилось на 160 единиц и составила 3588 СНП (54 %), в которых проживает 81 % всех сельских жителей.
Из общей протяженности автомобильных дорог местного значения 25 % (18 тыс.км) требуют капитального ремонта. Обеспечение электричеством и телефонной связью СНП составляет 98 %.
Уровень существующей социальной и другой инженерной инфраструктуры сельских территорий также не соответствует современным стандартам качества жизни населения.
Решение вопросов развития сельских территорий предусмотрено в рамках различных программных документов, однако необходимо усилить меры по реализации данного направления для достижения поставленных задач.
Ввиду ограниченного доступа к социальным благам, сезонности работ и низкой оплаты труда компетентные специалисты не мотивированы к работе в аграрном секторе и при первой возможности переходят на более оплачиваемую работу, как правило уезжая в города.
Данная ситуация приводит к массовому оттоку и дефициту квалифицированных профессиональных кадров в АПК. При этом большая часть сельхозпредприятий вынуждена затрачивать значительные ресурсы на создание в СНП необходимых социально-бытовых условий и поддержание инфраструктуры. Соответственно это отражается на себестоимости сельхозпродукции, снижая ее конкурентоспособность.
В связи с этим, наряду с решением общих проблем развития сельских территорий необходимо комплексное развитие экономических центров роста в сельской местности для обеспечения более высокого уровня жизни сельского населения.
4. Цели, задачи, целевые индикаторы и показатели результатов реализации Программы
Сноска. Раздел 4 в редакции постановления Правительства РК от 05.01.2020 № 1.
В реализацию Послания Главы государства народу Казахстана от 10 января 2018 года "Новые возможности развития в условиях четвертой промышленной революции" необходимо увеличить в течение 5 лет производительность труда в АПК и экспорт переработанной сельскохозяйственной продукции в 2,5 раза по сравнению с 2017 годом.
Исходя из проведенного анализа, выявленных проблем и вышестоящих документов Системы государственного планирования, целью Программы является повышение конкурентоспособности отрасли АПК путем увеличения производительности труда с 1,2 млн. тенге на 1 занятого в сельском хозяйстве в 2015 году до 3,7 млн. тенге к 2021 году, а также экспорта переработанной продукции с 945,1 млн. долл. США в 2015 году до 2 400 млн. долл. США в 2021 году.
Достижение цели будет измеряться следующими целевыми индикаторами:
№ п/п | Целевые индикаторы | ед. изм. | Источники информации | Ответственные за исполнение | 2015 (факт) | 2016 (факт) | 2017 | 2018 | 2019 | 2020 | 2021 |
1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
1. | Индекс производительности труда в сельском хозяйстве к уровню 2015 года2 | % | статданные | МСХ, акиматы областей, гг. Нур-Султана, Алматы и Шымкента | 100 | 109 | 112 | 118 | 196 | 228 | 267 |
2. | Индекс физического объема валовой продукции (услуг) сельского хозяйства к уровню 2015 года | % | статданные | МСХ, акиматы областей, гг. Нур-Султана, Алматы и Шымкента | 100 | 105,6 | 108 | 113 | 154,2 | 170,5 | 190,2 |
3. | Индекс физического объема инвестиций в основной капитал в сельском хозяйстве к уровню 2015 года | % | статданные | МСХ, акиматы областей, гг. Нур-Султана, Алматы и Шымкента | 100 | 149 | 159 | 185 | 304 | 395,3 | 516 |
4. | Индекс физического объема инвестиций в основной капитал в производстве продуктов питания к уровню 2015 года | % | статданные | МСХ, акиматы областей, гг. Нур-Султана, Алматы и Шымкента | 100 | 85 | 102 | 122 | 185,2 | 204,5 | 221,9 |
5. | Объем импорта продовольственных товаров | млн. долл. США | статданные | МСХ, акиматы областей, гг. Нур-Султана, Алматы и Шымкента | 2 511 | 3 064 | 2 466 | 2 377 | 2 288 | 2 196 | 2 105 |
6. | Объем воды в системах водоснабжения в промышленности: | ||||||||||
повторное водоснабжение | куб. км | отчетные данные МЭГПР | МЭГПР, МИИР | 0,69 | 0,69 | 0,7 | 0,71 | 0,73 | 0,75 | 0,77 | |
оборотное водоснабжение | 7,3 | 7,3 | 7,33 | 7,38 | 7,46 | 7,54 | 7,62 | ||||
7. | Объем экспорта переработанной сельскохозяйственной продукции | млн. долл. США | статданные | МСХ, акиматы областей, гг. Нур-Султана, Алматы и Шымкента | 945,1 | 978,2 | 1 081,0 | 1 150,0 | 1 270,0 | 1650,0 | 2 400,0 |
8. | Расход воды на орошение | куб.м/га | отчетные данные МЭГПР | МЭГПР, МСХ, акиматы областей | 9180 | 8673 | 8608 | 8223 | 7873 | 7548 | 7348 |
4.1 Обеспечение продовольственной безопасности
Данная задача будет обеспечена путем создания условий для устойчивого развития АПК, обеспечения физической доступности продовольствия на всей территории РК, экономической доступности продовольствия для каждого гражданина страны безопасными пищевыми продуктами в объемах и ассортименте, которые соответствуют установленным нормам потребления, а также обеспечения безопасности пищевой продукции.
№ п/п | Показатели результатов | ед. изм. | Источники информации | Ответственные за исполнение | 2015 (факт) | 2016 (факт) | 2017 | 2018 | 2019 | 2020 | 2021 |
1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
Продовольственная независимость –приоритетные направления | |||||||||||
1. | Доля молока-сырья, поступившего на переработку | % | статданные | МСХ, акиматы областей, гг. Нур-Султана, Алматы и Шымкента | 28 | 30 | 30 | 31 | 32 | 33 | 37 |
2. | Объем производства мяса птицы | тыс. тонн | статданные | МСХ, акиматы областей, гг. Нур-Султана, Алматы и Шымкента | 146,1 | 160 | 187 | 230 | 268 | 286 | 298 |
3. | Объем производства продуктов аквакультуры в организованных хозяйствах | тонн | статданные | МЭГПР, МСХ, акиматы областей, гг. Нур-Султана, Алматы и Шымкента | 730 | 1878 | 2776 | 2850 | 2947 | 3954 | 5000 |
4. | Объем производства плодово-ягодных культур и винограда в организованных хозяйствах | тыс. тонн | статданные | МСХ, акиматы областей, гг. Нур-Султана, Алматы и Шымкента | 156,7 | 198,1 | 202,0 | 205 | 210 | 215 | 220 |
5. | Объем производства сахара из сырья, произведенного в Казахстане | тыс. тонн | статданные | МСХ, МИИР, акиматы областей | 14,4 | 36,3 | 48,1 | 59 | 78 | 97 | 121 |
Физическая доступность продовольствия | |||||||||||
6. | Уровень удовлетворенности качеством питьевой воды населения, проживающего в сельской местности | % | статданные | МИИР, МЭГПР акиматы областей, гг. Нур-Султана, Алматы и Шымкента | - | - | 58,7 | 60 | 61 | 62 | 64 |
7. | Прирост плодо/овоще/ картофелехранилищ | тыс. тонн | отчетные данные МСХ | МСХ, акиматы областей, гг. Нур-Султана, Алматы и Шымкента | - | - | - | - | - | 100 | 100 |
Экономическая доступность | |||||||||||
8. | Индекс физического объема оптовой торговли продовольственными товарами | % | статданные |
МСХ, | 100 | 102 | 106 | 113 | 118 | 123 | 129 |
4.2 Повышение доступности финансирования для субъектов АПК и обеспечение оптимальных режимов налогообложения субъектов АПК
Повышение доступности финансирования для субъектов АПК будет обеспечено за счет увеличения объемов финансирования, а также перераспределения субсидий с менее на более эффективные субсидии в целях привлечения инвестиций. Кроме того, будет пересмотрена кредитная политика АО "НУХ "КазАгро".
Выполнение данной задачи будет измеряться следующими показателями результатов:
№ п/п | Показатели результатов | ед. изм. | Источники информации | Ответственные за исполнение | 2015 (факт) | 2016 (факт) | 2017 | 2018 | 2019 | 2020 | 2021 |
1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
1. | Объем негосударственных кредитных средств, привлеченных в АПК за счет мер по повышению доступности кредитов и лизинга** | млн. тенге | отчетные данные МСХ | МСХ, акиматы областей, гг. Нур-Султана, Алматы и Шымкента | 43 600 | 55 041 | 99 943 | 109 257 | 259 947 | 535 275 | 882 354 |
2. | Объем привлеченных инвестиций за счет инвестиционных субсидий** | млн. тенге | отчетные данные МСХ | МСХ, акиматы областей, гг. Нур-Султана, Алматы и Шымкента | 20 385 | 116 281,6 | 298 314,6 | 350 060 | 340 806 | 570 002 | 751 286 |
3. | Привлечение прямых иностранных инвестиций в АПК | млн. долл. США | отчетные данные НБ | МСХ, акиматы областей, гг. Нур-Султан, Алматы и Шымкент | 27,5 | 12,1 | 13,9 | 40 | 50 |
4.3 Повышение эффективности использования земельных ресурсов
Выполнение данной задачи будет измеряться следующими показателями результатов: